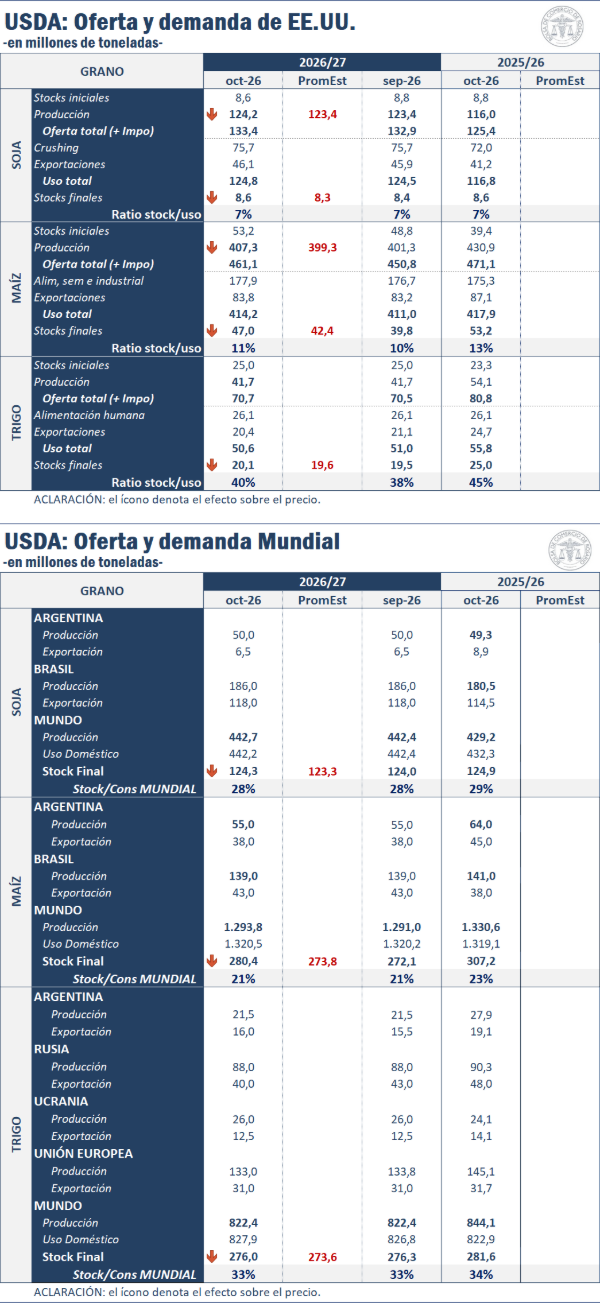
El Departamento de Agricultura de los Estados Unidos (USDA) publicó su informe mensual de Estimaciones de Oferta y Demanda Agrícola Mundial (WASDE) correspondiente a octubre de 2026. El reporte presenta revisiones al alza en la producción de maíz y soja norteamericana, acompañadas por mayores stocks finales. En trigo, se recortan las exportaciones estadounidenses y las perspectivas de comercio internacional, mientras que los inventarios globales muestran una leve reducción. Para el maíz, los stocks mundiales aumentan significativamente respecto de septiembre.
A continuación, se analizan los principales cambios del informe para la campaña 2026/27.
Trigo
El informe de octubre introduce una ligera revisión al alza en la producción de trigo de Estados Unidos, que alcanzaría las 41,74 Mt, aunque se mantendría como el menor volumen producido desde 1970. La mayor oferta, acompañada por un incremento en las importaciones y en el consumo forrajero, contrasta con un recorte en las exportaciones, que pasan de 21,09 Mt a 20,41 Mt. En este marco, los stocks finales estadounidenses se estiman en 20,14 Mt, aumentando 0,63 Mt respecto de septiembre, aunque todavía se ubicarían un 19,6% por debajo de la campaña anterior.
A nivel global, la producción de trigo se mantiene prácticamente sin cambios respecto del mes pasado, estimándose en 822,39 Mt. Se destaca una revisión a la baja de 0,8 Mt para la Unión Europea, cuya producción quedaría en 133 Mt, mientras que Canadá incrementa su estimación a 36,5 Mt. Por su parte, Rusia mantiene una producción proyectada de 88 Mt, aunque sus exportaciones se recortan en 3 Mt hasta las 40 Mt, debido a dificultades logísticas en la región del mar Negro. Argentina mantiene una producción de 21,5 Mt y eleva sus exportaciones a 16 Mt. En este contexto, el comercio mundial se reduce en 2,8 Mt hasta las 208,97 Mt, mientras que los stocks finales globales quedarían en 276,04 Mt, 0,25 Mt menos que en septiembre y 5,51 Mt por debajo de la campaña anterior.
El contrato más operado de trigo (DEC26) había cerrado la rueda anterior en USD 251,1/t. En los momentos previos a la publicación del WASDE, cotizaba en USD 250/t, mientras que tras conocerse las cifras del USDA descendió hasta los USD 246/t. De esta manera, el contrato cayó un 1,6% respecto de la cotización previa al informe, ubicándose además USD 5,1/t por debajo del cierre de la jornada anterior.
Maíz
Las estimaciones para el maíz estadounidense presentan una importante revisión alcista de la producción, que se incrementa en prácticamente 6 Mt respecto de septiembre, hasta alcanzar las 407,28 Mt, como resultado de mayores rendimientos esperados. A su vez, los stocks iniciales más elevados contribuyen a incrementar la oferta disponible. Por el lado de la demanda, el consumo interno se proyecta en 330,34 Mt, de las cuales 152,41 Mt corresponden al uso forrajero y residual, y 177,94 Mt al uso alimenticio, semilla e industrial. Dentro de este último, la utilización para etanol y sus subproductos llegaría a 143,52 Mt. Las exportaciones se revisan al alza hasta las 83,82 Mt y, finalmente, los stocks finales aumentarían 7,18 Mt respecto del informe anterior, alcanzando las 46,97 Mt, aunque se mantendrían 6,25 Mt por debajo de la campaña pasada.
A nivel global, la producción de maíz para la campaña 2026/27 se estima en 1.293,75 Mt, registrando un incremento de 2,8 Mt respecto del informe anterior, impulsado principalmente por la mayor producción estadounidense. Este aumento se ve parcialmente compensado por menores estimaciones productivas para la Unión Europea, que pasa de 50,6 Mt a 48 Mt, y por reducciones en México y algunos países del sudeste asiático. Por su parte, Brasil y Argentina mantienen sus previsiones productivas en 139 Mt y 55 Mt, respectivamente. Las exportaciones globales se proyectan en 210,72 Mt, 0,64 Mt más que en septiembre. Finalmente, los stocks finales mundiales se revisan al alza en 8,34 Mt hasta las 280,44 Mt, aunque todavía se ubicarían 26,72 Mt por debajo de la campaña anterior.
Por su parte, el contrato más operado de maíz (DEC26) había finalizado la rueda anterior en USD 196,7/t y cotizaba en USD 197/t momentos antes de la publicación del informe. Una vez conocidas las nuevas estimaciones del USDA, el precio descendió hasta los USD 189/t, registrando una caída del 4,1% respecto del nivel previo al WASDE. En este marco, la cotización posterior al reporte se ubicó USD 7,7/t por debajo del cierre de la jornada anterior.
Soja
El WASDE de octubre incrementa las estimaciones de producción de soja en Estados Unidos para la campaña 2026/27, que llegaría a las 124,15 Mt, aproximadamente 0,73 Mt por encima de lo proyectado en septiembre, debido a una mejora en los rendimientos esperados. Este aumento productivo compensa parcialmente una reducción en los stocks iniciales, mientras que la molienda interna se mantiene sin modificaciones en 75,66 Mt. Por su parte, las exportaciones se revisan al alza en 0,27 Mt, hasta alcanzar las 46,13 Mt. En este marco, los stocks finales estadounidenses aumentan ligeramente respecto del informe pasado, pasando de 8,43 Mt a 8,57 Mt, prácticamente en línea con las existencias estimadas para la campaña anterior, de 8,58 Mt.
A nivel global, la producción de soja se revisa al alza en 0,35 Mt respecto de septiembre, alcanzando las 442,7 Mt para la campaña 2026/27, como resultado de la mayor previsión estadounidense, parcialmente compensada por recortes en India y la Unión Europea. Para Brasil y Argentina, el USDA mantiene las estimaciones productivas en 186 Mt y 50 Mt, respectivamente. Por el lado de la demanda, el procesamiento global se incrementa en 0,49 Mt hasta las 385,71 Mt, principalmente por mayores previsiones de molienda en Argentina y Tailandia. Las exportaciones mundiales se proyectan en 192 Mt, 0,42 Mt por encima del mes anterior. Finalmente, los stocks finales globales se ajustan ligeramente al alza, de 124,02 Mt a 124,28 Mt, aunque se ubicarían 0,65 Mt por debajo de la campaña 2025/26.
Finalmente, el contrato más operado de soja (NOV26) había cerrado la rueda anterior en USD 472,5/t, mientras que en la previa de la publicación del WASDE se negociaba en USD 475/t. Tras la difusión del informe, la cotización descendió hasta los USD 470/t, registrando una caída del 1,1% respecto del precio previo a la publicación. De esta manera, el contrato quedó USD 2,5/t por debajo del cierre de la rueda anterior.