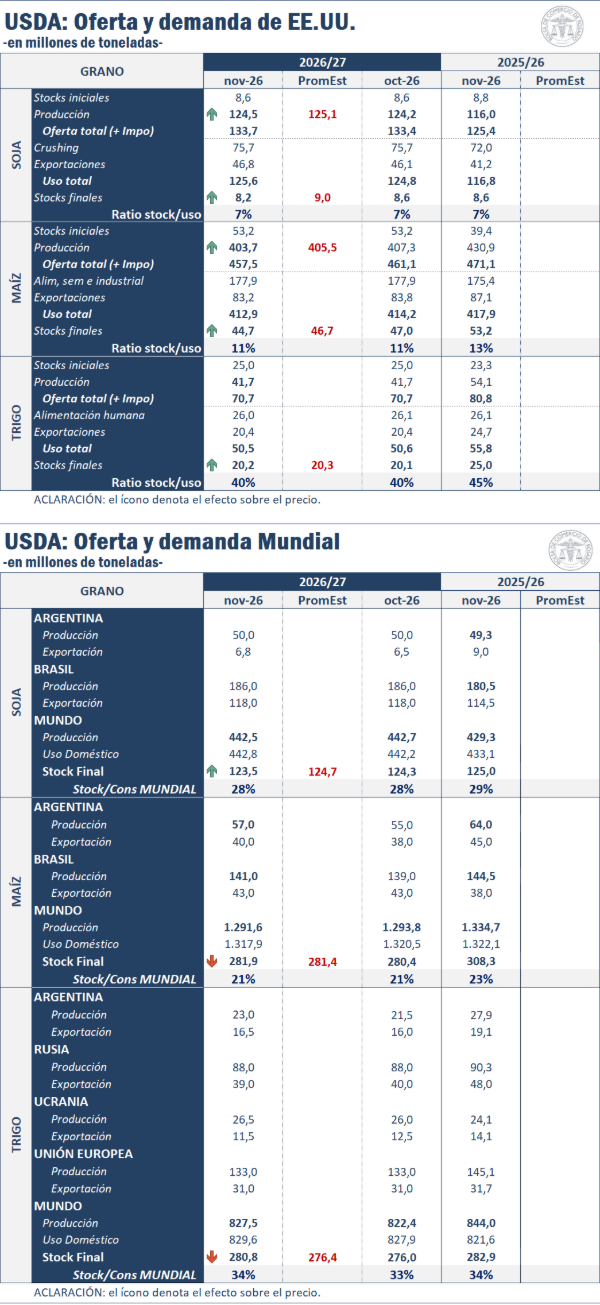
El USDA elevó las proyecciones de producción de trigo para Brasil y Argentina. En trigo, revisó al alza la producción en Argentina y Australia. Para la soja redujo las existencias finales tanto norteamericanas como globales. Menores envíos globales en trigo y maíz de otros orígenes son compensados con exportaciones argentinas.
Trigo
El informe de noviembre mantuvo sin cambios las proyecciones de producción y oferta total de trigo en Estados Unidos para la campaña 2026/27, estimadas en 41,74 Mt y 70,73 Mt, respectivamente. Por el lado de la demanda, el consumo doméstico se revisó levemente a la baja hasta las 30,1 Mt, debido a una menor utilización para alimentación humana. Las exportaciones permanecieron en 20,41 Mt, mientras que los stocks finales se incrementaron marginalmente hasta las 20,22 Mt, apenas 80.000 toneladas por encima de octubre, aunque todavía un 19% por debajo de la campaña anterior.
A nivel global, las perspectivas para el trigo 2026/27 muestran mayores suministros, consumo y existencias finales. La producción mundial fue revisada al alza en 5,12 Mt, hasta alcanzar las 827,51 Mt, principalmente por mejores perspectivas productivas para Argentina, Australia, Kazajistán y Ucrania. En particular, las estimaciones para Argentina y Australia aumentaron 1,5 Mt cada una, hasta las 23 Mt y 32,5 Mt, respectivamente, favorecidas por las buenas condiciones que acompañaron el desarrollo de los cultivos.
En términos de demanda, el consumo global se incrementó en 1,65 Mt hasta las 829,55 Mt. Por su parte, las exportaciones mundiales se revisaron ligeramente a la baja, hasta las 208,66 Mt, con recortes de 1 Mt para Rusia y Ucrania, parcialmente compensados por mayores envíos previstos desde Australia y Argentina. En este marco, los stocks finales globales se incrementaron en 4,78 Mt respecto de octubre, alcanzando las 280,82 Mt, aunque todavía se ubicarían 2,04 Mt por debajo de la campaña anterior.
El contrato más operado de trigo (DEC26) mostró una reacción levemente alcista tras la publicación del WASDE. Luego de cerrar la rueda anterior en USD 217/t, el cereal cotizaba al mismo valor en la previa del informe. Una vez conocidas las cifras del USDA, la cotización aumentó marginalmente hasta los USD 218/t, ubicándose USD 1/t por encima tanto del precio previo al reporte como del cierre de ayer.
Maíz
Para el maíz estadounidense, el USDA realizó una revisión bajista de la producción para la campaña 2026/27, recortando 3,58 Mt respecto de octubre hasta las 403,71 Mt, como consecuencia de menores rindes esperados. Por el lado de la demanda, el consumo doméstico se redujo a 329,71 Mt, con una menor utilización forrajera, estimada en 151,77 Mt, mientras que los usos alimenticios, industriales y para semillas permanecieron sin cambios en 177,94 Mt. Las exportaciones también se ajustaron a la baja hasta las 83,19 Mt. En este marco, los stocks finales se redujeron en 2,31 Mt frente al mes pasado, ubicándose en 44,67 Mt, unas 8,56 Mt por debajo del ciclo anterior.
A nivel global, las estimaciones de producción de maíz se revisaron a la baja en 2,2 Mt respecto de octubre, hasta las 1.291,55 Mt. Este ajuste respondió principalmente a los recortes productivos en Estados Unidos, Sudáfrica, México y la Unión Europea, parcialmente compensados por mayores perspectivas para Sudamérica. En particular, el USDA incrementó en 2 Mt las estimaciones de producción tanto para Argentina como para Brasil, que alcanzarían las 57 Mt y 141 Mt, respectivamente. Para Argentina, la revisión respondió a un avance de siembra superior al promedio, mientras que en Brasil se fundamentó en una mayor superficie destinada al maíz de primera.
En términos de demanda, el consumo mundial de maíz se revisó a la baja en 2,55 Mt, hasta las 1.317,92 Mt, mientras que las exportaciones globales se redujeron en 1,34 Mt, ubicándose en 209,38 Mt. Los menores envíos previstos desde Ucrania y Estados Unidos fueron parcialmente compensados por mayores exportaciones argentinas, estimadas en 40 Mt. Finalmente, los stocks finales mundiales se incrementaron en 1,5 Mt respecto de octubre, hasta las 281,94 Mt, aunque se ubicarían 26,37 Mt por debajo de la campaña 2025/26.
El contrato más operado de maíz (DEC26) registró una reacción alcista tras la publicación del WASDE, con un aumento del 3,47% respecto de su cotización previa. Luego de cerrar la rueda anterior en USD 174/t, el cereal operaba en USD 173/t antes de conocerse el informe. Tras la difusión de las estimaciones del USDA, el precio se incrementó hasta los USD 179/t, ubicándose USD 5/t por encima del cierre de la jornada anterior.
Soja
El informe de noviembre revisó al alza las estimaciones de producción de soja estadounidense para la campaña 2026/27, con un incremento de aproximadamente 330.000 toneladas respecto de octubre, hasta alcanzar las 124,48 Mt. La mayor producción prevista respondió a mejores rindes en algunos de los principales estados productores. Por el lado de la demanda, el procesamiento interno se mantuvo sin cambios en 75,66 Mt, mientras que las exportaciones se incrementaron en 680.000 toneladas, hasta las 46,81 Mt. Como resultado, los stocks finales se redujeron hasta las 8,17 Mt, aproximadamente 410.000 toneladas por debajo tanto del informe anterior como de la campaña 2025/26.
A nivel global, las proyecciones para la campaña 2026/27 muestran una producción de 442,5 Mt, un recorte marginal de 200.000 toneladas respecto del informe pasado. La revisión respondió principalmente a menores estimaciones para Ucrania, Sudáfrica, la Unión Europea y México, parcialmente compensadas por aumentos en Estados Unidos y Colombia. Por su parte, el USDA mantuvo sin modificaciones las perspectivas productivas de los principales proveedores sudamericanos: Brasil produciría 186 Mt y Argentina alcanzaría las 50 Mt.
En cuanto a la demanda, el procesamiento global de soja se revisó al alza en aproximadamente 530.000 toneladas, hasta las 386,24 Mt, principalmente por mayores previsiones de molienda en Argelia, Colombia, Tailandia y Japón. Las exportaciones mundiales también se incrementaron en 550.000 toneladas, alcanzando las 192,55 Mt, con mayores envíos previstos desde Estados Unidos y Argentina. Finalmente, los stocks finales globales fueron revisados a la baja en 780.000 toneladas, hasta las 123,5 Mt, ubicándose 1,48 Mt por debajo de la campaña anterior.
El contrato más operado de soja (ENE27) también presentó una reacción alcista luego de conocerse las cifras del USDA, con un incremento del 3,21% respecto de su valor previo al informe. Tras cerrar la rueda anterior en USD 438,9/t, la oleaginosa cotizaba en USD 436/t antes de la publicación. Posteriormente, el precio ascendió hasta los USD 450/t, superando en USD 11,1/t el cierre de la jornada anterior.