
 Reporte del Mercado de Granos
Buenas perspectivas para la exportación de trigo argentino ante la caída de la cosecha brasileña
1. Nuevas oportunidades para el trigo argentino
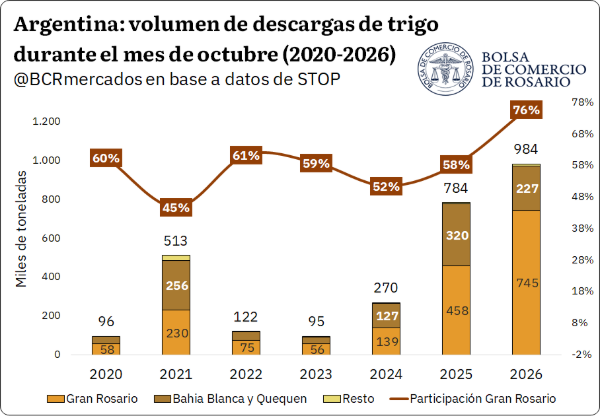
Para el cierre de la actual campaña 2025/26, podemos decir que el desempeño exportador del trigo argentino es de los más excepcionales de los que se tenga registro: entre septiembre y octubre se estarían despachando casi 2 Mt al mundo, un récord histórico para ese bimestre, según datos preliminares de NABSA. Por supuesto, el correlato en el movimiento logístico interno es visible: en octubre se descargaron más de 980.000 toneladas de trigo por medio de camiones en puertos argentinos, el valor máximo para ese mes en los últimos años. A su vez, el Gran Rosario concentró una participación récord con el 76% de las entradas del cereal a los puertos.
El frente externo se viene presentando más favorable que nunca para nuestro país, aunque aparecen las primeras señales de que esa posición podría relajarse hacia adelante. Según el último reporte de SovEcon, Rusia habría logrado exportar cerca de 2,9 Mt de trigo en octubre, el valor más alto desde el inicio de la nueva campaña, con el redireccionamiento de envíos a través del Báltico como vía de salida. A ello se suma que Rusia y Ucrania estarían reanudando las negociaciones de paz en Abu Dabi en las próximas semanas, lo que pone sobre la mesa una desescalada del conflicto y, con ella, una posible normalización de los embarques de la región.
De concretarse, el lugar privilegiado que encontró Argentina durante todo este tiempo como uno de los principales orígenes del cereal podría empezar a desvanecerse.
Del otro lado, aparece Brasil con una potencial demanda extraordinaria. Durante la cosecha de invierno, la calidad del trigo brasileño se vio profundamente afectada por las lluvias, sobre todo en São Paulo y Paraná, donde no solo se resintió la producción, sino que, además, las características del grano quedaron por debajo del estándar esperado por la industria. CONAB proyecta para la 2026/27 una producción de 5,73 Mt, un 27,2% por debajo de la del año pasado.
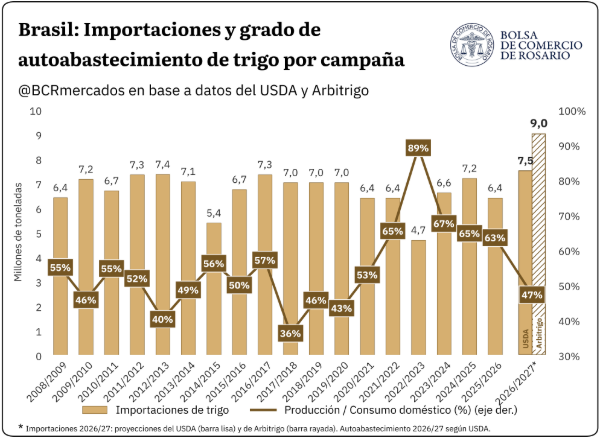
El cuadro se traduce en un grado de autoabastecimiento en retroceso. Según datos del USDA de consumo doméstico y producción, Brasil cubriría con cosecha propia apenas el 47% de sus necesidades, una fuerte caída frente al 63% de la campaña anterior y el registro más bajo desde 2019/20. En consecuencia, se proyectan importaciones en máximos: 7,5 Mt según el último informe de oferta y demanda del USDA, por encima del récord previo de la serie, mientras que algunas estimaciones privadas, como las de Arbitrigo (la Asociación Brasileña de la Industria del Trigo) o Safras & Mercado, manejan valores de entre 8,5 y 9 Mt.
Argentina, por su parte, encarará ese escenario con una oferta holgada: con un carry de esta campaña a la siguiente de más de 5 Mt y una producción estimada actualmente en 23,8 Mt, la disponibilidad total rondaría las 29 Mt. Resta ver en qué condiciones llega Argentina a esa nueva campaña, con un tablero internacional que podría lucir distinto al de los últimos meses.
2. Soja: las importaciones en su segundo nivel más alto del siglo
El ritmo exportador del complejo soja muestra firmeza. Entre abril y octubre, medidos en porotos equivalentes, los despachos acumulan un saldo de 30,2 millones de toneladas, según INDEC y datos preliminares de NABSA para octubre. Esta cifra representa un avance del 66% de las exportaciones proyectadas para toda la campaña entre poroto y subproductos, en línea con el promedio de años anteriores.
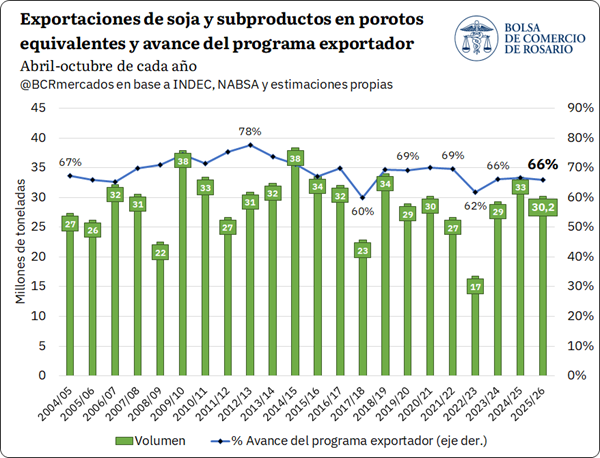
Desagregando el dato por sus subproductos, en aceite llevaríamos 3,88 Mt embarcadas, el tercer mejor año en exportación para esta altura de la campaña. En harina, las ventas externas acumularían 18,81 Mt, apenas por encima del promedio de los últimos años, sin contar la 2022/23. Por último, en poroto llevaríamos 5,31 Mt despachadas.
Mientras la exportación muestra un ritmo comercial firme, los negocios en el mercado interno no alcanzan a igualar el dinamismo que mantiene el frente externo. A la semana que terminó el 28 de octubre, los compromisos totales para la 2025/26 alcanzan 31,36 Mt, según datos de SAGyP, quedando por venderse un 29,3% de la producción, 16,8 p.p. más que el promedio. En términos relativos, el tramo que queda para alcanzar al ritmo promedio todavía es considerable.
En esta línea, mientras las compras internas se mueven a un ritmo discreto, la soja importada gana terreno en la industria local. Paraguay cosechó un volumen récord en la 2025/26, por primera vez rompiendo la barrera de las 12 Mt, según USDA, al tiempo que las importaciones argentinas de soja llegaron a su segundo nivel más alto en el siglo.
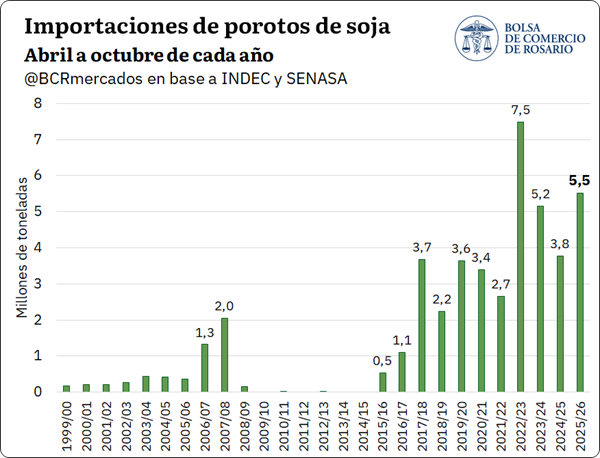
De este modo, en lo que va de la campaña se compraron al exterior 5,5 Mt de poroto de soja. La cifra toma mayor relevancia comparando con el primer registro más alto de la serie, que fue la 2022/23. En aquella campaña, la Argentina había sufrido una trágica sequía que dejó una producción local de tan solo 20 Mt, siendo la más baja desde la 1998/99. La campaña 2025/26 distó muchísimo de ser comparable.
Hacia adelante, particularmente el aceite de soja perfila a tener un desempeño exportador destacable. El programa de embarques para los próximos 30 días (line up) repuntó fuertemente en el último tiempo, y esta semana alcanzó un pico de 410.000 tn, siendo el segundo valor más alto del último lustro para esta semana. Esto se da mientras la India, principal comprador global de aceites vegetales y principal socio argentino en ese mercado, registra importaciones en máximos de más de un año, lo que estaría ayudando a traccionar las ventas externas.
En el mercado local, las cotizaciones comienzan a sentir el rigor de las caídas de Chicago. La pizarra de soja esta semana se negoció en torno a los $ 540.000 o US$ 350/t, siendo su nivel más bajo desde fines de agosto.
La trayectoria del precio en la plaza rosarina sigue la tendencia de los futuros de Chicago, donde el poroto cae todavía sin encontrar piso. Allí, el futuro con vencimiento en noviembre cotizó en un mínimo de US$ 436/t, cuando la semana pasada se negociaba arriba de los US$ 450/t. De este modo, los futuros de soja acumulan una cuarta semana consecutiva de pérdidas y están en mínimos de 11 semanas.
Detrás de esta caída se encuentra, ante todo, la entrada al mercado de la cosecha estadounidense, que perfila a marcar un récord productivo. Según el último informe Crop Progress del USDA, el avance de la trilla es de un 88%. Similar efecto tuvo el desplome del Brent: el viernes pasado cotizaba US$ 117 el barril y durante esta semana cayó a US$ 94, ajustando un 20%. La reacción vino de la mano con mayores expectativas que Estados Unidos e Irán lleguen a un acuerdo de paz, que se reforzó con la victoria de la oposición en las elecciones de medio término americanas.
3. El maíz argentino sigue fuerte en el frente externo
Ya entrando en la recta final del año, octubre resultó un mes excepcional en lo que a embarques se refiere. En base a datos de NABSA, Argentina habría despachado más de 3,9 Mt de maíz al exterior, con Vietnam sobresaliendo entre los destinos, con compras por cerca de 1 Mt en el mes. El line up, en tanto, sigue más fuerte que nunca: la programación de embarques se proyecta en cerca de 2 Mt, el valor más alto del último lustro para esta altura del año y que duplica el promedio de las últimas campañas para la fecha.
En línea con lo señalado en reportes anteriores, el panorama internacional para el maíz argentino se presenta muy favorable. Ucrania, pese a encontrarse en plena cosecha, no logra sacar su cereal por los puertos del Mar Negro ante las interrupciones en la navegación derivadas de la escalada del conflicto. Brasil, por su parte, viene exportando menos: entre marzo y octubre habría embarcado cerca de 22 Mt según datos de ANEC, un 12,5% por debajo del acumulado del año anterior y un 24% menos que el promedio de las últimas cuatro campañas, en un contexto de mayor demanda interna. En este sentido, el maíz argentino estaría siendo el más competitivo para la gran mayoría de destinos, lo que se traduce en una fuerte tracción externa.
Ahora bien, ese ritmo firme de embarques argentino no se tradujo, como en otros períodos, en presiones al alza sobre el disponible. La contracara del volumen que sale por los puertos es un sector exportador que ya tiene cubierta buena parte de sus necesidades: cruzando las compras internas acumuladas a la última semana de octubre de cada campaña con las exportaciones acumuladas a ese mes de cada año, se estima un remanente de cerca de 8,8 Mt sin embarcar para la campaña actual. Se trata de un máximo absoluto para la serie y, en términos relativos, representa el 26% de las compras totales, el segundo registro más alto de la serie.
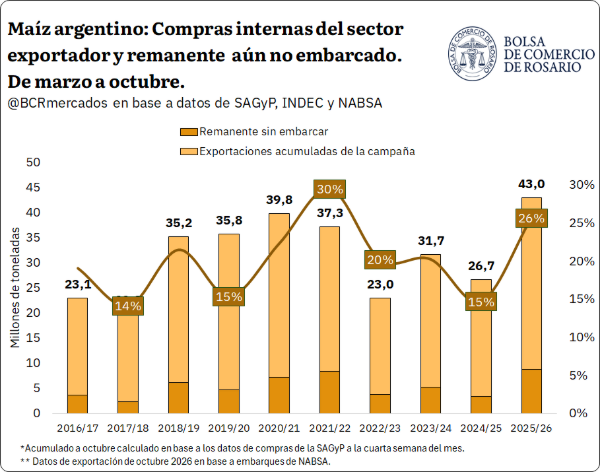
En el mercado interno, el panorama es igual de holgado: aunque se estuvieron acelerando las ventas este último tiempo, todavía quedan más de 14,4 Mt por vender, considerando el uso como semilla, el valor máximo de la serie.
Sobre ese cuadro se montó el recorrido bajista del mes en las cotizaciones internas, influidas sobre todo por el panorama internacional. Tal como señalamos la semana pasada, octubre fue uno de los meses más bajistas del año en Chicago, y el maíz no se quedó atrás: a mitad de esta semana cotizó en US$ 173,5/t, acumulando una caída de casi el 20% desde los máximos de fines de septiembre. El movimiento tuvo su correlato en el mercado local, con una pizarra en torno a los US$ 179,2/t, ello es, US$ 10,8/t por debajo de sus valores previos. Las posiciones diferidas siguieron el mismo camino, con los contratos a diciembre y abril ajustando de manera prácticamente idéntica, en torno a los US$ 187,4/t y US$ 187,6/t respectivamente.
A diferencia de lo que suele ocurrir a esta altura del año, tanto la posición disponible como las futuras siguieron el mismo sendero, sin que la brecha se achicara con el paso de los días. Con una pizarra que carga el peso de un elevado volumen de maíz por comercializar y una demanda ya abastecida, el pase a diciembre se ubica en torno al 32% TNA y suma hoy US$ 7,4/t, el valor más alto en términos absolutos de los últimos diez años.
Oferta y Demanda proyectada
Índice de contenidos
- Agricultura y ganadería en Santa Fe: cómo cambió el mapa productivo en la última década
- China en el comercio mundial de soja: evolución y perspectivas hacia adelante
- Mercados de capitales: expectativas electorales en Estados Unidos y desafíos regionales
- Novillos: una oferta atípica en un mercado que pierde firmeza