
 Reporte del Mercado de Capitales
Mercados de capitales: expectativas electorales en Estados Unidos y desafíos regionales
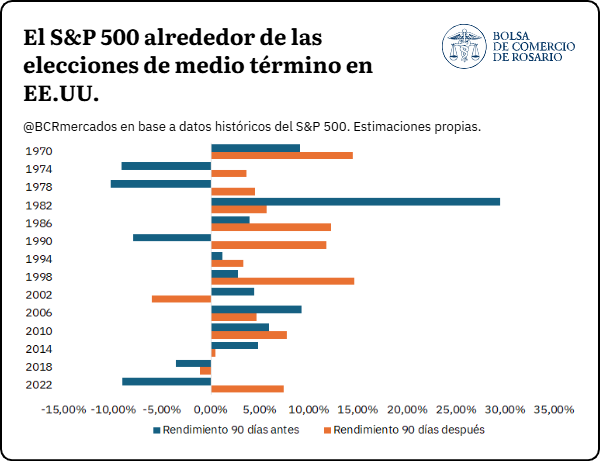
Elecciones de medio término en EE. UU.: el desempeño histórico del S&P 500
Las elecciones de medio término en Estados Unidos suelen concentrar la atención de los mercados por sus implicancias sobre la composición del Congreso y la agenda económica durante la segunda mitad del mandato presidencial. Más allá de los resultados políticos, la experiencia histórica muestra un desempeño particularmente favorable del mercado accionario estadounidense durante los meses posteriores a estos comicios.
Una estimación propia para las últimas catorce elecciones de medio término celebradas entre 1970 y 2022 muestra que el S&P 500 registró una suba promedio cercana al 2,2% durante los 90 días previos a cada elección, mientras que el rendimiento promedio durante los 90 días posteriores ascendió a aproximadamente 6,0%.
Estos datos no implican necesariamente una relación causal entre las elecciones y el comportamiento de las acciones, ya que el desempeño del mercado también depende del ciclo económico, las ganancias corporativas, la política monetaria y las condiciones financieras. Sin embargo, el patrón histórico sugiere que la finalización del proceso electoral y la consecuente reducción de la incertidumbre política han coincidido, normalmente, con un mejor desempeño del S&P 500 durante los meses posteriores a las elecciones, aunque con sus condimentos propios en cada elección.
Sin embargo, las primeras ruedas posteriores a las elecciones de medio término de 2026 mostraron una elevada volatilidad. Tras una reacción inicial favorable de Wall Street, el jueves 5 de noviembre los principales índices estadounidenses registraron fuertes retrocesos: el S&P 500 cayó un 4,4%, mientras que el ETF Invesco QQQ, que replica el índice Nasdaq-100 y ofrece exposición a grandes compañías como Nvidia, Apple, Microsoft, Amazon y Alphabet, registró una caída superior al 6%. La corrección estuvo impulsada principalmente por las compañías tecnológicas vinculadas a la inteligencia artificial, en un contexto de preocupación por posibles restricciones regulatorias al desarrollo de centros de datos tras los resultados electorales.
La magnitud de la corrección no se observaba desde abril de 2025, cuando el anuncio de nuevos aranceles comerciales por parte de la administración estadounidense provocó una caída diaria del 4,8% en el S&P 500. A diferencia de aquel episodio, asociado a los temores de una desaceleración económica global y mayores presiones inflacionarias, el retroceso del 5 de noviembre estuvo vinculado principalmente a la incertidumbre sobre las perspectivas de inversión en inteligencia artificial. En particular, los resultados electorales incrementaron la preocupación de los inversores ante la posibilidad de mayores limitaciones a la expansión de la infraestructura tecnológica estadounidense.
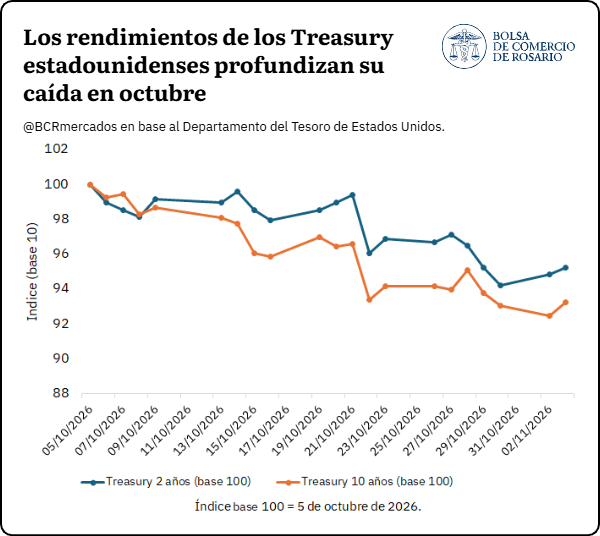
Estados Unidos: las tasas del Tesoro retroceden en un contexto de definiciones electorales
En las semanas previas a las elecciones de medio término en Estados Unidos, los rendimientos de los bonos del Tesoro registraron una corrección significativa. Entre el 5 de octubre y el 3 de noviembre de 2026, la tasa del Treasury a 10 años descendió del 5,31% al 4,95%, acumulando una caída de 36 puntos básicos, mientras que el rendimiento del bono a 2 años retrocedió del 4,84% al 4,61%, equivalente a 23 puntos básicos.
La reducción de los rendimientos de los títulos del Tesoro puede favorecer las valuaciones bursátiles, dado que menores tasas de descuento incrementan, manteniendo constantes las demás variables, el valor presente de los flujos de fondos futuros de las empresas.
Por otro lado, el resultado de las elecciones de medio término introdujo un nuevo elemento en las expectativas de los inversores, ya que la reacción favorable de los mercados podría responder tanto a que el resultado electoral ya estaba anticipado como a la perspectiva de un escenario de “gridlock”, como se denomina a la situación en que Congreso y Poder Ejecutivo quedan bajo el control de distintos partidos. Esta distribución del poder puede limitar la aprobación de cambios significativos en la política económica, un escenario que algunos inversores interpretan como una fuente de mayor previsibilidad.
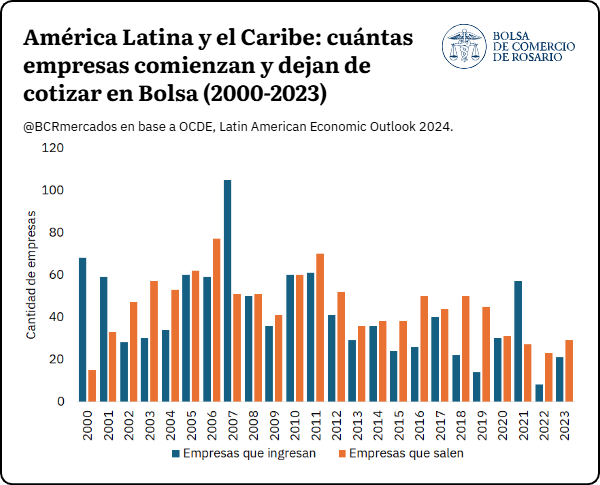
América Latina: cada vez menos empresas cotizan en los mercados bursátiles
Los mercados bursátiles de América Latina y el Caribe han mostrado un debilitamiento en su capacidad para incorporar nuevas empresas cotizantes durante las últimas décadas. Según datos de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), entre 2000 y 2011 se registraron períodos de elevada actividad en materia de nuevas cotizaciones bursátiles, destacándose 2007 con un máximo del período analizado (2000-2023) de 105 incorporaciones. Sin embargo, en los años posteriores se observó una marcada disminución en la cantidad de compañías que ingresaron a los mercados accionarios de la región.
Esta tendencia estuvo acompañada por un número persistente de empresas que dejaron de cotizar en Bolsa, superando en numerosos años a las nuevas incorporaciones. En 2019, por ejemplo, apenas 14 compañías comenzaron a cotizar públicamente, mientras que 45 fueron excluidas de los mercados bursátiles, resultando en una reducción neta de 31 empresas cotizantes. Si bien 2021 representó una recuperación excepcional, con 57 incorporaciones frente a 27 exclusiones, el dinamismo volvió a moderarse posteriormente. En 2022 se registraron solamente 8 nuevas cotizaciones y 23 exclusiones, mientras que en 2023 las cifras fueron de 21 y 29, respectivamente. De esta manera, en ambos años el número de empresas que abandonaron los mercados bursátiles superó al de aquellas que comenzaron a cotizar.
La evolución refleja uno de los principales desafíos estructurales de los mercados de capitales latinoamericanos: ampliar y sostener la cantidad de compañías que ofrecen sus acciones al público inversor. La reducción neta de empresas cotizantes no implica necesariamente una disminución del número total de empresas que operan en la economía, sino un menor universo de compañías cuyos títulos se negocian en los mercados bursátiles.
La pérdida de profundidad de los mercados bursátiles latinoamericanos también se refleja en la reducción de los fondos de inversión especializados en acciones de la región. Según un relevamiento de Bloomberg Intelligence publicado el 29 de octubre de 2026, mientras que en 2015 existían más de 660 fondos de este tipo a nivel global, actualmente se contabilizan apenas 226. Esta disminución evidencia una contracción significativa de los vehículos de inversión dedicados específicamente a los mercados accionarios latinoamericanos.
En paralelo, de acuerdo con datos de Morningstar citados por Bloomberg, el patrimonio administrado por fondos de acciones latinoamericanas comercializados fuera de la región pasó de más de US$ 60.000 millones en 2010 a aproximadamente US$ 19.000 millones en 2025. Sin embargo, el artículo también señala que comenzaron a observarse algunos ingresos de capital, principalmente a través de fondos pasivos europeos, en un contexto de renovado interés por las valuaciones de las compañías latinoamericanas.
Nace el primer ETF argentino
El gForce MSCI MERVAL FCIA ETF es el primer fondo cotizado (ETF) de oferta pública en la historia del mercado de capitales argentino, lanzado el 3 de noviembre de 2026. Se trata de un fondo que permite acceder mediante una única operación a una cartera de acciones representativas del mercado argentino.
En este sentido, resulta importante distinguir entre un índice bursátil y un fondo de inversión. El tradicional índice MERVAL ya existía como referencia del desempeño de las principales acciones argentinas, pero no constituía por sí mismo un instrumento que pudiera comprarse o venderse. En octubre de 2026, BYMA y MSCI lanzaron el índice MSCI MERVAL, integrado por 19 compañías seleccionadas según criterios de tamaño y liquidez. El nuevo ETF busca replicar el comportamiento de este índice mediante cuotapartes que se negocian en Bolsa de manera similar a las acciones.
Entre las compañías de mayor ponderación se destacan YPF (15%), Grupo Financiero Galicia (15%), Banco Macro (13%), Pampa Energía (12%) y BBVA Argentina (8%), que conjuntamente representan aproximadamente el 63% del índice. El lanzamiento constituye un avance para el mercado de capitales argentino, al ampliar las alternativas de inversión y facilitar el acceso a una cartera de acciones locales sin necesidad de adquirir cada título individualmente.
Oferta y Demanda proyectada
Índice de contenidos
- Buenas perspectivas para la exportación de trigo argentino ante la caída de la cosecha brasileña
- Agricultura y ganadería en Santa Fe: cómo cambió el mapa productivo en la última década
- China en el comercio mundial de soja: evolución y perspectivas hacia adelante
- Novillos: una oferta atípica en un mercado que pierde firmeza