
 Economía
China en el comercio mundial de soja: evolución y perspectivas hacia adelante
A fines de los ochenta, China exportaba más de un millón de toneladas de soja por año y se ubicaba como el cuarto exportador mundial. Hoy es, por lejos, el mayor importador del mundo. En el medio, el país pasó de vender poroto al mundo a ordenar gran parte de su comercio.
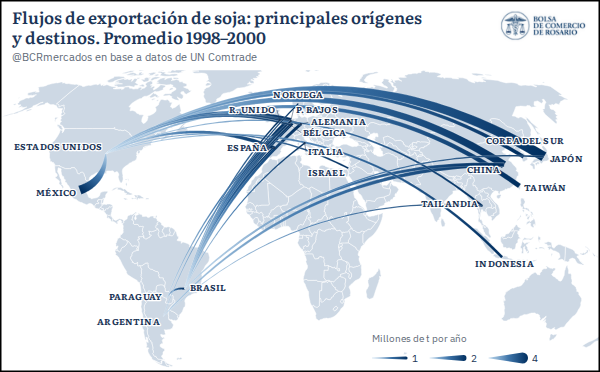
Para dimensionar este suceso basta con mirar la foto del cambio de siglo. A fines de los noventa, el comercio de soja tenía su centro en el hemisferio norte: Estados Unidos era el origen dominante y abastecía a Europa, Japón, Taiwán, Corea del Sur y México, entre otros destinos. Brasil, muy lejos de sus volúmenes actuales, enviaba la mayor parte de su producción a Europa, que concentraba cerca del 40% de las importaciones mundiales, muy por encima de China, por entonces un país más dentro de Asia.
Veinticinco años después, el mapa es otro. En el promedio 2023-2025 China recibió cerca del 60% de las exportaciones del poroto. Europa le sigue de lejos, con poco más del 8%, y ningún otro destino supera el 6%. Por el lado de la oferta, la concentración también es muy marcada: Brasil aporta el 58% de los envíos y Estados Unidos el 27%, por lo que entre los dos explican más de cuatro de cada cinco toneladas que se comercian. Más atrás aparecen Paraguay, Argentina y Canadá.
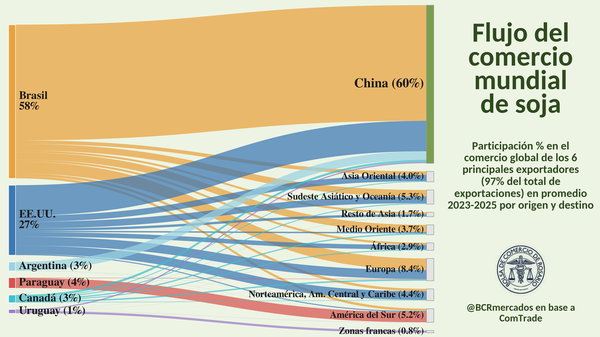
Europa dejó de ser el principal destino y Estados Unidos perdió su lugar como proveedor dominante, mientras China y Brasil quedaron en el centro del comercio. La demanda china también impulsó la expansión del área sembrada en Sudamérica y le dio al gigante asiático un peso clave en las negociaciones comerciales, sobre todo frente a Estados Unidos. En esta nota repasamos cómo llegó a ese lugar, qué sostiene su demanda y qué implica esta concentración para los exportadores.
China, cuna del cultivo
Es curioso que el país que hoy concentra el grueso de las compras mundiales de soja (con 115 Mt importadas estimadas para la campaña 2026/27 según el USDA) haya sido también su lugar de origen. La soja se domesticó en China hace entre 6.000 y 9.000 años a partir de su pariente silvestre: la Glycine soja, planta trepadora con bajo contenido de aceite y alto en proteína. Hace unos 4.000 años ya sembraban variedades con mayor contenido de aceite, y la planta había pasado de un hábito rastrero a crecer con un solo tallo (o pocas ramas erectas) y hojas más grandes.
Aunque hoy gran parte de la cosecha mundial se destina a la alimentación animal, históricamente la soja tuvo en China un papel central como alimento humano. Con el tiempo se aprendió a procesarla para volverla más digerible, y también a molerla, calentarla y prensarla para obtener aceite de cocina, entre otros usos. Sin embargo, a pesar de sembrarse en todo el país, la soja funcionaba como cultivo secundario, en tierras en barbecho o en los bordes de los campos productivos, aprovechando su capacidad de fijar nitrógeno en el suelo.
Tras alcanzar un pico en la década de 1930, la producción china de soja inició un largo declive, que diversas fuentes asocian a la competencia de Estados Unidos y a los años de guerra y revolución. Con la llegada del socialismo, la planificación económica puso a los cereales por encima de todo. Durante el Gran Salto Adelante, el énfasis en el trigo y el arroz desplazó aún más a las oleaginosas, y hasta los años noventa la política agrícola tendió a reprimir el consumo de aceites y de carne.
El giro llegó con la reforma y apertura. Desde los años noventa, China mejoró los precios que pagaba a los productores, habilitó importaciones y abrió espacio a la inversión en procesamiento y crushing. A fines de esa década todavía exportaba más de un millón de toneladas por año. Diez años después ya era importador neto, y desde entonces no dejó de crecer.
China hoy: más ingresos, más carne, más soja
En las últimas décadas, la mejora del nivel de vida en China se tradujo en un mayor consumo de carne. Según datos del Banco Mundial, el PBI per capita pasó de USD 342 en 1975 a casi USD 13.800 en 2025, a precios constantes de 2015. En paralelo, la carne fue ganando lugar en la dieta. El cerdo, la carne más consumida del país, alcanzaría cerca de 59 Mt en 2027 según proyecciones del USDA, alrededor de la mitad del consumo mundial.
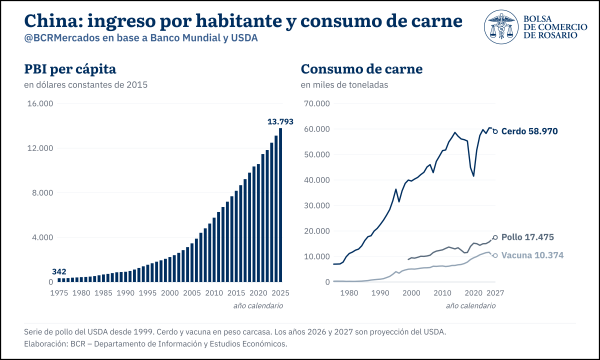
Detrás de buena parte del crecimiento de las importaciones de soja está ese cambio en la dieta. Casi todo el poroto que compra China se procesa dentro del país para obtener dos productos: harina de alto contenido proteico, destinada al consumo animal, y aceite comestible para consumo humano. Según el USDA, a comienzos de los noventa el consumo chino rondaba las 2 Mt entre harina y aceite de soja; para 2026/27 las proyecciones se ubican en 86,9 Mt y 20,7 Mt, respectivamente.
La producción doméstica del gigante asiático no pudo acompañar ese ritmo de crecimiento. De acuerdo con el USDA, el consumo interno de soja pasó de 5,6 Mt a mediados de los sesenta a 136 Mt proyectadas para 2026/27, mientras que la producción apenas llegaría a 21 Mt. La diferencia se cubre con importaciones, que alcanzarían 115 Mt en la campaña actual.
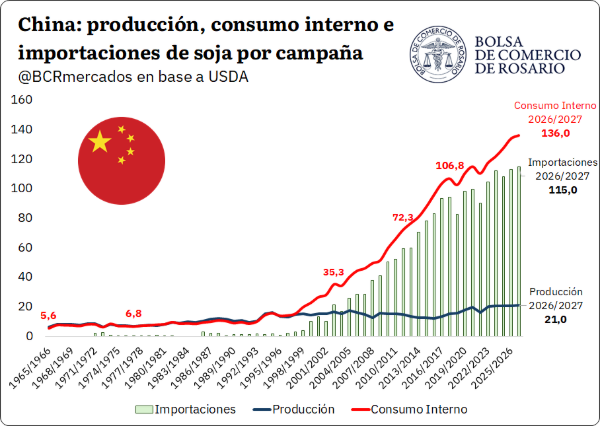
Esa brecha no es casual. Desde mediados de los noventa, China viene incentivando el abastecimiento interno de cereales con un paquete que incluye pagos por superficie, subsidios a la maquinaria y precios sostén, centrado en el arroz, el trigo y el maíz. La soja, en cambio, quedó en un segundo plano. En efecto, el poroto compite por un recurso limitado, el suelo, que el gobierno prefirió destinar a los cereales, en particular al arroz y al trigo, considerados centrales para la seguridad alimentaria.
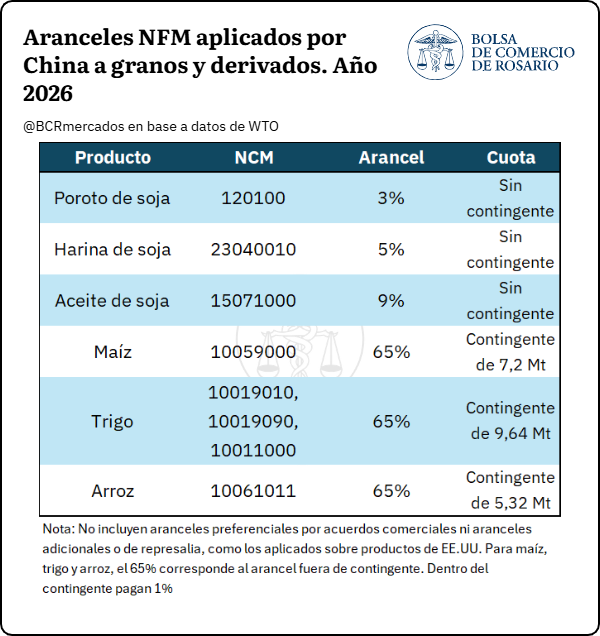
La estructura arancelaria completó el esquema. El poroto paga un arancel del 3%, por debajo del que enfrentan la harina y el aceite, de modo que China resignó la producción primaria, pero retuvo dentro de sus fronteras la industrialización. Los cereales, en cambio, solo ingresan con un arancel del 1% dentro de contingentes de importación de 7,2 Mt para el maíz, 9,64 Mt para el trigo y 5,32 Mt para el arroz; por fuera de esas cuotas, el arancel trepa al 65%. Se trata de volúmenes acotados frente a la escala del consumo: según el USDA, China demandaría en 2026 unas 320 Mt de maíz, 150 Mt de trigo y 147 Mt de arroz para consumo interno, por lo que los contingentes equivalen a apenas entre el 2% y el 6% de esos totales.
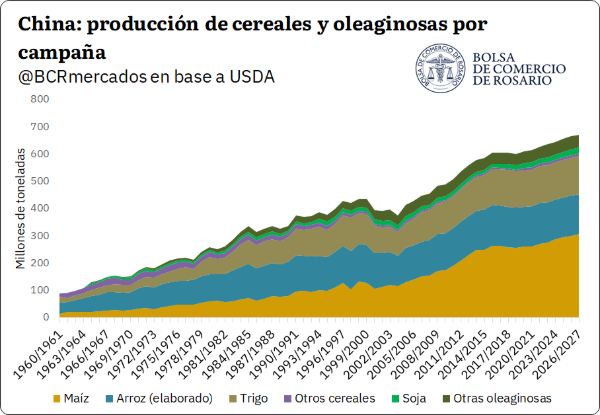
Los resultados de la estrategia se reflejan en la producción. Según el USDA, la cosecha china de cereales pasó de unas 90 Mt a comienzos de los sesenta a más de 600 Mt proyectadas para 2026/27, con el maíz como principal motor, subiendo de 14 Mt a 307 Mt en el mismo período. La soja, en cambio, creció a un ritmo mucho menor (de algo menos de 8 Mt a mediados de los sesenta a 21 Mt en la campaña actual) y hoy representa apenas alrededor del 3% del total de granos y oleaginosas producidos en el país.
El comercio mundial de soja y el plan de China
El resultado de estas décadas es un mercado mundial de soja concentrado en pocos actores. Del lado de la demanda, China absorbe cerca del 60% de la soja que se comercia en el mundo. Del lado de la oferta, Brasil y Estados Unidos explican más de cuatro de cada cinco toneladas exportadas. La dependencia es mutua.
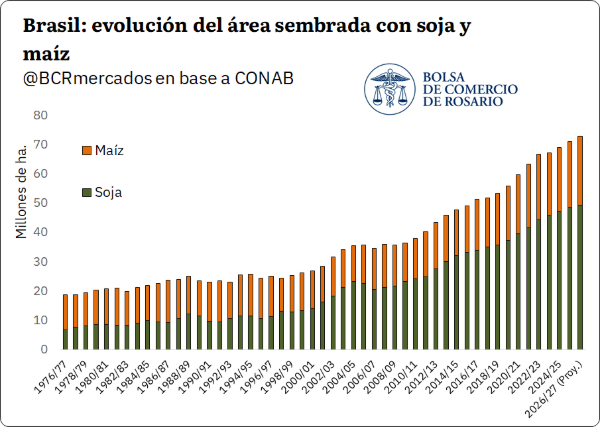
Brasil es el país que mejor acompañó el crecimiento de la demanda china. Según datos de CONAB, la superficie sembrada con soja pasó de unos 7 millones de hectáreas a mediados de los setenta a cerca de 49,3 millones proyectadas para 2026/27, un ritmo mucho más sorprendente que el de otros cultivos, como el maíz. Esta expansión se tradujo en una relación muy estrecha con el gigante asiático: según datos de ANEC, China representó cerca del 70% de las exportaciones de poroto de Brasil entre enero y septiembre de 2026.
Hacia adelante, el plan de China para los años venideros sería seguir consolidando esta tendencia. La estrategia de seguridad alimentaria de China se apoya en una distinción que el gobierno formalizó en 2013-2014: “autosuficiencia básica en cereales y seguridad absoluta en granos para consumo humano”. En la práctica, esto significa garantizar con producción propia el arroz, el trigo y el maíz, y recurrir al mercado internacional para el resto. Esa prioridad se reforzó en los últimos años. En la misma línea, el 15.º Plan Quinquenal (2026-2030), aprobado en marzo de 2026, fija como objetivo vinculante una capacidad de producción de alrededor de 725 Mt de granos para fin de la década.
Con la soja, el planteo es distinto. Desde 2019, en plena disputa comercial con Estados Unidos, Pekín intentó aumentar la producción doméstica, primero con el Plan de Revitalización de la Soja y luego con la meta de 23 Mt para 2025 del 14.º Plan Quinquenal (2021-2025). La superficie efectivamente creció, pero la cosecha de 2025 fue de 20,9 Mt, por debajo del objetivo. Aun alcanzando las metas, la producción local cubriría apenas una fracción de un consumo en torno a las 136 Mt para la 2026/27.
El esfuerzo se trasladó entonces hacia dos frentes. El primero es reducir la demanda. El Ministerio de Agricultura chino viene promoviendo dietas con menos harina de soja en el alimento balanceado. Según la Asociación China de la Industria de Piensos la participación bajó de cerca del 18% en 2017 a algo más del 13% en 2025, y la meta es llevarla a alrededor del 10% hacia 2030. A esto se suma la reducción del plantel de cerdas impulsada por el gobierno.
El segundo frente es diversificar el abastecimiento. Desde 2008, la estrategia de “salir al exterior” alentó a empresas chinas a invertir en producción, logística y puertos en otros países, como lo muestra la presencia de COFCO en terminales portuarias sudamericanas. Tras la guerra comercial de 2018 con Estados Unidos, China además amplió el acceso a proteínas alternativas, como harinas de otras oleaginosas, y abrió su mercado a nuevos orígenes. El resultado fue un desplazamiento progresivo de sus compras hacia Sudamérica, y en especial hacia Brasil, que hoy concentra la mayor parte de sus importaciones. La soja estadounidense, en cambio, quedó cada vez más atada a la agenda de negociación bilateral.
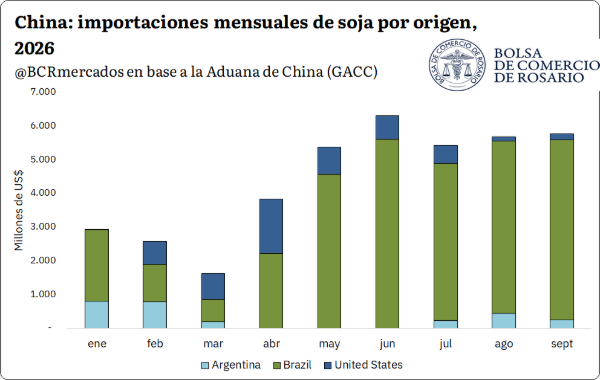
Los datos de la Aduana china para 2026 reflejan este patrón, aunque también el peso de la agenda bilateral con Estados Unidos. Entre enero y septiembre, Brasil explicó cerca del 80% del valor de las importaciones chinas de soja, con predominio a partir de abril, cuando ingresa su nueva cosecha. Estados Unidos tuvo una participación relevante desde febrero, en línea con el compromiso asumido por China en octubre de 2025 de comprar 25 Mt anuales de soja estadounidense. Sin embargo, luego del acuerdo comercial anunciado entre China y Estados Unidos en septiembre de este año, la soja sigue enfrentando un arancel adicional del 10%, lo que llevó a los procesadores privados chinos a priorizar la mercadería sudamericana.
Más allá de esto, China seguiría siendo, por lejos, el principal comprador mundial de soja. Lo que parece más bien estar cambiando es el ritmo de crecimiento de esa demanda y la forma en que se abastece. Para los países exportadores, esto plantea un escenario en el que ganar mercado dependerá por ahí menos de la expansión china y más de la competencia por sus importaciones.
Fuentes:
Bouratoglou, M., Khor, J., Mullumby, J., Peng, K. y Larimer, J. (2025). The outlook for China’s soybean imports: Slowing protein production yields to policy objectives. S&P Global Commodity Insights.
da Silva, C. M. y de Majo, C. (Eds.). (2022). The age of the soybean: An environmental history of soy during the Great Acceleration. The White Horse Press.
Gale, F., Valdes, C. y Ash, M. (2019). Interdependence of China, United States, and Brazil in soybean trade (Informe OCS-19F-01). U.S. Department of Agriculture, Economic Research Service.
Lander, B. y DuBois, T. D. (2022). A history of soy in China: From weedy bean to global commodity. En C. M. da Silva y C. de Majo (Eds.), The age of the soybean: An environmental history of soy during the Great Acceleration (pp. 29–47). The White Horse Press.
Regalado Florido, E. (2026, 9 de marzo). La gobernanza estratégica de China: Análisis del XV Plan Quinquenal y la Ley de Planificación Nacional en el marco de la modernización. Observatorio de la Política China.
Oferta y Demanda proyectada
Índice de contenidos
- Buenas perspectivas para la exportación de trigo argentino ante la caída de la cosecha brasileña
- Agricultura y ganadería en Santa Fe: cómo cambió el mapa productivo en la última década
- Mercados de capitales: expectativas electorales en Estados Unidos y desafíos regionales
- Novillos: una oferta atípica en un mercado que pierde firmeza