
 Reporte del Mercado de Granos
Mercado de granos: cierra uno de los meses más bajistas del año
1. Soja y maíz caen a mínimos de dos meses en Chicago
Tras la sorpresa electoral en Brasil, los granos cayeron en Chicago y refuerzan el sendero bajista, sumando cinco semanas de caídas casi ininterrumpidas.
El frente cambiario jugó un papel clave abriendo con una depreciación de un 12% para el real contra el dólar, incrementando la competitividad de las exportaciones brasileras. En definitiva, ello se traduce en un abaratamiento de los bienes brasileros para los compradores del resto del mundo (siempre que esta depreciación no se traslade a precios), lo cual presiona a la baja los precios del resto de los orígenes, incluido EE. UU.
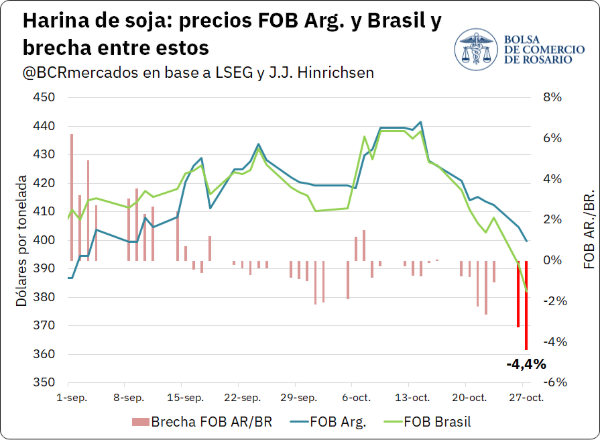
Esto significa que la depreciación inmediata del real provocó una caída de los precios de exportación (FOB) de Brasil en dólares, debido a la pérdida de valor del real respecto a la divisa estadounidense. En el caso de la harina de soja, el FOB brasilero cayó el lunes un 4,0% respecto al viernes pasado. Este ajuste provocó un efecto de arrastre para el FOB argentino, que sin embargo cayó menos. El efecto neto fue una pérdida de competitividad del producto de exportación estrella argentino, con una brecha entre precios FOB que llegó al 4,4%, una diferencia que no se veía desde hace por lo menos dos meses.
Sin embargo, el efecto de la depreciación del signo brasilero no cambió el panorama para el maíz: Argentina sigue siendo el origen más competitivo de la región. No debe perderse de vista que este retroceso de los precios se enmarca en un contexto netamente bajista para el cereal en Chicago. El lunes posterior a las elecciones el FOB brasilero cayó un 1,5% llegando a los US$ 213/t; arrastrando al FOB argentino de maíz, que cayó 1,1% en la misma jornada.
Por otro lado, el eje cambiario no parece haber sido un game changer para la dinámica del mercado, al menos no en el corto plazo. Si bien la depreciación del real tuvo una magnitud considerable y es el tipo de cambio más alto desde principio de año, en un rango temporal más largo este no es de los niveles más elevados, sino que está apenas por encima del promedio desde 2020 en adelante.
En cuanto al impacto en el mercado interno, la pizarra para soja y maíz no parece haber reaccionado de forma significativa a la noticia. En el caso del cereal, la cotización del lunes tomó el valor de $ 281.000 /t, descendiendo unos $ 3.200/t más adentrada la semana, en una tónica de precios similar a la semana pasada. Para la soja, la pizarra osciló entre $ 555.000/t o $ 5.000/t menos, niveles similares a antes de la depreciación.
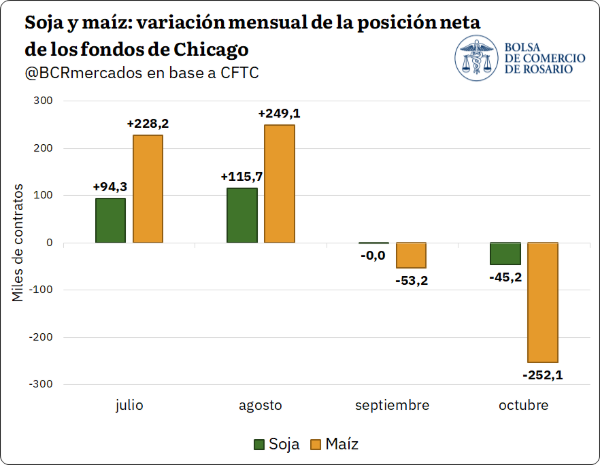
En este contexto, tras alcanzar los fondos de inversión en el mercado de Chicago la apuesta alcista más pronunciada de la historia a principios de septiembre, distintas noticias han producido un giro en las expectativas de los grandes jugadores, que derivaron en un fuerte recorte de la posición neta comprada. Entre ellos, se destacan los informes de stocks de granos y estimaciones de oferta y demanda del Departamento de Agricultura de Estados Unidos (USDA) de septiembre y octubre, respectivamente. Así octubre se consolida como uno de los meses más bearish del año en cuanto a precios en la plaza de Chicago.
Actualmente, Norteamérica están en plena cosecha de maíz y soja, por lo que la presión estacional suma más argumentos a la corrección bajista. Según el último informe Crop Progress del USDA, el avance de las cosechas es de 60 y 79%, respectivamente. Este es, ante todo, el principal factor que explica las caídas en Chicago.
Durante esta semana, el contrato de futuro de maíz con vencimiento en diciembre de 2026 ajustó en un mínimo de US$ 176/t, su valor más bajo en casi cuatro meses y US$ 38/t o 18% por debajo del pico tocado a principios de septiembre, en línea con los fuertes recortes de los grandes fondos de Chicago. El precio quedó levemente por debajo de la media de lo negociado en 2026, aunque unos pocos dólares por encima del valor de 2025 a esta altura, cuando cotizaba US$ 168/t.
Algo similar, aunque menos pronunciado sucede en el mercado de soja. Durante la semana, la oleaginosa tocó un piso de US$ 454/t en Chicago, su nivel más bajo desde fines de agosto. Este valor es US$ 33/t o 7% más bajo que el máximo visto a principios de septiembre, aunque sigue estando por encima de la media de 2026 (US$ 437/t). Dicho esto, la cotización sigue siendo considerablemente superior al valor del año pasado a esta altura, cuando se negociaba en US$ 392/t.
2- La siembra de soja en Brasil y la amenaza latente del super Niño
Siguiendo en el plano internacional, Brasil avanza en su siembra de soja y maíz de primera. Según CONAB, las labores en los principales 12 estados productores llevan un progreso de 42,8% y 40,0%, ambos registros adelantados respecto a la media quinquenal. Por su parte, la trilla del trigo en los 8 principales estados productores lleva un 57,3% completado, casi 5 p.p. por encima del promedio.
Apenas habiendo comenzado la campaña, la soja brasilera 2026/27 promete marcar un nuevo y espectacular récord productivo. El primer relevamiento de safras de CONAB para el nuevo ciclo se proyecta la cosecha de soja en 181,6 Mt (+0,7%), con leves reducciones de rindes -que aun así quedan muy por encima del promedio- pero un aumento mayor del área.
Sin embargo, el fantasma del super El Niño no deja de estar presente, y algunas proyecciones comienzan a dar dimensión su impacto potencial. Un reciente estudio estadístico de la empresa crediticia brasilera Serasa Experian arrojó que, bajo el escenario de un El Niño intenso, la producción de soja podría reducirse 10%, a 163,3 Mt. Esto se debe a que el fenómeno climático tiende a generar excesos de lluvias en el sur del país, mientras que en los estados del norte la tendencia es hacia menores precipitaciones. Según el mencionado ejercicio, Mato Grosso podría alcanzar pérdidas de 9,7 Mt y Goiás 4 Mt.
3 - Trigo: récord de operaciones de futuros y opciones en A3
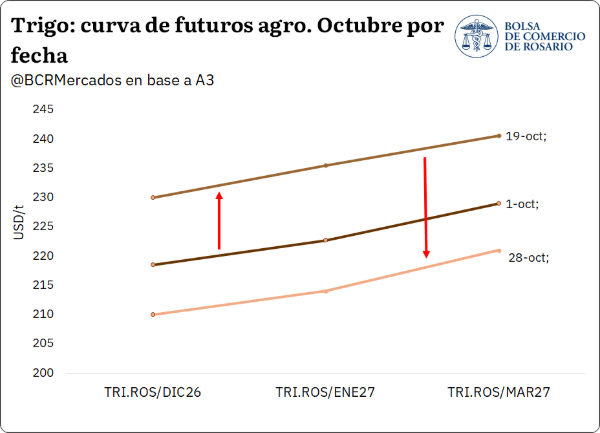
Ya cerrando octubre, podemos decir que el mes resultó particularmente volátil en lo que a precios de trigo se refiere. En el mercado a término A3, el contrato a enero (posición a cosecha) cotizaba a principios de mes en torno a los US$ 222,8/t y para comienzos de la semana pasada había acumulado una suba del 6%, hasta los US$ 235,7/t. Este jueves, en cambio, se ubica en US$ 216,7/t: un retroceso del 8% desde aquel máximo y US$ 6/t por debajo del punto de partida del mes. El movimiento alcanzó a toda la curva. Tanto en la suba de la primera quincena como en la baja posterior, las posiciones diciembre, enero y marzo se desplazaron prácticamente en paralelo.
En medio de esa volatilidad, la comercialización de la campaña nueva mostró cierta agilización, tal como comentamos la semana pasada. En la semana del 22 de octubre se realizaron operaciones de trigo nuevo por 435.500 toneladas, el segundo volumen semanal más elevado desde finales de julio, de las cuales 334.700 toneladas fueron a precio firme, sumando operaciones a precio hecho y fijaciones.
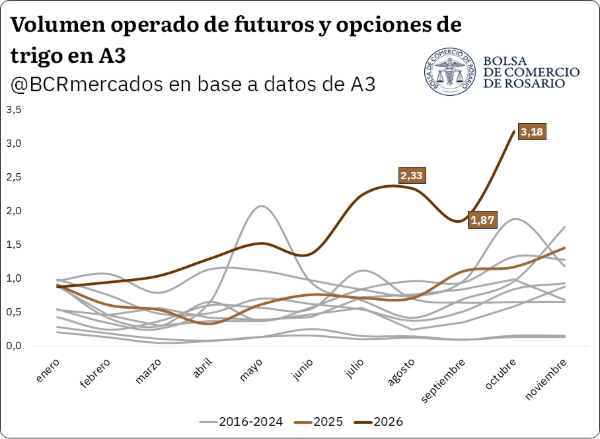
El mes también dejó su marca en el mercado de futuros. Durante octubre se operaron más de 3,1 Mt en contratos de futuros y opciones de trigo en A3, el mayor volumen mensual desde que se tiene registro. Con ese dato, solo en futuros de trigo el acumulado del año ya supera las 15,1 Mt, más del doble que en el mismo período del año pasado y un 140% por encima del promedio de los últimos cinco años para el acumulado enero-octubre.
En lo que respecta a la volatilidad de precios, son varios los factores bajistas que estuvieron resonando en el mercado. Por un lado, Australia viene avanzando con su cosecha, y la Asociación de la Industria de Granos de Australia Occidental adelantó resultados alentadores, con una estimación de producción nacional que se elevó a 30-31 Mt.
Pero la noticia que más resonó en las últimas jornadas es la de un posible acuerdo de paz entre Ucrania y Rusia. A partir de una nueva ronda de gestiones diplomáticas impulsada por Estados Unidos, las negociaciones podrían concretarse a principios de noviembre. Si bien son diversos los temas a discutir (con la cuestión territorial entre los más sensibles), los operadores del mercado vienen siguiendo con particular atención el capítulo de la normalización de los embarques en el Mar Negro, donde los incentivos son fuertes para ambos países.
Los números explican ese interés. Según fuentes de LSEG, en el acumulado de octubre Rusia habría embarcado 1,8 Mt de trigo, frente a las 5,1 Mt exportadas en el mismo mes del año pasado, y el propio ministro de Agricultura ruso reconoció que los envíos por el Báltico no alcanzan a reemplazar la capacidad de exportación del Mar Negro. Del lado ucraniano el cuadro es similar, ya que según datos de LSEG no estarían llegando en el mes de octubre a las 100.000 toneladas embarcadas, cuando el promedio a esta altura del año suele rondar las 1,5 Mt.
Ese ritmo exportador convive con una acumulación de inventarios en ambos orígenes. Sin cambios en la producción, el WASDE de octubre revisó al alza en un 18,6% su proyección de stocks finales de trigo ruso.
Mientras tanto, otros países abastecedores vienen ocupando ese espacio. Es el caso de Argentina que, con una campaña extraordinaria de trigo y un contexto internacional que acompañó, atraviesa un momento exportador inédito: según datos de embarques, en octubre habría enviado al exterior más de 1 Mt, el mayor valor del que se tenga registro para ese mes.
De cara a lo que viene, una normalización de los flujos del Mar Negro podría convertirse en una fuente significativa de presión para el mercado, en un escenario donde Rusia y Ucrania vuelquen los suministros acumulados durante todos estos meses.
Oferta y Demanda proyectada
Índice de contenidos
- RIGI: las inversiones aprobadas ya superan los US$ 76.000 millones
- La nueva realidad del mercado internacional de harina de soja
- La actividad agropecuaria se modera tras alcanzar un récord en agosto
- Brasil después del balotaje: el mercado recalibra riesgo, tasas y competitividad
- Exportaciones de carne vacuna: las cuotas llegaron para cambiar el ritmo del negocio exportador