
 Economía
La actividad agropecuaria se modera tras alcanzar un récord en agosto
1. IACA-BCR: ÍNDICE GENERAL
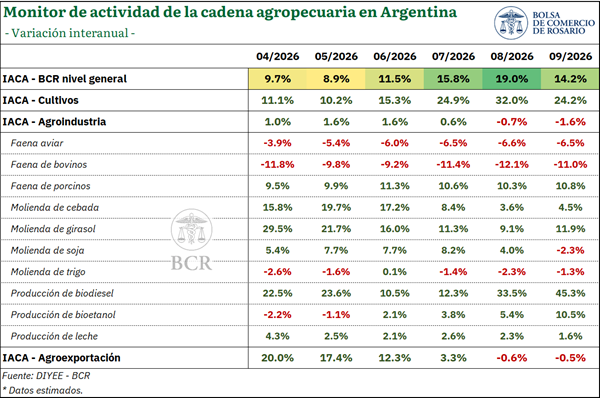
El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), que elabora la Bolsa de Comercio de Rosario, exhibió una caída mensual desestacionalizada del 2,5% en septiembre. Con este resultado, la serie interrumpió cuatro meses consecutivos de subas, aunque se mantuvo como el tercer nivel más alto desde el inicio de los registros.
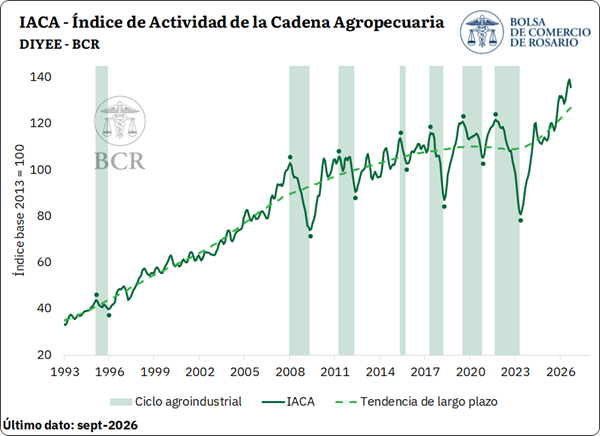
Durante septiembre, siete de las doce series que componen el índice evidenciaron una variación mensual positiva, dos se mantuvieron prácticamente sin cambios y las tres restantes se posicionaron a la baja. La mayor incidencia negativa provino del avance mensual de labores agrícolas, que retrocedió 4,2% frente a agosto. A su vez, la molienda de soja cayó 1,9% mensual, mientras que el procesamiento de cebada disminuyó 1,8%.
En contraste, las exportaciones de los principales complejos agropecuarios, medidas en dólares constantes, presentaron una mejora mensual del 1,8%, en tanto que la actividad molinera mostró subas en el crushing de girasol (+1,1%) y en la molienda de trigo (+0,2%). Por el lado de la faena, la porcina avanzó 1% y la aviar creció 0,4%, mientras que la bovina se mantuvo estable respecto al mes anterior. Asimismo, la elaboración de biodiésel y bioetanol aumentó 10,2% y 0,8%, respectivamente, mientras que la producción de leche permaneció prácticamente sin cambios, con una tasa de cambio mensual del 0,04%.
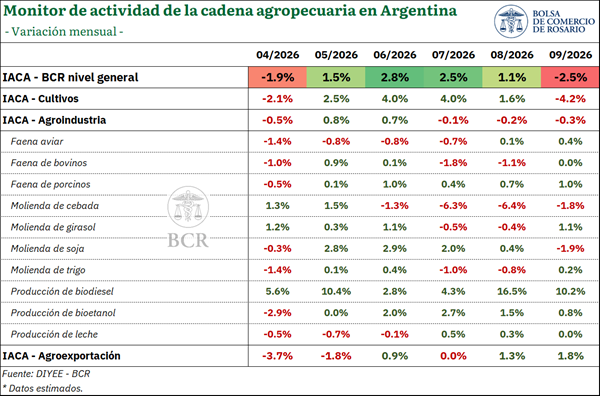
Analizando las variaciones interanuales, se observa que el IACA-BCR se posicionó 14,2% por encima de septiembre de 2025. Siete de las doce series que integran el indicador superaron los niveles registrados durante el mismo mes del año anterior.
En primer lugar, el IACA-Cultivos marcó una suba interanual del 24,2%, consolidándose como el principal motor del índice general, en un mes que combinó el cierre de la cosecha récord de maíz de la campaña 2025/26 con el avance en la siembra de la nueva campaña 2026/27.
Por su parte, el IACA-Agroindustria se ubicó 1,6% por debajo de septiembre de 2025, afectado principalmente por la caída de la faena bovina (-11%) y aviar (-6,5%). Entretanto, se evidenciaron retrocesos en la molienda de soja (-2,3%) y de trigo (-1,3%). Estas disminuciones no lograron ser compensadas por los avances interanuales en la elaboración de biodiésel (+45,3%) y bioetanol (+10,5%), el procesamiento de girasol (+11,9%), la faena porcina (+10,8%), la molienda de cebada (+4,5%) y la producción de leche (+1,6%).
Finalmente, el IACA-Agroexportación se ubicó levemente por debajo de septiembre del año anterior, considerando los despachos en valores constantes. No obstante, los volúmenes exportados alcanzaron un máximo para dicho mes, impulsados principalmente por el maíz y el trigo.
SUBÍNDICES
1.1 IACA – Cultivos: Actividad de la producción de granos
El IACA – Cultivos permite monitorear mensualmente la actividad primaria de producción de los principales granos en Argentina, a partir de la evolución de las labores de siembra y cosecha de los principales cultivos del país. En septiembre, la serie de avance mensual de labores agrícolas registró una caída mensual desestacionalizada del 4,2%, retrocediendo luego de alcanzar su valor máximo en agosto.
Cabe mencionar que septiembre se caracteriza por ser un mes de baja actividad agrícola estacional, dado que las labores se concentran exclusivamente en los cultivos de maíz y girasol. Si bien el ajuste estacional de la serie permite contemplar esta particularidad, cualquier retraso o inconveniente en el avance de las labores de alguno de estos cultivos puede tener un impacto significativo sobre el resultado del índice.
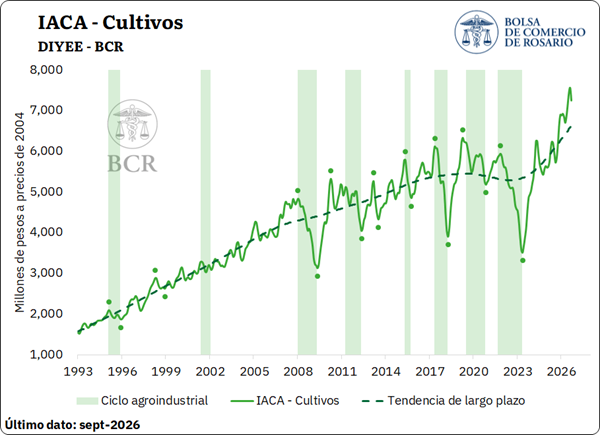
En el noveno mes del año se dio por finalizada la cosecha de maíz 2025/26, alcanzando un volumen de producción de 70,5 Mt, según estimaciones de GEA-BCR, lo que constituye un máximo histórico para este cultivo. Por su parte, la siembra de maíz temprano de la campaña 2026/27 exhibió un avance del 19% hacia finales del mes, mostrando un ligero retraso respecto al promedio de los años anteriores, debido a los excesos hídricos registrados en algunas zonas.
Asimismo, continuó avanzando la siembra de girasol de la campaña 2026/27, acumulando el 38% del área estimada de siembra, notablemente adelantada respecto de años anteriores. En este sentido, las lluvias recientes mejoraron la humedad de los suelos e impulsaron un ritmo acelerado de implantación, principalmente en la región central del país
1.2. IACA – Agroindustria: Actividad agroindustrial
En cuanto a la actividad del sector industrial con base agropecuaria, la misma exhibió una caída mensual del 0,3% en septiembre, la tercera de manera consecutiva. El retroceso estuvo explicado principalmente por la menor actividad de la molienda de soja. El subíndice se ubicó 1,6% por debajo del registro de septiembre del año pasado, cuando alcanzó su máximo histórico.
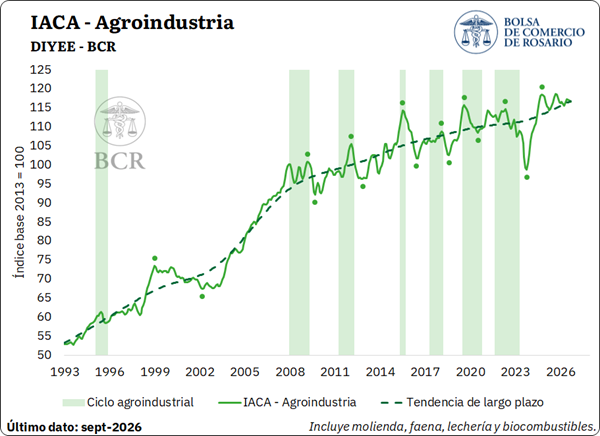
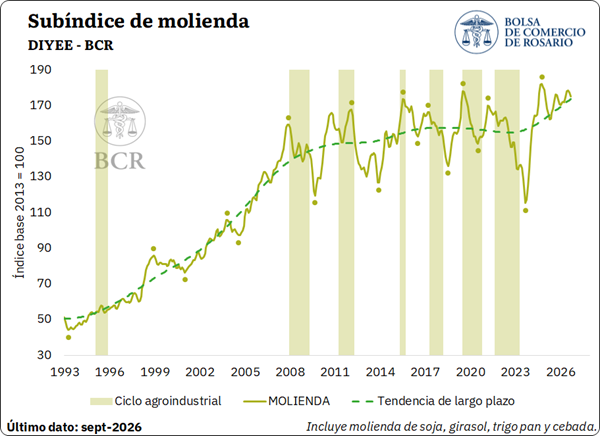
Dentro de las actividades que componen al sector agroindustrial, la molienda conjunta de los principales cereales y oleaginosas retrocedió 1,2% mensual en septiembre y se ubicó 0,5% por debajo de igual mes de 2025.
El crushing de soja experimentó una caída mensual desestacionalizada del 1,9%, luego de varios períodos consecutivos de subas, en un mes donde se procesaron cerca de 4 Mt. A pesar de ello, en el acumulado de los primeros nueve meses del año, la industria procesó 32,3 Mt de la oleaginosa, 0,9% más que en igual período del año anterior y el mayor volumen para dicho período desde 2021.
Por su parte, la molienda de girasol avanzó 1,1% mensual, luego de dos meses de leves retrocesos, y superó en 11,9% el nivel de igual mes del año pasado. Con un procesamiento de 474.000 toneladas, septiembre resultó el segundo mejor registro para ese mes. Así, el acumulado de enero a septiembre alcanzó 4,4 Mt, ubicándose 21,7% por encima de 2025 y siendo el mayor volumen para dicho período desde 1999, en el marco de la abundante producción de la campaña 2025/26.
En cuanto a los cereales, el procesamiento de cebada cayó 1,8% mensual, encadenando tres meses consecutivos en terreno negativo luego de la fuerte expansión registrada durante la primera mitad del año. Aun así, se mantiene 4,5% por encima de septiembre de 2025. Mientras tanto, la molienda de trigo avanzó levemente un 0,2% frente a agosto, interrumpiendo dos meses de caídas, aunque se ubicó 1,3% por debajo de septiembre del año pasado.
Por su parte, el subíndice de faena registró una suba mensual del 0,2%. En lo que respecta a la faena de bovinos, la serie desestacionalizada se mantuvo prácticamente sin cambios frente a agosto, luego de dos meses consecutivos de caídas. Durante el noveno mes del año se faenaron alrededor de 1,05 millones de cabezas, 11% menos que en igual mes de 2025. No obstante, la producción de carne mostró una contracción más moderada, dado que el peso promedio de faena alcanzó los 247 kg por res, el más elevado de la serie histórica. Los informes del sector destacan que este fenómeno responde a una mayor permanencia de la hacienda en los corrales de engorde, cuyas existencias se mantienen en niveles elevados, a lo que se suma una menor participación de hembras en la faena.
En materia de precios, la cotización del novillo en el mercado agroganadero registró una caída real del 4,6% respecto de agosto, de manera que el precio se ubicó 19,7% por debajo del máximo histórico alcanzado en febrero y prácticamente en línea con igual mes del año anterior. Hacia adelante, los informes del sector advierten que el exceso de precipitaciones y la crecida de los ríos en el Litoral podrían anticipar la salida de hacienda en las zonas afectadas, con impacto sobre la oferta y los precios en los próximos meses.
En cuanto a la faena aviar, se registró una leve mejora mensual del 0,4% en septiembre, tras una prolongada racha de retrocesos, aunque la actividad se mantuvo 6,5% por debajo de los niveles de un año atrás.
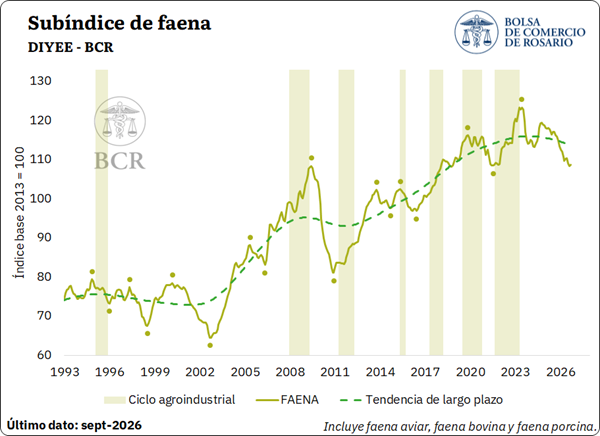
Mientras tanto, la faena porcina continuó mostrando un sólido desempeño, con un avance mensual del 1% que posicionó a la serie desestacionalizada en un nuevo máximo histórico. Con alrededor de 800.000 animales procesados, septiembre marcó el mayor registro para ese mes desde el inicio de la serie. Así, el acumulado de los primeros nueve meses del año superó en 11% al de igual período de 2025, en un contexto en el que la carne porcina continúa ganando participación en el consumo frente a la vacuna.
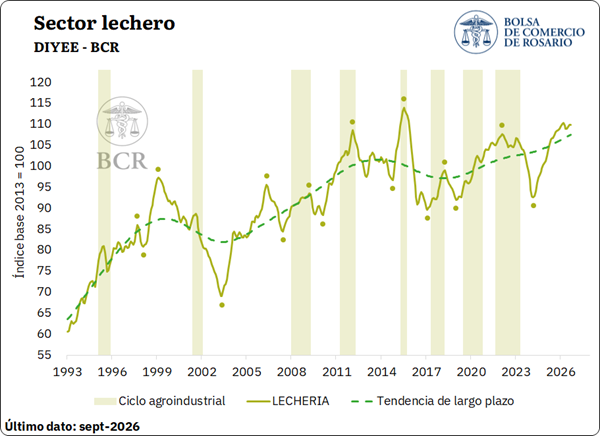
Con respecto al sector lechero, la serie desestacionalizada de producción registró una leve suba del 0,04% respecto de agosto. En términos absolutos, la producción alcanzó 1.132 millones de litros durante el último mes y se posicionó como el segundo mejor registro para septiembre desde el inicio de la serie, únicamente por detrás de 2015. De esta manera, el acumulado de los primeros nueve meses del año ascendió a 8.647 millones de litros, 4,1% por encima de igual período de 2025. No obstante, el ritmo de crecimiento interanual de la producción se ha ido moderando a lo largo del año. Según los informes del sector, esta desaceleración respondería a condiciones de elevada humedad y menor insolación que limitaron el crecimiento de las pasturas en algunas cuencas.
En materia de precios, la cotización en dólares por litro de leche se ubicó en U$S 0,35 para el mes de septiembre, levemente por encima de agosto y 40% arriba del precio promedio de los últimos cinco años, que se estima en U$S 0,25/litro. Aun así, el incremento en el precio de la leche durante septiembre resultó inferior a las subas nominales registradas en los precios del maíz y la soja, de manera que se observó un deterioro en las relaciones insumo-producto. A nivel internacional, por su parte, el índice de precios de productos lácteos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO, por sus siglas en inglés) se mantuvo prácticamente sin cambios frente al mes anterior, aunque se ubicó 11% por debajo del promedio de los últimos cinco años.
Finalmente, la producción conjunta de biocombustibles, medida a través de la elaboración de biodiésel y bioetanol, aumentó 5,7% en septiembre y se ubicó 26,7% por encima del mismo mes del año anterior. Diferenciando por producto, la elaboración de biodiésel creció 10,2% respecto de agosto, encadenando seis meses consecutivos al alza y alcanzando su mayor nivel desde noviembre de 2022 en términos desestacionalizados. Por su parte, la producción de bioetanol avanzó 0,8% mensual, alcanzando un nuevo máximo histórico en términos desestacionalizados y ubicándose 10,5% por encima de septiembre del año pasado.
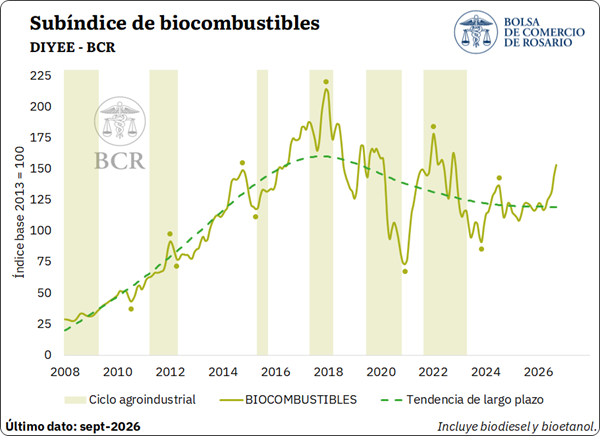
En términos de mezcla obligatoria, en septiembre se mantuvo vigente el esquema de bioetanol al 12% en naftas y biodiésel al 7,5% en gasoil, con la posibilidad de incorporar voluntariamente hasta 15% de bioetanol en naftas y hasta 20% de biodiésel en gasoil. Por su parte, para el noveno mes del año, la Secretaría de Energía dispuso un incremento del 0,6% en los precios de adquisición del biodiésel, fijando su valor en $2.012,6 miles por tonelada, mientras que el precio del bioetanol se incrementó 1%, ascendiendo a $1.072,5 por litro para el elaborado a base de caña y $983 por litro para el de maíz.
En cuanto a las novedades del último mes, se destaca que en septiembre el Senado otorgó media sanción a un proyecto que reemplaza la Ley 27.640 y propone elevar, al cabo de un año de su sanción, el corte obligatorio de biodiésel al 10% y el de bioetanol al 15%, además de modificar el esquema de comercialización y de fijación de precios.
1.3. IACA – Agroexportación: Actividad de la agroexportación
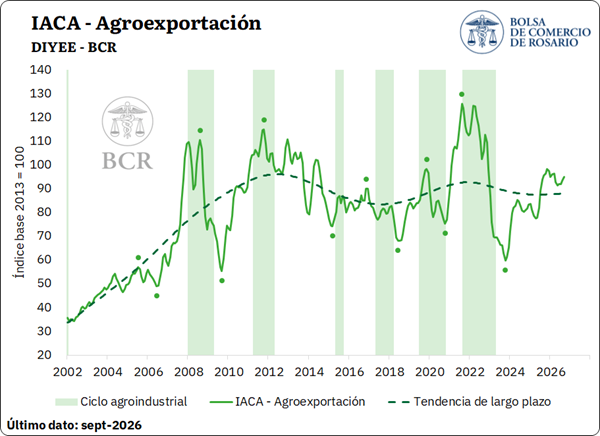
Analizando el último eslabón de la cadena a través del IACA-Agroexportación, se advierte que las exportaciones de los principales complejos agroindustriales, medidas en dólares constantes, arrojaron una variación mensual desestacionalizada positiva del 1,8% en septiembre, encadenando dos meses consecutivos al alza, tras la revisión del dato de agosto. En términos interanuales, la serie se ubicó apenas por detrás de septiembre de 2025.
Analizando los volúmenes exportados, se advierte que durante septiembre se despacharon 10,8 Mt de productos pertenecientes a los nueve complejos considerados, siendo el mayor volumen registrado para ese mes desde el inicio de la serie en 2002. Dicha cantidad resultó 19,1% superior a la de septiembre del año pasado y 40,1% mayor al promedio de los últimos cinco años. Seis de los nueve complejos incrementaron sus volúmenes exportados en términos interanuales, mientras que ocho superaron el promedio del último quinquenio.
Entre los desempeños individuales, el maíz y el trigo explicaron la mayor parte del crecimiento. El complejo maíz exportó 4 Mt, más del doble que en septiembre de 2025, mientras que el complejo trigo despachó cerca de 1,2 Mt, un 24,9% más que un año atrás y el mayor volumen para un mes de septiembre. Asimismo, el complejo girasol alcanzó un récord para el mes, con 376.700 toneladas, y el complejo cebada exportó alrededor de 285.000 toneladas, frente a las apenas 67.000 toneladas de igual mes del año anterior.
En sentido contrario, las exportaciones del complejo soja retrocedieron 14,8% interanual, aunque se ubicaron 30,4% por encima del promedio de los últimos cinco años. Por su parte, el complejo carne y cueros bovinos y el complejo avícola también registraron caídas en las cantidades despachadas, del 6,2% y 29%, respectivamente.
En términos de valor, las exportaciones de los complejos agroindustriales totalizaron US$ 4.643 millones, siendo el máximo para un mes de septiembre en valores corrientes, aunque no así en términos constantes. A nivel de complejos, se destacaron los incrementos reales en la facturación del maíz (+112,8%) y del trigo (+28,1%), en línea con los mayores volúmenes embarcados. El complejo girasol, por su parte, registró un aumento del 28,8% en el valor real exportado pese a mantener volúmenes similares a los de 2025, reflejando una significativa mejora en los precios de exportación. Similarmente, el complejo carne y cueros bovinos incrementó su facturación un 11,8% interanual real, a pesar de la caída en las cantidades despachadas.
En contraste, el complejo lácteo registró una disminución real del 11,4% en la facturación, producto de menores precios de exportación, mientras que los despachos del complejo avícola y el complejo soja retrocedieron 8,9% y 4,5%, respectivamente, medido en dólares constantes.
Oferta y Demanda proyectada
Índice de contenidos
- RIGI: las inversiones aprobadas ya superan los US$ 76.000 millones
- Mercado de granos: cierra uno de los meses más bajistas del año
- La nueva realidad del mercado internacional de harina de soja
- Brasil después del balotaje: el mercado recalibra riesgo, tasas y competitividad
- Exportaciones de carne vacuna: las cuotas llegaron para cambiar el ritmo del negocio exportador