
 Commodities
La nueva realidad del mercado internacional de harina de soja
1- La harina de soja se negocia al mismo nivel que hace veintiséis años
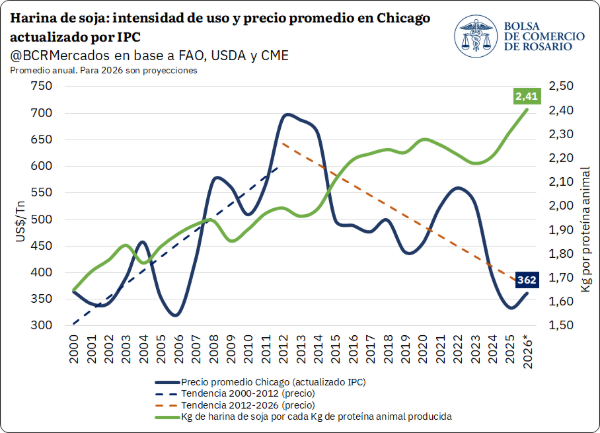
Ajustando por inflación de Estados Unidos, los precios actuales de la harina de soja en Chicago se negocian al mismo nivel que hace veintiséis años. A la par, durante estas últimas dos décadas y media, la ganadería mundial pasó a utilizar bastante más harina por unidad de proteína producida. En el año 2000 se empleaban en promedio 1,65 kg de harina de soja como alimento animal por cada kilo de proteína contenida en la producción mundial de carnes, leche, huevos y acuicultura. Para 2026, ese valor ascendería a 2,41 kg, un 46% más[i]. La intensidad de uso de harina de soja se incrementó constantemente, mientras que las tendencias en los precios dividieron el período en dos ventanas muy marcadas: una alcista y otra bajista.
La harina de soja es la harina vegetal que más rápido vio crecer su oferta en las últimas tres décadas y media. La producción global pasó de menos de 70 Mt a comienzos de la década del noventa a una proyección de 300 Mt para la 2026/27: la elaboración de harina de soja se multiplicó por 4,4, con una tasa de crecimiento promedio anual equivalente al 4,2%. Al ser el uso forrajero prácticamente el único driver de demanda, el aumento global en el consumo y consecuente producción de proteína animal (carne aviar, bovina, lácteos, etc.) le dio un destino en el cual colocarse sin problemas, traccionando en un primer momento la producción y la expansión de la industria. Sin embargo, en la historia reciente del mercado de derivados de soja, hay un claro quiebre entre el ritmo de disponibilidad y absorción de harina de soja, lo que explica en buena parte la tendencia a largo plazo de los precios pagados por la harina.
Entre las campañas que van desde 1990/91 hasta la 2008/09 la diferencia entre la producción y el consumo anual global de harina de soja fue, en promedio, nula. Por lo tanto, las existencias finales se mantuvieron relativamente estables año a año, lo que llevó a una caída constante de la relación entre stocks y consumo, a la par de que este último crecía al mismo ritmo que la producción. Sin embargo, desde la 2009/10 hasta la actualidad, en promedio, el mundo elaboró todos los años un 2% más de harina de la que consumía, implicando un constante incremento de las existencias finales. En rigor, durante las últimas diecisiete campañas, cada año se sumaron, en promedio, 781.000 toneladas de harina a la oferta global.
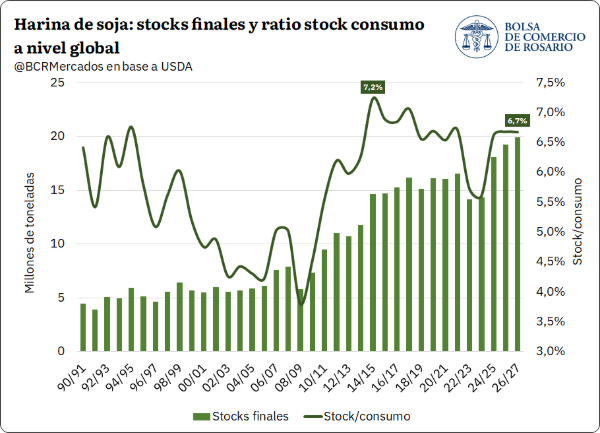
La mayor inclusión de harina de soja en las raciones (reflejada en el aumento de la intensidad de uso) puede leerse, en buena medida, como consecuencia de esta mayor disponibilidad y el abaratamiento relativo de las cotizaciones internacionales.
2- La trampa de la producción conjunta: el incremento constante de la oferta de harina
El 86% de la cosecha mundial de soja tiene como destino inmediato el procesamiento industrial o crushing. Por las características propias de la oleaginosa y del proceso productivo, de cada poroto que se procesa se obtiene una parte de aceite y otra de harina de soja. Según el Departamento de Agricultura de los Estados Unidos (USDA), por cada tonelada de soja que ingresa a una planta procesadora se obtiene aproximadamente un 78% de harina y un 20% de aceite, con el 2% restante en mermas. Los ratios de extracción difieren en el margen según el tipo de instalación, la escala y la calidad del poroto, y se han movido lentamente en el tiempo. Esto implica que por cada millón de toneladas adicional de aceite de soja que el mercado demanda, se vuelcan casi 4 millones de toneladas de harina que tienen que buscar un sustento. Esta lógica cobra mucha relevancia en el contexto actual de cambio de paradigma en el mercado agroindustrial, debido a la irrupción de los biocombustibles.
Como analizamos en el informe “Los granos como biomasa: consolidación de un nuevo paradigma”, para este año 2026 se procesarían 90 Mt de soja para abastecer la demanda global de biodiesel, lo que equivale a casi un cuarto del crushing mundial de soja. Estados Unidos y Brasil son los dos principales orígenes que explicarían el grueso de esa producción y consumo, países en los que más de la mitad del aceite de soja se destina a fines industriales.
Más allá de la foto actual, lo relevante es el proceso en sí, ya que la incorporación de biodiesel a la matriz energética vino creciendo con intensidad año a año durante el último par de décadas, hasta el punto de que el uso industrial de aceite se multiplicó por cinco en este período y explicó el 40% del incremento global del consumo total de aceite de soja punta a punta. A la promoción industrial hay que sumarle la sostenida demanda por aceite de soja en sus facetas tradicionales, lo que en su conjunto vino traccionando la oferta general del óleo y llevó a que la producción global se duplicara en los últimos veinte años.
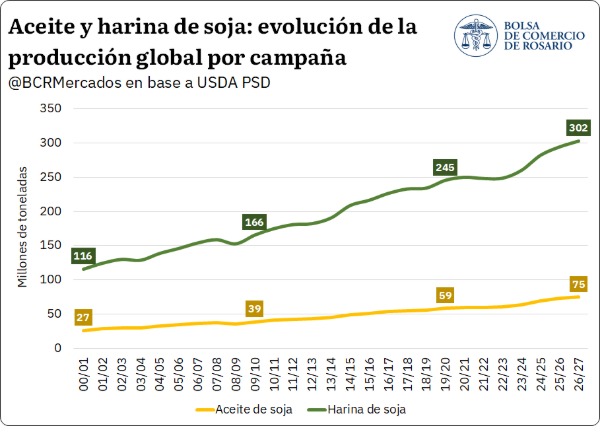
Como contrapartida, la producción de harina de soja también se duplicó, pero sobre una base casi cuatro veces más alta que la del aceite. Por lo tanto, si no se registra un incremento proporcionalmente similar por el lado de la demanda que la sustente, el precio se ve presionado a la baja. Debido a que la demanda de harina de soja está íntimamente ligada al consumo de proteína animal, por cuestiones estructurales, su ritmo de crecimiento no es comparable al de la demanda de aceite, un escenario que explica buena parte del actual nivel de precios de la harina vegetal.
3- El cambio en la composición del mercado
Fruto de este impulso a la demanda industrial de derivados de soja, que se suma a los factores tradicionales, y debido a que el fenómeno de promoción de biodiesel a base de aceite de soja se concentró en dos de los tres principales países productores y exportadores de soja, el mercado internacional de harina cambió significativamente en el último tiempo.
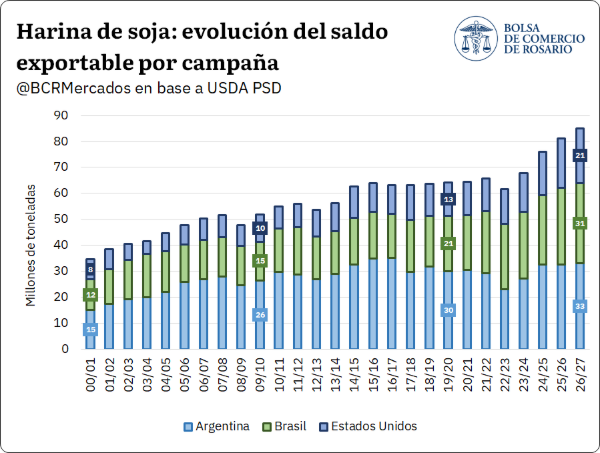
Durante la primera década del siglo, Argentina exportó un 66% más harina de soja que Brasil, el segundo exportador del mundo, y se consolidó como el primer abastecedor global por amplio margen.
Con el paso del tiempo y el incremento en el crushing en nuestro país vecino y en Norteamérica, la capacidad de exportación de estos dos orígenes, que tradicionalmente se ocupaban de abastecer de porotos al resto del mundo, se fue incrementando. Con las proyecciones para la 2026/27, neto de consumo interno, a Brasil le quedarían 31 Mt de harina de soja que podrían enviarse al exterior, 10 Mt más que en la 2019/20. En la misma sintonía, en Estados Unidos el saldo de oferta neto de consumo interno sería de 21 Mt, 65% más que en esa misma campaña. Como consecuencia de este proceso, que se intensificó en los últimos años, el USDA espera exportaciones récord de harina de soja para cada uno de estos dos países durante la campaña entrante. Bajo este escenario, Argentina seguiría siendo el primer abastecedor global de harina, aunque la diferencia proporcional respecto al segundo se reduciría a una séptima parte de lo que era.
4- El efecto en los precios relativos
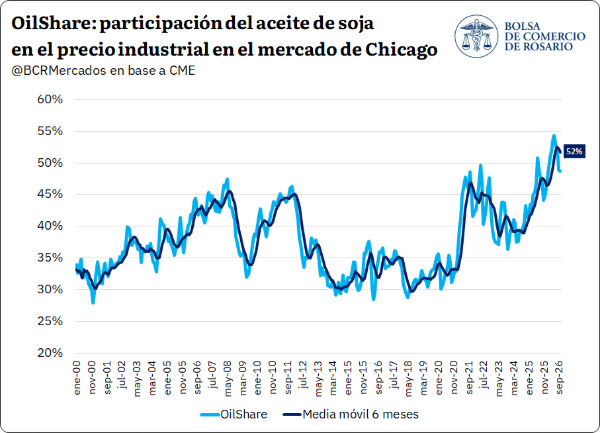
En términos económicos, mientras el aceite y la harina de soja son bienes de producción conjunta, desde el punto de vista de la oferta funcionan como sustitutos del poroto: se puede vender el grano sin procesar o procesarlo y vender sus productos derivados. Grosso modo, en el margen, la elección entre una u otra alternativa depende de sus precios relativos, netos de los costos de operación. La comparación directa se da entre el precio de venta del poroto y el precio de venta industrial, que no es más que el promedio de las cotizaciones del aceite y de la harina ponderadas por sus ratios de extracción. La proporción de ese precio industrial que aporta el aceite se conoce en el mercado como OilShare. Como de cada tonelada de soja se obtiene casi cuatro veces más harina que aceite, un OilShare superior al 50% implica que una tonelada de aceite vale unas cuatro veces o más que una de harina.
La coyuntura actual del mercado sacó a relucir las implicancias más fuertes de este proceso de expansión de bioenergía. El impacto del conflicto en Ormuz primero y el recrudecimiento de las hostilidades en la región del Mar Negro después vinieron a incrementar el precio de la energía, disparando, entre otras cosas, el precio de los aceites vegetales. Como discutimos en el informe anteriormente citado (ver), el mecanismo de transmisión de un aumento general del precio de la energía hacia los precios ahora es doble para los commodities agrícolas: por un lado, el tradicional efecto en la estructura de costos de producción; por el otro lado, el “nuevo” efecto sustitución entre biocombustibles y combustibles tradicionales. Además, el estallido de las cotizaciones del petróleo coincide con el año en que la Agencia de Protección Ambiental de Estados Unidos (EPA, por sus siglas en inglés) incrementó en aquel país el mandato obligatorio de mezcla de aceite de soja para la elaboración de biocombustibles en un 77% respecto a 2025.
En el mercado de futuros de Chicago, el aceite de soja llegó a cotizar por encima de los US$ 1.700/t. Aunque ahora retrocedió hasta los US$ 1.450/t, desde marzo promedia en US$ 1.500/t, 40% más que el año pasado y un escalón muy por encima del promedio de 2023 y 2024. Este salto estrepitoso de las cotizaciones, traccionado por su uso cada vez más intenso en biodiesel en Estados Unidos, se combinó con un saldo exportable de harina cada vez más grande. En consecuencia, el OilShare llegó a tocar el 55% en el mercado de Chicago, un máximo histórico y muy por encima del rango de entre 30% y 45% en el que se movió durante la mayor parte del período 2000-2020, lo que confirma una nueva realidad en el mercado de derivados.
En el mercado argentino, el aceite de soja también viene ganando relevancia en el precio industrial, aunque no tanto como en el caso norteamericano: este año, en su punto más alto, llegó a explicar el 40% del precio industrial. Esa diferencia no es menor. Es la expresión del nuevo paradigma del mercado internacional: un mercado partido, donde dos de los tres exportadores más relevantes tienen un driver de demanda muy particular y más intenso, la absorción de aceite de soja para la elaboración de biocombustibles que explica más de la mitad de su consumo interno.
Al mismo tiempo, Argentina debe competir en un mercado internacional donde Brasil y Estados Unidos cuentan con cada vez más excedente de harina de soja.
5- Algunas conclusiones
La expansión de los biocombustibles convirtió al aceite en un motor cada vez más importante de la molienda de soja en Estados Unidos y Brasil. Como cada tonelada adicional de aceite trae consigo casi cuatro toneladas de harina, ese impulso se tradujo en una oferta de harina que crece más rápido de lo que la demanda, atada casi exclusivamente a la producción de proteína animal, puede absorber sin ajustes de precio.
No obstante, hacia adelante el escenario es optimista en términos de crecimiento de demanda. Como se relevó la semana pasada en el informe “El mundo crecerá en demanda de productos agroindustriales y Argentina podría ser un abastecedor clave”, a partir de las Perspectivas Agrícolas 2026-2035 de la OCDE-FAO, hacia 2035 la producción ganadera mundial se expandiría 15,1% y el uso de proteínas para alimentación animal 13,5%, en un contexto en el que los consumidores de países de ingresos medios-bajos diversificarían sus dietas, incorporando una mayor proporción de productos de origen animal. Por el lado de las harinas, el 80% del aumento de las importaciones se concentraría en Asia, en particular en el Sudeste Asiático, donde la capacidad de molienda no acompañaría la expansión de la producción animal.
En este escenario, Argentina podría tener un papel relevante en el abastecimiento de la mayor demanda de los países importadores. Según la OCDE-FAO, sería el país que más incrementaría sus exportaciones conjuntas de harinas proteicas y aceites vegetales hacia 2035, con unos 10,4 Mt adicionales respecto del promedio 2023-25 (8,3 Mt de harinas y 2,1 Mt de aceites), por encima de Estados Unidos (5,9 Mt) y Brasil (4,7 Mt). Con una producción de soja que alcanzaría los 56 Mt hacia 2035, el país se mantendría como el mayor exportador mundial de harinas proteicas, por delante de Brasil y Estados Unidos. A su vez, la caída de 6,2 Mt en las exportaciones de Indonesia, explicada principalmente por aceites vegetales dada la mayor demanda doméstica para expandir su corte de biocombustibles, dejaría espacio para que otros orígenes ganen participación en ese mercado.
En paralelo, la evolución de los mandatos de mezcla en Estados Unidos y Brasil seguirá siendo clave para el rumbo de los precios relativos entre el aceite y la harina de soja.
[1] Estimación propia. Harina de soja: uso como alimento animal según USDA (PSD). Proteína animal: producción mundial de FAOSTAT y FAO FishStat,. 2025 es estimación y 2026 proyección, en base a USDA y tendencias recientes.
Oferta y Demanda proyectada
Índice de contenidos
- RIGI: las inversiones aprobadas ya superan los US$ 76.000 millones
- Mercado de granos: cierra uno de los meses más bajistas del año
- La actividad agropecuaria se modera tras alcanzar un récord en agosto
- Brasil después del balotaje: el mercado recalibra riesgo, tasas y competitividad
- Exportaciones de carne vacuna: las cuotas llegaron para cambiar el ritmo del negocio exportador