
 Reporte del Mercado de Granos
Septiembre récord para las exportaciones de trigo
1- Un mes excepcional para las exportaciones de trigo
Ya finalizado septiembre, y en base a datos de embarques de NABSA, las exportaciones de trigo del mes resultaron un récord absoluto para esta altura del año. Se enviaron al exterior más de 1,05 Mt, un volumen que se ubica un 23% por encima del registro del año pasado y que más que duplica el promedio de las últimas cinco campañas. Con ello, las exportaciones acumuladas del ciclo ya superan las 16,2 Mt, el valor más elevado del que se tenga registro.
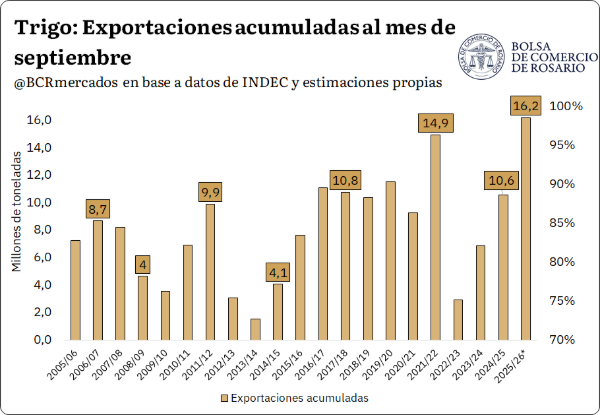
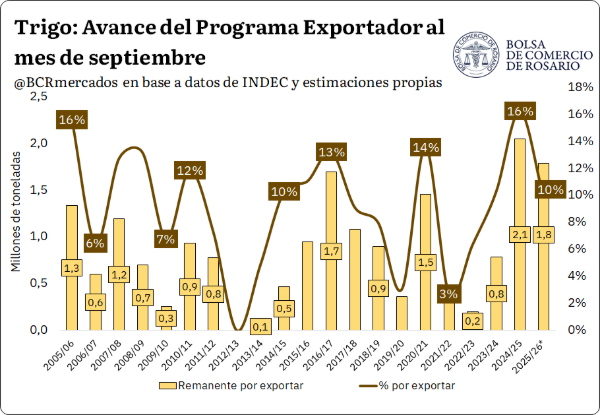
En este sentido, a tan solo dos meses de que finalice la campaña, y sobre una estimación de 18 Mt exportadas para la 2025/26, el avance supera el 90% de lo proyectado. Si bien este porcentaje está en línea con el promedio de los últimos años, en términos absolutos el objetivo luce bastante más exigente: el remanente de 1,8 Mt, si bien resulta levemente inferior al del año pasado, sería el segundo más alto de por lo menos las últimas veinte campañas. Y el contraste se agranda al mirar el calendario, ya que los envíos que suelen concretarse entre octubre y noviembre promedian menos de 1 Mt.
Frente a ese desafío, tal como analizamos en el reporte anterior, el panorama internacional parecería estar más alineado que nunca. La idea de un acuerdo entre Rusia y Ucrania (dos de los principales oferentes del cereal en este momento del año) parece cada vez más lejana y, aunque ambas partes buscan vías alternativas para comercializar su cosecha, los envíos de septiembre de ambos orígenes se ubicaron un 80% por debajo de lo que suelen exportar a esta altura. En ese marco, muchos molinos del sudeste asiático ya estuvieron recurriendo a nuestro país: de hecho, el 43% de los envíos argentinos del mes tuvo como destino países de Asia, en gran parte Indonesia. Con una cosecha en valores históricos y un remanente por comercializar todavía elevado en términos relativos, se abre una oportunidad para colocar trigo en los meses venideros.
El reacomodamiento también se lee en la relación entre el disponible y el diferido. Cuando recrudeció el conflicto en el Mar Negro, a principios de julio, la brecha se amplió hasta superar el 30% de TNA. Tal como señalamos en el reporte del 7 de agosto, una abundante oferta remanente en el disponible y un origen argentino que por entonces se ubicaba entre los menos competitivos dejaron que solo los precios diferidos acompañaran la suba internacional del cereal, mientras la pizarra quedaba rezagada.
A esta altura del año, lo habitual es justamente lo contrario: el pase suele ubicarse en terreno negativo, porque la presión de oferta llega con la cosecha y recae sobre las posiciones diferidas (diciembre o enero). De hecho, el promedio de los últimos cinco años para esta fecha también es negativo. Lo distintivo de la 2025/26 fue la demora en llegar a ese punto: con una oferta remanente tan abultada en el disponible, la curva se sostuvo en terreno positivo durante toda la campaña, bien por encima del resto de los años de la serie.
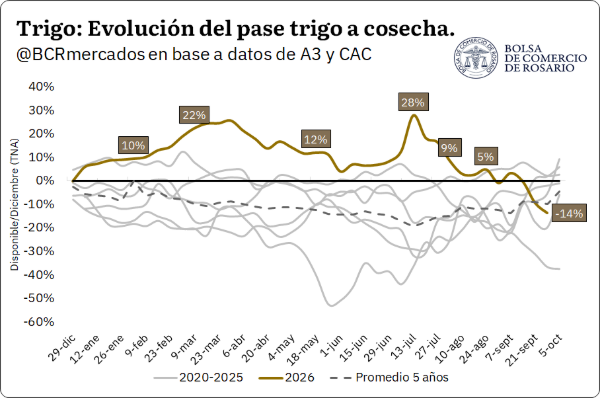
Con un panorama internacional más claro para colocar trigo argentino, la presión se trasladó al disponible y la pizarra cerró a mitad de esta semana en US$ 229,2/t, unos US$ 10/t por debajo de los valores alcanzados a finales de agosto, pero por encima del precio a cosecha: la posición diciembre terminó en US$ 221,9/t, siguiendo la baja internacional del cereal. El resultado es una brecha negativa entre el disponible y el diferido que no se había visto en toda la campaña, con un pase que pasó del 28% de mediados de julio al -14% actual y que finalmente converge con el promedio histórico para la fecha.
2. La demanda externa de soja argentina, en máximos de siete años
A pesar del desplome en Chicago, el disponible por la soja no se resintió de la misma manera. El mercado spot se sigue operando en torno a los AR$ 560.000/t, lo que promedia cerca de US$ 370/t, una caída de tan solo US$ 2/t respecto a la semana pasada, mientras en Chicago cayó más de un 2% semanal. En perspectiva, el actual nivel de precios por la soja sigue siendo relativamente elevado, promediando durante septiembre 12% más en dólares que en todo el resto del año y siendo el nivel más alto desde 2023.
Lo que sostiene estos precios internos, es la excelente dinámica externa, que mantiene el precio promedio de exportación industrial en máximos desde 2022. La cotización del aceite promedia actualmente los US$ 1.200/t, valores que no veíamos desde el inicio del conflicto entre Rusia y Ucrania, y que fue, hasta ahora, el principal factor que vino sosteniendo el precio industrial durante todo el año.
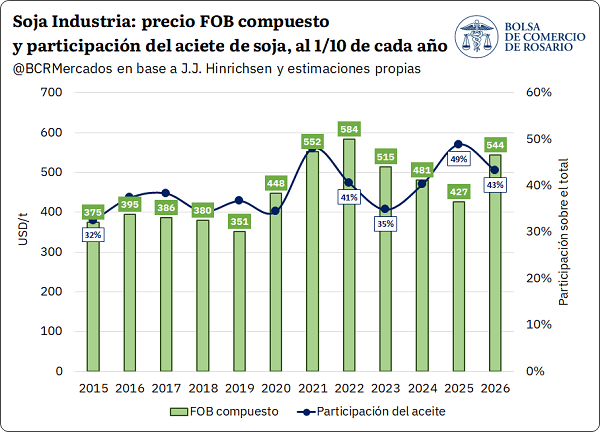
Sin embargo, con las fuertes subas en Chicago del poroto de soja y su consecuente arrastre alcista en harina, revalorizó las cotizaciones del subproducto, que llegó a promediar valores máximos desde mayo del 2024. El precio de exportación de la harina de soja argentina terminó promediando septiembre en US$ 416/t, 20% encima de la media del resto del año y 31% delante del precio promedio de todo 2025.
Por ello, mientras las cotizaciones del aceite se mantienen en un nivel elevado pero estacionario, la abrupta suba del subproducto durante septiembre impulsó aún más el precio promedio de exportación industrial, lo que vino a sostener el poder de compra interno y explica el nivel de cotizaciones spot en el mercado local. Inclusive, el sostén sería aún mayor de no haber sufrido un derrotero de US$ 20/t en los contratos de futuros de Chicago durante la semana. La harina argentina se negocia con una prima positiva respecto a la plaza de referencia de EE. UU. en el mercado de exportación, amortiguando las bajas en los futuros y perdiendo solo US$ 8/t entre una semana y otra.
En materia de exportación, el complejo soja fue acelerando durante la campaña. Hasta septiembre inclusive, las exportaciones de harina alcanzan máximos desde la 2018/19 y el volumen de embarques de aceite de soja es récord. Aunque las exportaciones de poroto corran casi a la mitad de lo que fue el año pasado – cuando China jugo un rol clave absorbiendo porotos en Sudamérica – la absorción externa de soja es la más alta en siete campañas a esta altura. Con el equivalente a 21,78 Mt que se embarcaron o procesaron para embarcar subproductos hacia el resto del mundo, la absorción externa para el mercado de soja argentino es 5% más intensa que el año pasado y un 10% más alta que durante la última década a esta altura.
Lo que dejó la cumbre Trump – Xi Jinping para el mercado de soja
La reunión entre Donald Trump y Xi Jinping dejó novedades favorables para una amplia gama de productos agropecuarios estadounidenses, aunque con una ausencia particularmente relevante: el poroto de soja quedó excluido del listado propuesto para recibir un tratamiento arancelario más favorable. El esquema anunciado tras la cumbre contempla reducciones para productos como maíz, trigo, sorgo, carnes y lácteos, e incluso para aceite y harina de soja, mientras que el poroto estadounidense continúa alcanzado por un arancel adicional del 10%.
La noticia frustró parte de las expectativas que el mercado había construido en la previa de la reunión, cuando una eventual mejora en el acceso al principal destino mundial de soja aparecía como uno de los principales factores alcistas para Chicago. Entre el viernes y el lunes, la soja cayó US$ 11/t (o 2,2%), hasta ubicarse en torno a US$ 473/t. La respuesta bajista reflejó, fundamentalmente, que el acuerdo no modifica por ahora las condiciones que enfrentan los compradores privados chinos: operadores consultados por Reuters señalan que el arancel adicional del 10% continúa haciendo poco competitiva a la soja estadounidense para los crushers comerciales.
La decisión de Beijing se entiende tanto desde el lado de la geopolítica como de las necesidades inmediatas de China. Los procesadores privados ya tienen cubiertas buena parte de sus necesidades hasta comienzos de 2027 con soja de Brasil, Argentina y reservas estatales, mientras los márgenes de molienda permanecen negativos y la demanda de harina se muestra debilitada. A fines de septiembre, los stocks de soja en 111 plantas procesadoras chinas alcanzaron 7,96 Mt, el nivel más alto en al menos quince años. En este contexto, la necesidad inmediata de recurrir al poroto estadounidense es acotada.
Sin embargo, el panorama actual para la soja estadounidense presenta una diferencia importante respecto de otros episodios de tensión comercial: el mercado interno absorbe hoy una proporción considerablemente mayor de la producción. Para la campaña 2026/27, el USDA proyecta un crushing récord de 75,6 Mt, frente a exportaciones estimadas en 45,9 Mt, consolidando al procesamiento doméstico como el principal destino del poroto estadounidense.
Detrás de este cambio se encuentra, entre otros factores, la expansión de la demanda de aceite de soja para la industria de biocombustibles. Desde 2021 se amplió fuertemente la capacidad de crushing estadounidense, impulsada por una mayor demanda de harina, pero, especialmente, por el crecimiento del uso de aceite como materia prima para biocombustibles. Las políticas estadounidenses continúan incentivando esa demanda y el USDA proyecta para 2026/27 un nuevo récord de procesamiento.
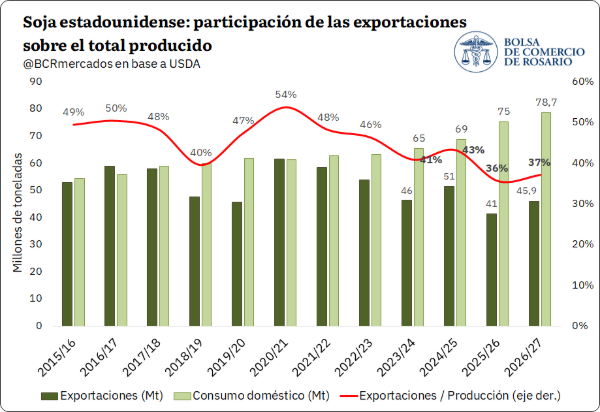
Así, la exclusión de la soja del entendimiento comercial con China representa un factor bajista para el frente exportador estadounidense, pero encuentra como contrapeso una demanda doméstica mucho más robusta que años atrás. En paralelo, maíz, trigo y sorgo sí aparecen entre los productos contemplados para un tratamiento arancelario más favorable, lo que podría mejorar su competitividad relativa en el mercado chino, aunque el efecto sobre los volúmenes efectivamente comercializados dependerá de la demanda china y de la implementación definitiva de las medidas.
3. El maíz se desploma a mínimos de un mes tras el informe de Stocks Trimestrales del USDA
El maíz se desplomó en Chicago tras la publicación del informe trimestral de stocks del USDA, que mostró una disponibilidad mucho mayor a la esperada. Al 1° de septiembre, Estados Unidos tenía 53,2 Mt de maíz almacenadas, un 35% más que un año atrás, cuando los stocks eran de 39,4 Mt. Además, el dato superó en unas 4,5 Mt la expectativa promedio del mercado, situada en torno a 48,7 Mt, generando una fuerte reacción bajista en las cotizaciones.
La sorpresa obligó al mercado a recalibrar rápidamente el balance de oferta estadounidense: el ciclo 2025/26 terminó dejando un carry sensiblemente mayor al descontado, por lo que la campaña 2026/27 comienza con una base de existencias más holgada. Esa mayor disponibilidad fue el principal detonante de la liquidación de posiciones y del fuerte ajuste bajista registrado en Chicago tras conocerse el informe.
Oferta y Demanda proyectada
Índice de contenidos
- Panorama del financiamiento agrícola: cómo se financió la campaña 2025/26
- La demanda india impulsa las exportaciones argentinas de aceites vegetales a máximos históricos
- El apoyo al agro en el MERCOSUR: cuatro trayectorias de política agropecuaria
- Minería récord y tasas largas en máximos de más de dos décadas
- Situación de la industria: dos realidades cada vez más dispares dentro del mismo sector
- Convocatoria a Asamblea y Comicios para elección de Autoridades BCR