
 Reporte del Mercado de Granos
Maíz en racha: más de un millón de toneladas operadas por semana
1. Maíz: un volumen comercializado firme y el line up más alto en 5 años
La comercialización de maíz gana impulso y suma una cuarta semana consecutiva de compromisos por encima del millón de toneladas, algo que no había sucedido en toda la campaña. Fueron 1,03 Mt las ventas informadas por SAGyP y, de esta forma, en el último mes se negociaron 4,88 Mt, la mejor racha en todo el ciclo 2025/26.
Desde el lado de la absorción externa, el line up repuntó y hay 2,3 millones de toneladas anotadas en el registro de embarques, sumando 422 mil toneladas respecto a la semana anterior: es el registro más alto desde 2021 para esta semana.
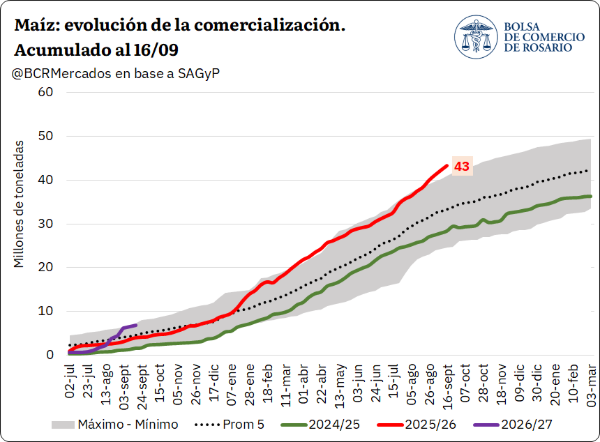
En suma, el tonelaje comprometido en toda la campaña acumula 43 Mt y supera todo registro anterior, un 61,3% de la producción estimada para la 2025/26. Si bien el progreso va por detrás de la media, es difícil afirmar un rezago, considerando lo extraordinario del volumen del ciclo actual y que, en términos absolutos, los negocios mantuvieron un ritmo firme. Es que parece que la magnitud de la campaña 2025/26 no termina de dimensionarse, con estimaciones que mes a mes van añadiendo más volumen: para este mes SAGyP elevó su cifra para la campaña actual en 72,5 Mt (+0,8 Mt o +1,1% vs agosto).
Podría decirse que el ritmo comercial firme del maíz es la contracara de lo que pasa con la soja. A diferencia del cereal, la oleaginosa acumula un avance comercial de 42,8% respecto a la producción estimada, valor que está 13,3 p.p. por detrás del promedio quinquenal.
El nivel de compromisos de maíz no sorprende considerando los elevados precios. El escalón de precios en septiembre fue considerablemente superior al de agosto: $293.215/t (o US$ 195/t) contra $272.348/t (o US$ 182/t). Desde comenzado septiembre, las cotizaciones subieron de US$ 180/t sin parar hasta llegar a los US$ 198/t.
En la última semana, la pizarra de maíz se negoció en torno a los $298.500/t o US$ 198/t, sostenido por cotizaciones en Chicago que no pierden fuerza. El futuro más operado en la plaza estadounidense llegó negociarse en US$ 213/t al principio de la semana, lateralizando cerca del máximo trienal. Los operadores de la plaza norteamericana también siguieron de cerca las negociaciones entre Trump y su homólogo chino, ya que el maíz es uno de los productos agro que podrían beneficiarse en caso de extenderse la tregua comercial o eliminarse los aranceles sobre los granos estadounidenses.
2. Trigo: line up argentino en máximos de 5 años
Ya cerca de cumplir tres meses desde el inicio del conflicto en el Mar Negro, parecería cada vez más complicado consolidar la idea de un acuerdo entre Rusia y Ucrania. Las negociaciones de paz entre ambas partes continúan estancadas sin un acuerdo definitivo y, a pesar de las recientes gestiones diplomáticas impulsadas por Estados Unidos y la iniciativa de Ucrania a discutir un alto al fuego, la continuidad de los ataques de drones y misiles dificultan la idea de una tregua en el corto plazo.
Con ese escenario de fondo, ambos orígenes buscaron formas alternativas de comerciar. Rusia comenzó a reconvertir terminales de fertilizantes y carbón en sus puertos del Báltico y del Ártico para mover grano, mientras que Ucrania depende hoy de sus tres puertos sobre el río Danubio, lo que arrastra complicaciones al transporte fluvial por la sequía del río.
En el agregado, el peso de ambos países no es menor. No solo representan cerca del 30% de las exportaciones de trigo por campaña, sino que además constituyen un origen clave en este tramo del calendario. A pocos días de finalizar septiembre, las exportaciones de Rusia y Ucrania suman cerca de 880.300 toneladas en el mes, muy por debajo de las más de 6,5 Mt que la región del Mar Negro suele despachar a esta altura del año.
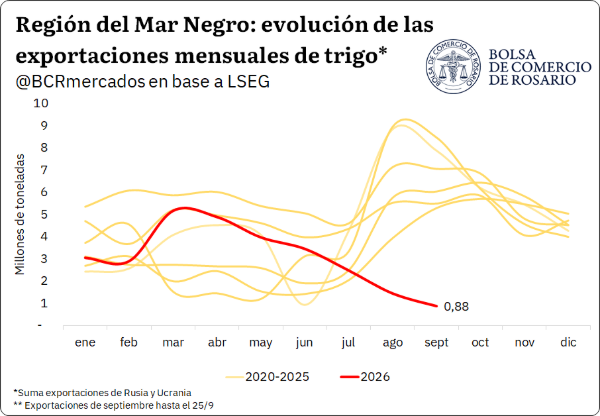
Y el calendario que se abre tampoco juega a favor. Considerando el promedio de los últimos cinco años, entre octubre y diciembre estos países suelen enviar al exterior más de 15 Mt, algo que hace saltar alarmas sobre todo por parte de la demanda internacional. Los principales importadores de trigo de Asia, Oriente Medio y África, que dependían de la región del Mar Negro para su abastecimiento, están teniendo dificultades para asegurar suministros.
Según fuentes de Reuters, hay muy pocos buques entrando para cargar, y lo poco que se exporta desde Rusia y Ucrania se dirige a compradores de Oriente Medio y África. Nada se dirige a Asia. En ese marco muchos molinos del sudeste asiático estarían recurriendo además de a su origen más cercano, Australia, también a Argentina.
Ese movimiento se aprecia con claridad en nuestros compromisos de line up de trigo, que para esta semana se estiman en 515.000 toneladas. El volumen no solo representa un máximo de los últimos cinco años frente a las 417.700 toneladas de 2025 y las 83.000 de 2024, sino que también cambia su composición: 187.000 toneladas tienen como destino Asia (más de un tercio del total) y por encima de las comprometidas con Brasil, cuando usualmente a esta altura del año nuestros envíos tienen más que nada a nuestro vecino como paradero. Indonesia explica por sí sola más de 140.000 toneladas.
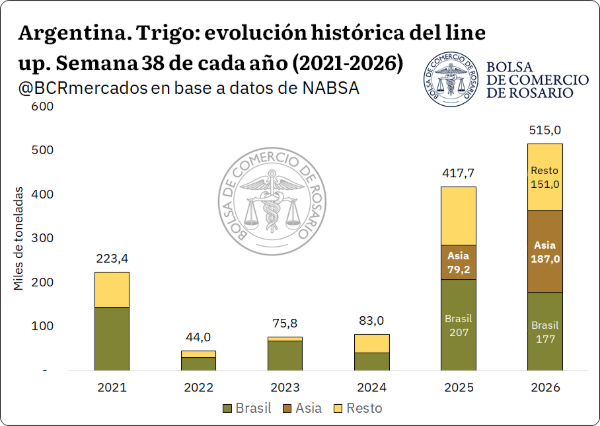
Los embarques acumulados de septiembre van en el mismo sentido: ya se despacharon más de 408.000 toneladas hacia Asia, con Indonesia concentrando más del 80% de esa participación. A esta misma altura del año pasado, los embarques al continente representaban menos del 10% del total, y en 2024 fueron directamente nulos, con Brasil recibiendo el total de los envíos.
En materia de precios, la pizarra fue reaccionando a este panorama internacional. Luego de tocar valores en torno a los US$ 195/t a mediados de julio, hoy el trigo cotiza en el disponible en US$ 230/t.
El pase de campaña también favoreció las operaciones en el disponible. De alcanzar valores cercanos al 17-18% a finales de julio, cuando inclinaba la balanza hacia las operaciones a término, fue cayendo a un solo dígito hasta ubicarse esta última semana en torno al 3-4%.
Con ese telón de fondo, el volumen comercializado desde principios de agosto se encuentra un 66% por encima del promedio de los últimos cinco años, reflejando el hecho de que, en un contexto de gran oferta remanente por vender, existe convalidación del lado de la demanda.
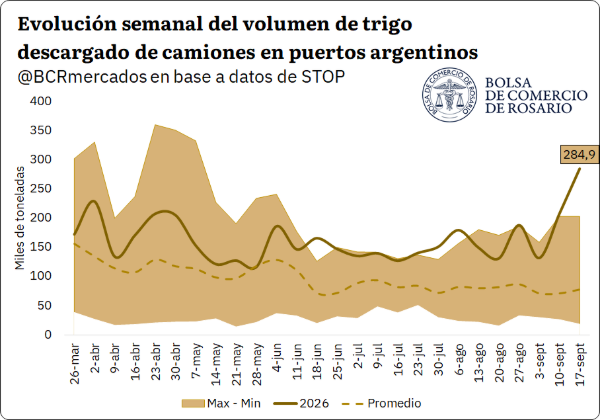
El ritmo también se traduce en la logística. La evolución semanal del volumen de trigo descargado de camiones en puertos argentinos marca un valor totalmente récord para esta altura del año: para la semana del 17 de septiembre se registraron 284.931 toneladas transportadas, un 270% por encima del promedio para la fecha.
3. Soja: volumen operado de la cosecha nueva muy por encima del promedio
La escalada de precios de la soja en el mercado a término dispara las fijaciones en A3. La suba de los futuros en mercado fue ampliamente aprovechada por los jugadores locales, incentivando a operar un alto volumen en los contratos a cosecha. Particularmente para el contrato de soja con vencimiento a mayo de 2027, el volumen operado al 22 de septiembre ya es 50% superior al promedio de los últimos cinco años para este mes. La tendencia fue aún más marcada en agosto, cuando la operatoria casi triplicó al promedio.
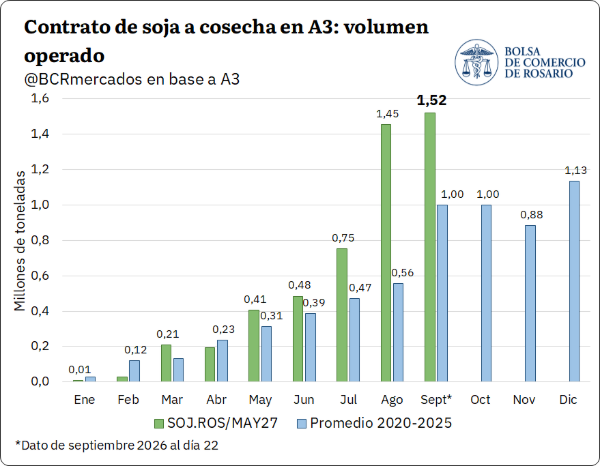
En efecto, el nivel de fijaciones responde a precios de futuros que no paran de subir y que actualmente están en nuevos máximos para el año: el promedio de esta semana fue de US$ 381/t para el contrato de noviembre 2026 y de US$ 364/t para el de mayo de 2027 (el contrato a cosecha). El efecto precios juega de forma favorable sobre el volumen operado especialmente para agosto y septiembre, donde el futuro a cosecha de soja alcanzó máximos en cuatro años. En lo estructural, hablamos de una tendencia que se ha ido consolidando en los últimos años y que ya fue analizada en un informe reciente de la BCR.
En cuanto a la tónica comercial, el último dato oficial de SAGyP muestras compromisos semanales por 801.000 tn para la 2025/26: 150.000 tn más que la semana pasada y en línea con el promedio del último mes, mientras que para la 2026/27 fue 124.000 el tonelaje pactado. Todavía queda por vender el 47,4% de la cosecha 2025/26, cuando el promedio quinquenal a esta semana es de 34,3%.
Los precios disponibles mostraron firmeza durante la semana: la pizarra llegó a tomar $560.000/t o US$ 372/t como valor más alto, manteniéndose en un elevado pero estable nivel de precios, cerca de máximos multianuales.
Lo que mira todo el mercado: se reúnen Trump y Xi Jinping
En Chicago, esta semana la soja se mantuvo estable en torno a los US$ 480/t y lateralizaba cerca de ese valor, luego de haber alcanzado un máximo trienal el 10 de septiembre, cuando el contrato más operado llegó a los US$ 489/t.
Durante esta semana, el mercado siguió muy de cerca el gran suceso que tomaría lugar este jueves: la reunión entre Trump y Xi Jinping. En la charla entre las potencias, el intercambio comercial de productos agro era uno de los ejes temáticos más importantes y los inversores norteamericanos esperaban que China elimine su arancel de 10% a la importación de productos agrícolas estadounidenses.
Un acuerdo por mayores compras de soja estadounidense sin dudas llevaría a la oleaginosa a un escalón superior de precios. Las expectativas previas a la cumbre que tomó lugar en Washington eran mixtas: según una encuesta realizada a inversores por la agencia Reuters, un 70% de los encuestados percibía que la reunión tenía un carácter simbólico, descartaban la idea de que las negociaciones lleguen a buen puerto. Sin embargo, en los días previos a la reunión, Sinograin realizó una subasta interna por grandes cantidades de soja, lo que se percibía como liberación de espacio para posteriores compras adicionales de porotos norteamericanos.
En síntesis, la soja transita un escenario de precios firmes y elevada sensibilidad a las señales provenientes de la relación comercial entre Estados Unidos y China. Con casi la mitad de la cosecha 2025/26 aún por comercializar en Argentina y una activa operatoria sobre la campaña nueva, cualquier definición que modifique la demanda china podría trasladarse rápidamente a los precios y a las decisiones comerciales del mercado local.
Oferta y Demanda proyectada
Índice de contenidos
- Cuánto invirtieron los productores para sembrar la campaña 2025/26
- Liquidación de dólares del Agro en 2027: el segundo año más alto en los registros
- Análisis de posibilidades de comercialización para soja y maíz de la campaña 2026/27 en el mercado a término
- La actividad agropecuaria alcanza un nuevo máximo impulsada por la producción primaria
- Reservas internacionales y petróleo marcan la agenda económica y financiera
- Exportaciones: Menor oferta regional y crecimiento de las exportaciones argentinas
- Convocatoria a Asamblea y Comicios para elección de Autoridades BCR