
 Economía
La actividad agropecuaria alcanza un nuevo máximo impulsada por la producción primaria
1. IACA-BCR: ÍNDICE GENERAL
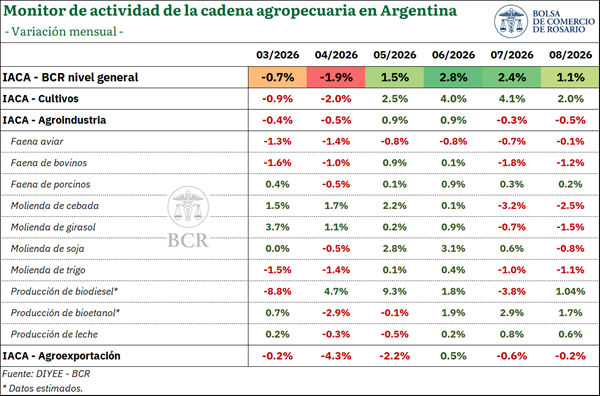
El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), que elabora la Bolsa de Comercio de Rosario, exhibió un incremento mensual desestacionalizado del 1,1% en agosto. Con este resultado, la serie alcanzó un récord histórico, ubicándose 19% por encima del nivel registrado en agosto de 2025.
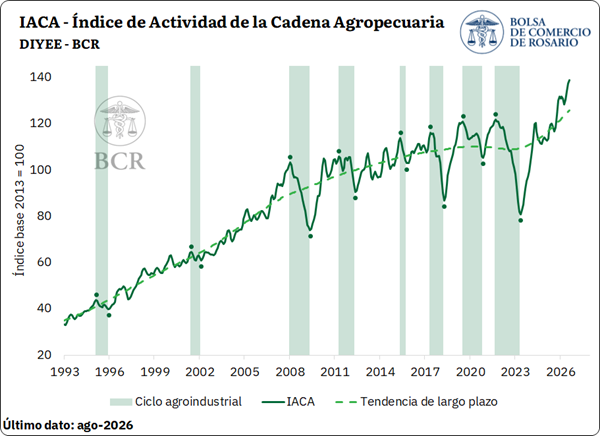
Durante el último mes, cinco de las doce series que componen el índice registraron variaciones mensuales positivas, con un importante crecimiento en la producción primaria. En este sentido, el principal aporte provino del avance mensual de labores agrícolas, que aumentó 2% respecto de julio y alcanzó un nuevo máximo histórico. También registraron incrementos la producción láctea (0,6%) y la faena porcina (0,2%), mientras que se estima que la elaboración de bioetanol y biodiésel habría aumentado 1,7% y 1%, respectivamente.
Las caídas mensuales se registraron mayormente en la actividad molinera, que retrocedió en sus cuatro cadenas, con descensos que fueron desde el 0,8% de la soja hasta el 2,5% de la cebada. A ello se sumaron las contracciones en la faena bovina (1,2%) y aviar (0,1%) y una baja del 0,2% en el valor de las exportaciones agroindustriales respecto de julio.
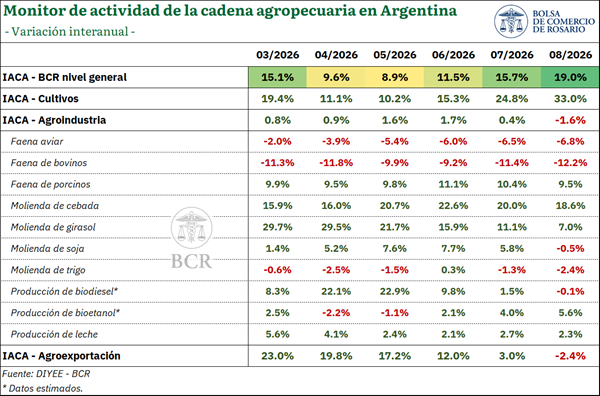
En términos interanuales, el IACA-BCR se ubicó 19% por encima de agosto de 2025. Si bien seis de las doce series que integran el indicador superaron los niveles registrados un año atrás, por su incidencia en el índice, el crecimiento se explicó principalmente por la producción primaria de granos. En contraste, la actividad industrial y las exportaciones mostraron caídas interanuales.
En primer lugar, el IACA-Cultivos marcó una suba interanual del 33%, consolidándose como uno de los principales motores del índice general. Este desempeño se enmarca en una campaña agrícola 2025/26 récord, caracterizada por una producción histórica de trigo y maíz, la mayor cosecha de girasol del siglo y el mayor volumen de soja desde la campaña 2018/19.
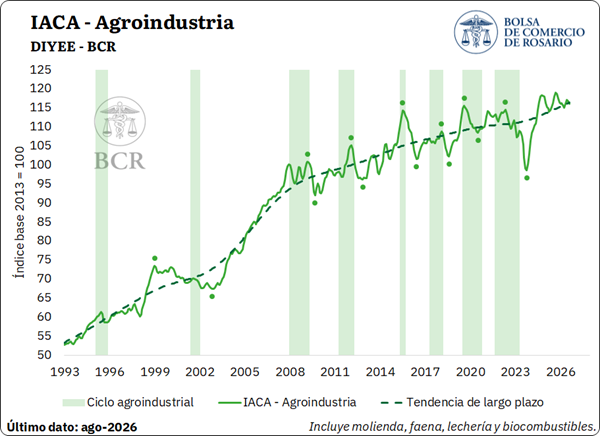
Por su parte, el IACA-Agroindustria se ubicó 1,6% por debajo de agosto de 2025, interrumpiendo seis meses consecutivos de crecimiento interanual. El retroceso estuvo determinado principalmente por la faena bovina, que cayó 12,2% interanual, y la aviar, que retrocedió 6,8%, además de las bajas más acotadas en la molienda de trigo y de soja. Estos descensos no lograron ser compensados por los avances en la molienda de cebada (+18,6%), la faena porcina (+9,5%), el procesamiento de girasol (+7%), la producción de leche (+2,3%) y la elaboración de bioetanol (+5,6%).
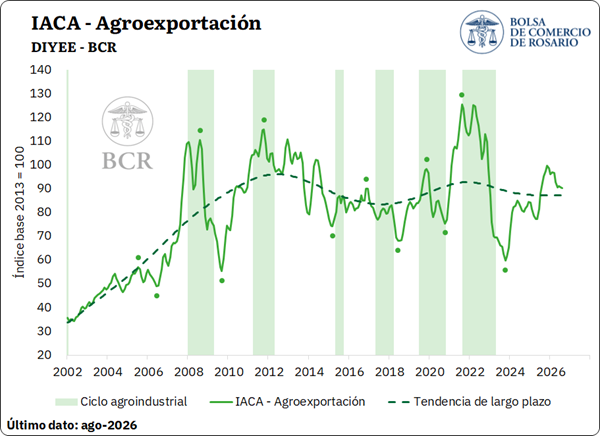
Finalmente, el IACA-Agroexportación registró una caída interanual del 2,4% en agosto, interrumpiendo trece meses consecutivos de crecimiento interanual. El resultado se explicó por una merma en las cantidades exportadas, principalmente del complejo soja.
2. SUBÍNDICES
2.1. IACA – Cultivos: Actividad de la producción de granos
El IACA – Cultivos refleja la evolución mensual de labores de siembra y cosecha de los principales cultivos de Argentina a través de la serie de avance mensual de labores agrícolas, con el objetivo de medir con dicha periodicidad la actividad primaria de producción de granos. En agosto, la serie registró un incremento mensual desestacionalizado del 2%, alcanzando un nuevo máximo histórico, en el marco de una campaña 2025/26 récord y muy buenas perspectivas en la siembra de cultivos para la campaña 2026/27.
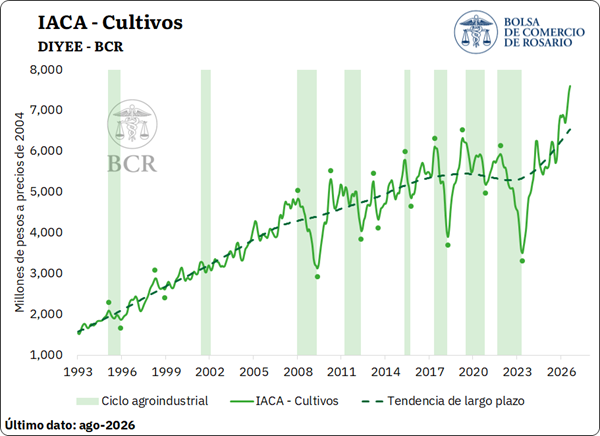
El mayor impulso de la serie provino de la siembra de girasol de la campaña 2026/27, que comenzó a principios de agosto en la región del NEA, principalmente en Chaco y en el norte de Santa Fe. La implantación de la oleaginosa registró un avance mensual de 15 p.p., con estimaciones preliminares de área sembrada por encima del promedio de las últimas campañas, lo que se tradujo en un importante nivel de actividad asociado a estas labores. Por su parte, se dio por finalizada la siembra de la cosecha fina 2026/27.
Otro impulso importante provino del avance de la cosecha de maíz, luego de los retrasos registrados en los meses previos. Específicamente, en la segunda quincena de agosto, la ausencia de precipitaciones significativas, los días soleados y los fuertes vientos aceleraron la pérdida de humedad de los maíces tardíos, otorgándole impulso a la trilla. Así, la cosecha registró un progreso mensual de 15 p.p. y alcanzó el 97% del área estimada de cosecha a nivel nacional, alineándose con el promedio histórico. Asimismo, durante el mes de agosto se dio por finalizada la cosecha de sorgo.
2.2. IACA – Agroindustria: Actividad agroindustrial
En cuanto a la actividad del sector industrial con base agropecuaria, el subíndice IACA-Agroindustria registró una caída mensual desestacionalizada del 0,5% en agosto. En la comparación interanual, se ubicó 1,6% por debajo de agosto de 2025, interrumpiendo seis meses consecutivos de crecimiento interanual.
Dentro de las actividades que componen el sector agroindustrial, la molienda conjunta de los principales cereales y oleaginosas registró una variación mensual desestacionalizada negativa del 1,1% en agosto. No obstante, se ubicó 1,3% por encima de agosto de 2025, encadenando siete meses consecutivos de crecimiento interanual.
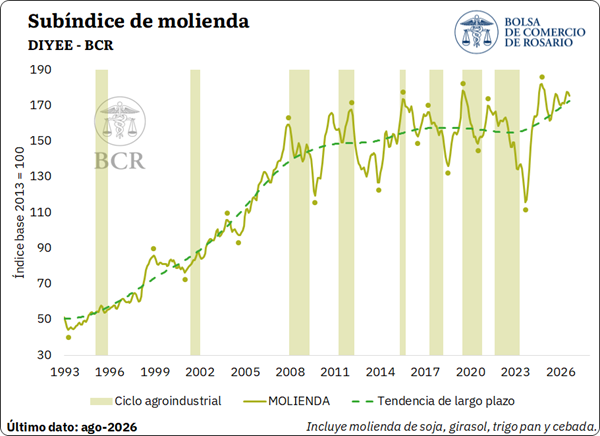
En lo que respecta a las oleaginosas, el crushing de soja disminuyó 0,8% mensual en términos desestacionalizados, aunque el volumen procesado alcanzó 4,2 Mt, manteniéndose en niveles elevados. Por su parte, con 506.000 toneladas procesadas, la molienda de girasol retrocedió 1,5% mensual por segundo mes consecutivo, en un contexto de producción excepcional del cultivo y fuerte incremento de las exportaciones de semilla sin procesar, que habría limitado la oferta disponible para la industrialización. Aun así, agosto alcanzó el mayor volumen procesado para ese mes en toda la serie y, en el acumulado del año, la molienda de girasol se ubica 22,2% por encima de igual período de 2025.
En cuanto a los cereales, el procesamiento de cebada cayó 2,5% mensual en términos desestacionalizados, aunque se mantuvo 18,6% por encima de agosto de 2025. En el caso del trigo, la cosecha récord estuvo acompañada de una menor calidad proteica del grano, lo que habría favorecido una mayor orientación de la producción hacia la exportación y el uso forrajero, en un contexto de precios firmes del cereal. La molienda de trigo disminuyó 1,1% mensual en términos desestacionalizados y se ubicó 2,4% por debajo del nivel de un año atrás.
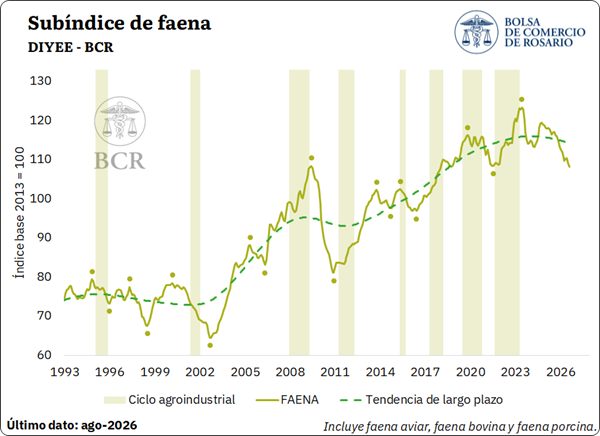
Por su parte, el subíndice de faena exhibió una disminución del 0,8% mensual, con variaciones negativas en dos de los tres tipos de carne analizados. La faena bovina registró una nueva caída mensual desestacionalizada del 1,2%, y se ubicó 12,2% por debajo del nivel de agosto de 2025, con tasas de cambio negativas en 18 de los últimos 22 meses. Los informes sectoriales comienzan a vincular esta retracción con un cambio de fase en el ciclo ganadero, luego de un proceso de retención de vientres que habría acotado la oferta de hembras. En este contexto, su participación en la faena total descendió al 42,9%, el menor registro para un mes de agosto en los últimos ocho años. En el acumulado de los primeros ocho meses del año, la faena alcanzó alrededor de 8,13 millones de cabezas, 9,9% menos que en igual período de 2025.
En materia de precios, las cotizaciones en pesos constantes del sector ganadero registraron una caída del 2% respecto al mes anterior. De esta manera, el precio promedio del novillo en el mercado agroganadero, en términos reales, se ubicó 15,8% por debajo del nivel de febrero, cuando alcanzó su máximo valor histórico, aunque permaneció 6,4% por encima del registrado en igual mes de 2025, manteniéndose en niveles elevados.
La faena aviar registró una leve variación mensual negativa de 0,1% en agosto, y la serie se ubicó 6,8% debajo de igual mes de 2025, hilando ocho variaciones interanuales negativas. Por su parte, la faena porcina continuó mostrando un sólido desempeño, con un avance mensual del 0,2%. El acumulado de los primeros ocho meses del año alcanzó 6,1 millones de cabezas, un 11,1% por encima de igual período de 2025 y el mayor volumen registrado en términos históricos para este período.
En lo que respecta al sector lechero, el mismo sostuvo su expansión en agosto, con una producción desestacionalizada que aumentó 0,6% respecto de julio. La serie acumula 22 meses consecutivos de crecimiento interanual, aunque su ritmo se moderó en lo que va de 2026 tras el fuerte rebote del año previo. La producción alcanzó 1.115 millones de litros, el mejor registro para un mes de agosto desde el inicio de la serie, mientras que el acumulado de los primeros ocho meses ascendió a 7.515 millones de litros, un 4,5% por encima de igual período de 2025 y el segundo mayor volumen histórico para el período.
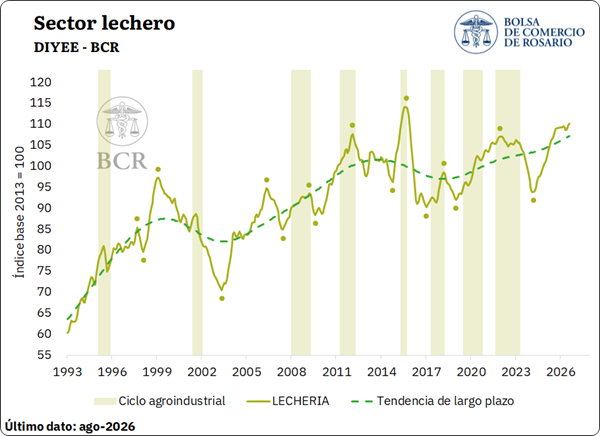
Según fuentes del sector, este dinamismo se apoya en condiciones climáticas y forrajeras favorables, en un proceso de mayor eficiencia productiva y en el impulso sostenido de las exportaciones. De cara a los próximos meses, distintos análisis del sector proyectan que la producción podría seguir creciendo, con relaciones de precios frente a los granos en niveles razonables.
En materia de precios, la cotización en dólares por litro de leche se ubicó en U$S 0,35 para el mes de agosto, marcando una leve mejora del 1,1% respecto de julio, aún por encima del precio promedio de los últimos cinco años, que se estima en U$S 0,253/litro. A nivel internacional, el índice de precios de los productos lácteos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO, por sus siglas en inglés) registró un aumento del 2,3% en agosto, interrumpiendo cuatro caídas mensuales consecutivas. De todos modos, la recuperación se dio desde niveles históricamente bajos, y el índice aún se mantiene un 21,7% por debajo de agosto de 2025.
Finalmente, se estima que la producción conjunta de biocombustibles habría aumentado 1,4% en agosto, ubicándose 2,7% por encima del año anterior. Diferenciando por producto, la elaboración de biodiésel habría aumentado 1,0% respecto de julio, mientras que la producción de bioetanol habría registrado una variación mensual positiva del 1,7%.
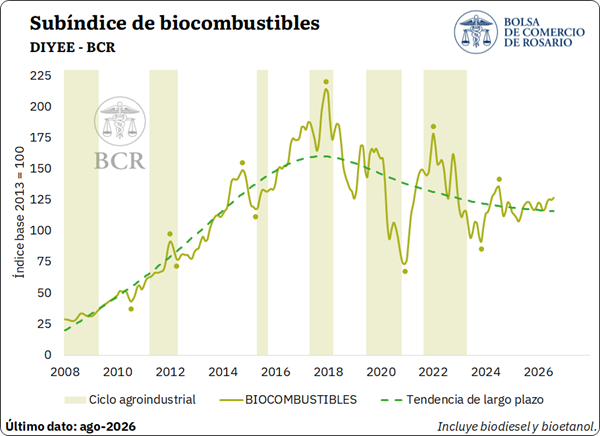
En términos de mezcla obligatoria, en agosto se mantuvo vigente el esquema de bioetanol al 12% en naftas y biodiésel al 7,5% en gasoil, con la posibilidad de incorporar voluntariamente hasta un 15% de bioetanol en naftas y hasta un 20% de biodiésel en gasoil. Por su parte, para el octavo mes del año, la Secretaría de Energía dispuso un incremento del 4,0% en el precio de adquisición del biodiésel, fijándolo en $2.001.063 por tonelada; mientras que los precios mínimos del bioetanol aumentaron 1,7%, hasta $1.061,9 por litro para el elaborado a base de caña de azúcar y $973,2 por litro para el elaborado a base de maíz.
2.3. IACA – Agroexportación: Actividad de la agroexportación
Analizando el último eslabón de la cadena a través del IACA-Agroexportación, se observa que las exportaciones de los principales complejos agroindustriales, medidas en dólares constantes, registraron una caída mensual desestacionalizada del 0,2% en agosto. En el acumulado del año, en cambio, las exportaciones se ubicaron 10,1% por encima de igual período de 2025.
En términos de volumen, durante agosto se exportaron 9,3 Mt de productos pertenecientes a los nueve complejos considerados, volumen que resultó 3,6% inferior al de agosto del año pasado pero 10,9% mayor al promedio de los últimos cinco años. Cinco de los nueve complejos incrementaron sus cantidades exportadas en términos interanuales, mientras que siete superaron el promedio del último quinquenio.
Se destaca que el complejo maíz exportó 3,7 Mt, posicionándose sólidamente por encima de agosto de 2025 (+47,3%). Asimismo, el complejo girasol embarcó casi 423.500 toneladas, lo que implicó un crecimiento del 28,7% interanual y también un máximo para un mes de agosto. Por su parte, el complejo carne y cueros bovinos despachó 133.500 toneladas, el mayor volumen para dicho mes en toda la serie, superando en un 15,7% el promedio de los últimos cinco años.
Entre los complejos que mostraron caídas, se destaca el de cebada, que exportó 86.300 toneladas, un 66,9% menos que en agosto del año pasado, mientras que el complejo avícola registró embarques por un volumen 39,1% inferior al de igual mes de 2025. Adicionalmente, las exportaciones del complejo trigo alcanzaron 783.700 toneladas y se ubicaron 16,1% por debajo en la comparación interanual.
Por su parte, en términos de valor, las exportaciones totalizaron US$ 4.049 millones en agosto, un 0,2% por encima de agosto de 2025 en dólares constantes. En la comparación interanual, la mejora de los precios de exportación permitió sostener el valor pese a la menor cantidad de productos despachados, con especial incidencia en los complejos carne y cueros bovinos y maíz, donde la facturación creció muy por encima de los volúmenes. Este mismo efecto amortiguó la caída del 24,6% en las cantidades embarcadas por el complejo soja, debido a la normalización del flujo comercial respecto de 2025, un año atípico en el que la disputa comercial entre Estados Unidos y China y la reducción temporal de los derechos de exportación impulsaron ventas extraordinarias de poroto sin procesar.
Oferta y Demanda proyectada
Índice de contenidos
- Cuánto invirtieron los productores para sembrar la campaña 2025/26
- Liquidación de dólares del Agro en 2027: el segundo año más alto en los registros
- Análisis de posibilidades de comercialización para soja y maíz de la campaña 2026/27 en el mercado a término
- Maíz en racha: más de un millón de toneladas operadas por semana
- Reservas internacionales y petróleo marcan la agenda económica y financiera
- Exportaciones: Menor oferta regional y crecimiento de las exportaciones argentinas
- Convocatoria a Asamblea y Comicios para elección de Autoridades BCR