
 Commodities
La demanda india impulsa las exportaciones argentinas de aceites vegetales a máximos históricos
1. Las exportaciones argentinas de aceites marcan un récord en lo que va del año, con India como protagonista en el nivel de envíos.
El ritmo exportador de los principales aceites vegetales argentinos bate un récord histórico en los primeros ocho meses del 2026. Entre enero y agosto, INDEC informó exportaciones por 5,5 Mt de aceites vegetales: de estos, 4,1 correspondieron al derivado de soja y 1,4 de girasol.
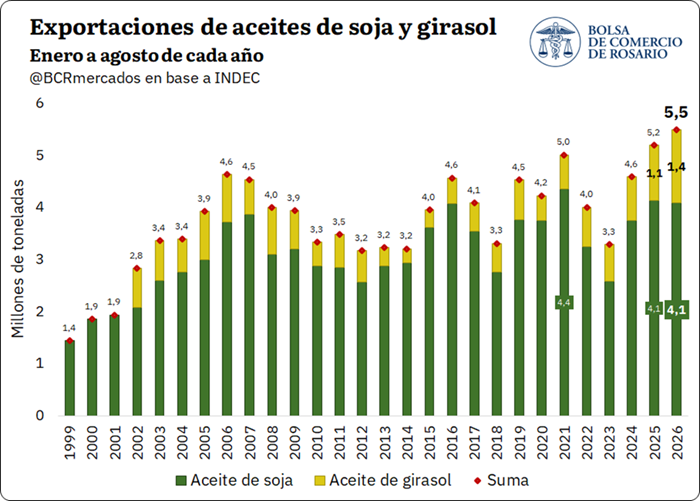
El tonelaje exportado de aceite de girasol es un máximo histórico, en línea con el volumen cosechado en la 2025/26, que también marcó un récord. En cuanto a soja, 2026 registra el tercer volumen exportado más alto en la historia argentina, cuando el primer y segundo lugar del podio lo ocupan 2021 y 2025, respectivamente. Sin embargo, para una ventana más corta de tiempo, es decir, desde que comenzó la campaña de soja en abril, los despachos de aceite sí llegan a un pico histórico, con 2,92 Mt, según datos de INDEC.
El dinamismo exportador del complejo aceitero se enmarca en un contexto global favorable en términos de demanda. Entre los factores que explican este escenario se destaca, en el plano coyuntural, el vigor de las compras de India, principal importador mundial de aceites vegetales. A ello se suma una menor disponibilidad exportable de aceite de girasol desde Rusia y Ucrania debido a una producción ajustada, sumado a las políticas de biocombustibles de países claves que limitan los saldos exportables de aceites vegetales.
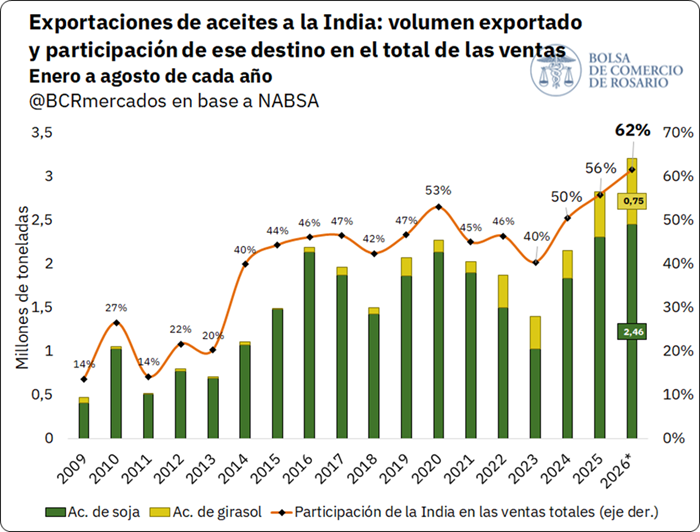
Respecto a nuestros destinos de exportación, se destaca la creciente preponderancia de India como socio comercial clave. Entre enero y agosto de 2026, el 62% de los aceites vegetales exportados por nuestro país tuvo como destino el mercado indio, con embarques por 2,46 Mt de aceite de soja y 0,75 Mt de aceite de girasol. En conjunto, los despachos de aceite de soja y girasol a India suman 3,2 Mt, el mayor volumen exportado a este destino para los primeros ocho meses de un año en toda la serie.
2. India: para la campaña 2025/26 se estima un récord de importaciones de aceites vegetales
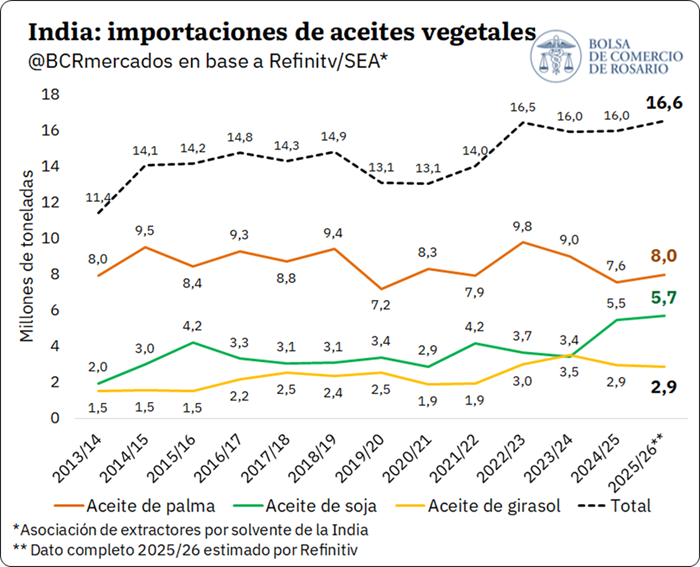
La creciente inserción argentina de aceites vegetales coincide con una demanda india particularmente dinámica. Tal como se observa en el siguiente gráfico, las importaciones totales de aceites vegetales de dicho país se mantienen en nivel históricamente alto con la posibilidad de cerrar la campaña 2025/26 con 16,6 Mt, según estimaciones preliminares de LSEG/Refinitiv, lo cual sería un récord histórico.
A nivel de productos, se destaca una contracción en las importaciones de aceite de palma en los últimos años, y un crecimiento importante en las compras externas de aceite de soja, que ya alcanzaron niveles récord en la campaña 2024/25 con 5,5 Mt y se estima que en el actual ciclo comercial se arribe a un nuevo máximo con 5,7 Mt. De esta forma, dicha evolución en la demanda resulta especialmente relevante para Argentina, dada su posición como principal exportador mundial de aceite de soja y la elevada importancia que tiene India dentro de sus destinos
Si se considera el contexto más coyuntural, en 2025 Argentina se convirtió en el principal abastecedor de aceites vegetales de la India (Ver IS N° 2228). Mientras que, si se siguen datos de la campaña actual 2025/26 entre noviembre de 2025 y agosto de 2026, se sigue manteniendo dicha posición con envíos por 3 Mt, superando a Malasia (2,62 Mt) e Indonesia (2,58 Mt), según datos de la SEA (Asociación de Extractores por Solvente de la India).
En general, las disrupciones del Mar Negro - tanto a nivel productivo como logístico – están dificultando el abastecimiento de aceite de girasol. Rusia y Ucrania explican conjuntamente cerca de dos tercios de las exportaciones mundiales del producto y los ataques sobre infraestructura portuaria generaron un problema de disponibilidad y de flujo hacia los principales compradores. En plena demanda estacional previa a la temporada de festividades, India encontró mayores dificultades para originar girasol y desplazó parte de sus compras hacia aceites sustitutos. El aceite de soja argentino encontró allí una oportunidad y los embarques alcanzaron un récord para el mes de agosto.
La competitividad del aceite de soja también se vio favorecida por el encarecimiento relativo del girasol. Luego de una ajustada campaña 2025/26 en Rusia y Ucrania, los balances globales quedaron más restringidos y el girasol amplió su prima frente a alternativas más económicas como soja y palma. En paralelo, India profundizó los incentivos a las compras externas mediante una nueva reducción de aranceles: los derechos sobre el aceite crudo de palma y soja bajaron del 10% al 5%, mientras que para el aceite de girasol crudo se redujeron del 16,5% al 5,5%. La medida, orientada a contener los precios internos durante la temporada de festividades, mejora la competitividad de los aceites importados y podría otorgar un impulso adicional a las colocaciones argentinas.
Por otro lado, las políticas de biocombustibles están tomando cada vez más relevancia y también presentan una oportunidad para las exportaciones argentinas de aceites. El creciente uso doméstico de aceite de palma para biodiésel en los principales productores del Sudeste Asiático está limitando el saldo disponible para exportación y sostener sus precios relativos, favoreciendo la sustitución hacia otros aceites. Este fenómeno comienza a adquirir una dimensión estructural y será clave para comprender las perspectivas del mercado global en los próximos años.
3. Más biodiésel y menos palma disponible: una oportunidad para Argentina
Hacia adelante, el panorama continúa mostrando fundamentos favorables para las exportaciones argentinas de aceites vegetales. Una parte importante de esta perspectiva proviene del mercado de aceite de palma, el más consumido a nivel mundial, donde el crecimiento del uso doméstico en los principales productores comienza a reducir la proporción disponible para el comercio internacional. El USDA señala que la participación del aceite de palma exportado sobre el total producido mundialmente cayó desde casi 75% en 2017/18 a menos de 60% en los últimos años, principalmente por el mayor uso interno en los países productores. Para 2026/27, las exportaciones mundiales caerían otro 2%.
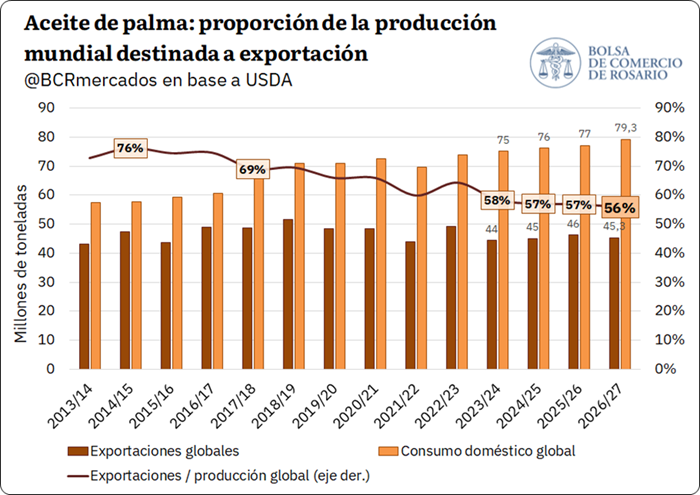
Indonesia explica gran parte de este cambio. Desde julio de 2026, el mayor productor y exportador mundial implementó el mandato B50, que eleva al 50% la proporción de biodiésel de palma mezclada con gasoil. De acuerdo con el USDA, la medida llevaría el consumo doméstico indonesio de aceite de palma a 25,3 Mt en 2026/27, un 11% más, mientras que el saldo disponible para exportación se reduciría a 23,1 Mt. El resultado es que una proporción creciente de la producción que antes podía abastecer al mercado exportador, ahora se utilizará puertas adentro del país asiático.
Malasia, segundo exportador mundial, también avanza en la misma dirección, aunque a una escala considerablemente menor. Desde junio elevó de B10 a B15 el mandato de biodiésel en la Malasia peninsular, fortaleciendo asimismo la demanda doméstica de palma. Por el momento, los elevados stocks permiten absorber ese crecimiento sin comprometer las exportaciones: USDA-FAS proyecta embarques por 15,9 Mt en 2026/27 y stocks finales todavía holgados. Así, Malasia funciona actualmente como un amortiguador del ajuste generado por Indonesia, aunque el margen podría reducirse si continúa aumentando el uso energético o se deteriora la producción.
A esta presión por el lado de la demanda se suma un riesgo creciente sobre la oferta. Indonesia atraviesa un episodio de El Niño muy fuerte, con lluvias que comenzarían más tarde de lo habitual en buena parte del país. Dado que el impacto de la sequía sobre la palma suele aparecer con varios meses de rezago, el principal efecto productivo podría sentirse durante 2027, con perspectivas de menor producción tanto en Indonesia como en Malasia.
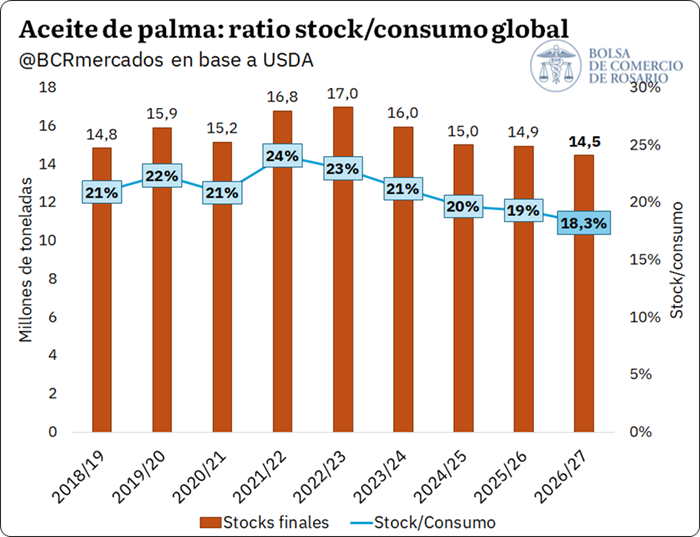
El ajuste también aparece en el balance mundial. El USDA proyecta para la campaña 2026/27 una ligera caída de la producción global de palma y una baja de 2% en las exportaciones, con Indonesia explicando buena parte de la menor disponibilidad. En la serie utilizada en este informe, los stocks finales caerían y la relación stock/consumo se ubicaría en torno al 18%, su menor nivel desde 2016/17. No se trata todavía de una escasez inmediata, ya que Malasia mantiene stocks elevados, sino de un mercado que enfrenta simultáneamente mayor demanda energética y un riesgo creciente sobre la producción futura.
Para Argentina, este escenario presenta una oportunidad. Menor disponibilidad exportable de palma y precios más firmes mejoran la competitividad relativa de los aceites sustitutos, especialmente del aceite de soja. Este efecto resulta particularmente relevante en India, donde los compradores modifican rápidamente su mix de importaciones en función de los precios relativos. Mientras Indonesia absorba más palma para biodiésel y continúen las restricciones sobre los flujos de aceite de girasol del Mar Negro, el aceite de soja argentino encuentra un contexto internacional favorable para ganar espacio en el principal mercado importador mundial de aceites vegetales.
Oferta y Demanda proyectada
Índice de contenidos
- Panorama del financiamiento agrícola: cómo se financió la campaña 2025/26
- Septiembre récord para las exportaciones de trigo
- El apoyo al agro en el MERCOSUR: cuatro trayectorias de política agropecuaria
- Minería récord y tasas largas en máximos de más de dos décadas
- Situación de la industria: dos realidades cada vez más dispares dentro del mismo sector
- Convocatoria a Asamblea y Comicios para elección de Autoridades BCR