
 Economía
¿A qué tasas se están financiando los productores en la campaña 2026/27?
La campaña 2026/27 ya está en marcha en la República Argentina. De acuerdo con las proyecciones preliminares, el área agrícola sembrada ascendería a 44,2 millones de hectáreas, un registro muy cercano al récord de 44,4 M Ha del recientemente finalizado 2025/26. En este contexto, se espera una gran inversión por parte de los productores, para la cual el financiamiento resulta crucial.
En la presente nota se relevan las tasas de interés con las que se financian los productores en las principales alternativas de crédito del sector: los bancos, el Mercado Argentino de Valores y el sector comercial. El relevamiento se hizo durante septiembre de 2026, por lo que las condiciones vigentes al momento de la publicación podrían diferir de las aquí informadas. Pese a ello, resultan útiles como referencia de las alternativas existentes.
Tasas bancarias para el financiamiento de las siembras 2026/27
Los siguientes cuadros resumen las tasas nominales anuales vencidas (TNAV) en pesos y en dólares. Surgen de un relevamiento directo a diversas entidades bancarias que operan con el sector agropecuario. Respetando la confidencialidad de las instituciones entrevistadas, para cada instrumento se presenta la banda de tasas informada (mínimo y máximo) y el rango de plazos, los cuales no sólo difieren por entidad sino también de acuerdo con la escala, monto y habitualidad de las operaciones entre las partes.
Financiamiento en pesos
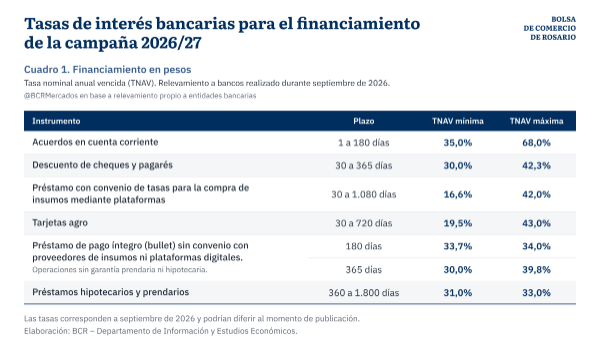
El sector bancario ofrece un amplio abanico de instrumentos en moneda local. A continuación, se listan con sus respectivas bandas de plazos y tasas de interés.
• Acuerdos en cuenta corriente: pensados para cubrir necesidades de liquidez inmediata, permiten al productor girar por encima de su saldo en cuenta corriente (sobregiro) hasta un límite pactado. Con plazos de hasta 180 días, aunque la mayoría de las entidades los ofrece a 30 días, es la línea más cara del relevamiento, con tasas de entre 35% y 68% anual. Pese a esta gran dispersión de tasas, se observó una mayor concentración de respuestas en el rango que va de 40% a 55% de TNAV.
• Descuento de cheques y pagarés: los bancos adelantan fondos por cheques y pagarés a cambio de una tasa de descuento. Los plazos van de 30 a 365 días, con una tasa de interés que se ubica entre 30% y 42,3%.
• Préstamos con convenio para la compra de insumos a través de plataformas: a través de distintas plataformas digitales, los productores acceden a líneas de crédito para la adquisición de insumos mediante convenios de tasa con las empresas proveedoras. De acuerdo con el relevamiento, estas son las líneas que pueden alcanzar las mínimas tasas en moneda local, oscilando entre el 16,6% y el 42% nominal anual y plazos que van de 30 días a 36 meses.
• Tarjetas agro: permiten comprar insumos y maquinaria al momento de la siembra difiriendo el pago hasta la cosecha. Van de 19,5% a 43% de TNAV, con plazos de hasta 720 días. Algunas entidades indicaron que este producto fue reemplazado por las plataformas digitales de compra de insumos. También se registró una línea a tasa 0% contando con un aval.
• Préstamos de pago íntegro (bullet): en este tipo de créditos, tanto el capital como los intereses se cancelan en un único desembolso al vencimiento del plazo acordado. Con vencimiento a 180 días, las tasas van de 33,7% a 34%, mientras que, para el vencimiento a 360 días, se ubican entre 30% y 39,75%.
• Préstamos prendarios e hipotecarios: son líneas a mayor plazo, de 12 a 60 meses, con garantías reales. Las tasas entre las entidades bancarias encuestadas van de 31,0% a 33,0%. Dentro de las respuestas, también se incluyó una línea a tasa variable, conformada anualmente por la tasa TAMAR más 12,5 puntos porcentuales.
Financiamiento en dólares
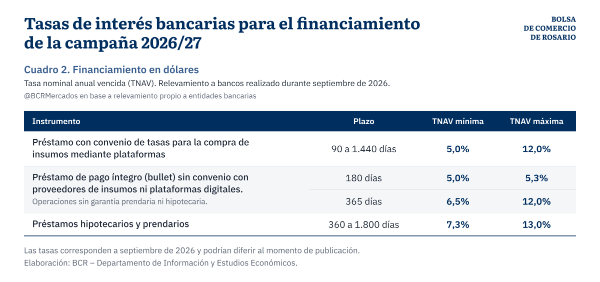
Por otra parte, los bancos brindan a los productores financiamiento nominado en moneda extranjera, el cual ha ganado protagonismo en las últimas campañas, a medida que la inflación y el tipo de cambio han ingresado en senderos de mayor estabilidad en comparación a años previos. De acuerdo con el relevamiento, los préstamos en dólares estadounidenses se otorgan a través de los siguientes instrumentos:
• Préstamos con convenio para la compra de insumos a través de plataformas: la TNAV se ubicó en un rango de 5% a 12%, con plazos desde 90 días hasta 48 meses. En un plazo de hasta 365 días, las tasas oscilaron entre el 5% y el 7,25%. Por otra parte, préstamos de mayor duración, hasta 48 meses, llegaron a alcanzar tasas del 12% nominal anual.
• Préstamos de pago íntegro (bullet): esta modalidad de préstamos, que en los últimos años fue la más utilizada, contó con una tasa en dólares en el rango de 5% a 5,3% a 180 días, y a 365 días se ubicó entre 6,5% y 12%.
• Préstamos prendarios e hipotecarios: con plazos de 12 a 60 meses, las tasas ofrecidas fueron de 7,25% a 13%.
Tasas en el Mercado Argentino de Valores
Financiamiento en pesos
El MAV ofrece una amplia variedad de instrumentos para financiarse en pesos. Los principales son los pagarés, los cheques de pago diferido, los echeqs y las facturas de crédito electrónicas. Los instrumentos pueden negociarse con aval, con garantía o en forma no garantizada.
Los pagarés son promesas de pago a futuro, sin plazo máximo de emisión. Los cheques de pago diferido son órdenes de pago libradas contra un banco, con un vencimiento máximo de un año. Los echeqs son cheques emitidos de forma digital. Las facturas de crédito electrónicas (FCEs) permiten descontar créditos por ventas de PyMEs con empresas grandes. Todas las FCEs se consideran instrumentos de financiamiento PyME.
Los instrumentos "avalados" cuentan con el respaldo de una Sociedad de Garantía Recíproca (SGR), un Fondo Público de Garantía o una entidad financiera. Ese respaldo reduce el riesgo para quien presta y, por lo tanto, la tasa. Los instrumentos garantizados permiten a la empresa que se financia garantizar su propia deuda con títulos valores. Los instrumentos no garantizados, en cambio, dependen de la calidad crediticia del librador, por lo que sus tasas son más altas y más dispersas.
La siguiente tabla resume, para cada instrumento y plazo, la banda de tasas (mínimo y máximo) y la tasa promedio ponderada en función del monto. Los datos corresponden a la semana del 7 al 11 de septiembre de 2026 y se refieren a operaciones de financiamiento al sector agropecuario.
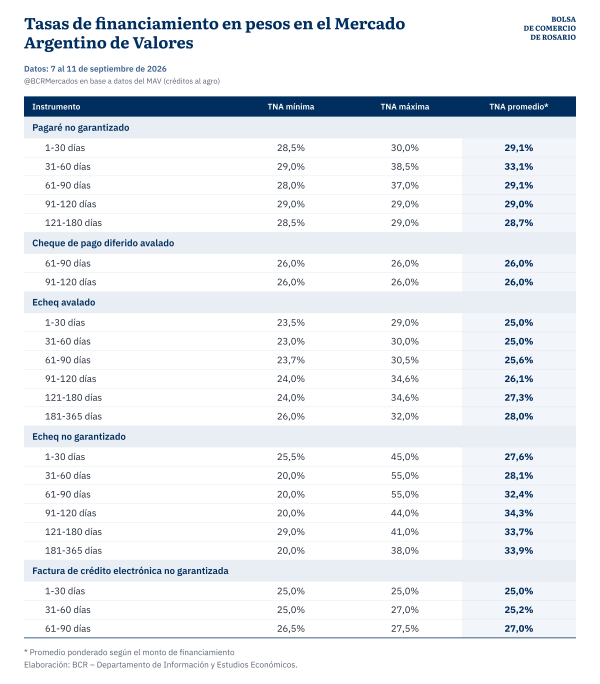
Como puede observarse, las tasas promedio en pesos se ubicaron mayormente entre 25% y 34% anual, según el instrumento y el plazo. Los echeqs avalados fueron la alternativa más competitiva. Su tasa promedio fue de 25% en los tramos de hasta 60 días y subió gradualmente hasta 28% en el tramo de 181 a 365 días. En el mismo segmento avalado, los cheques de pago diferido se negociaron al 26% en plazos de 61 a 120 días. Por su parte, las facturas de crédito electrónicas directas, operadas a plazos de hasta 90 días, mostraron tasas de entre 25% y 27,5%.
En el segmento no garantizado, los pagarés se negociaron a plazos de hasta 180 días, con tasas de entre 28% y 38,5% y promedios ponderados de 28,7% a 33,1%. Los echeqs no garantizados fueron el instrumento con mayor dispersión: la banda fue de 20% a 55%, con promedios de entre 27,6% y 34,3%. La comparación entre ambos segmentos de echeqs brinda una referencia del valor del aval, dada la reducción de riesgo que este implica: el diferencial en la tasa promedio fue de 2,6 puntos porcentuales a 30 días y llegó a 8,2 p.p. en el tramo de 91 a 120 días.
Financiamiento en dólares
En moneda extranjera, durante la semana relevada el financiamiento al agro en el MAV se concentró en pagarés, tanto avalados como no garantizados. El siguiente cuadro resume las tasas mínimas, máximas y promedio por instrumento y plazo.
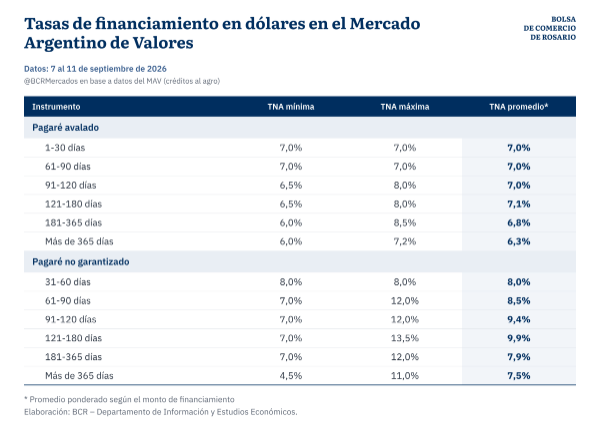
Los pagarés avalados se negociaron con tasas de entre 6% y 8,5% anual y promedios de entre 6,3% y 7,1%. Hubo operaciones desde plazos de hasta 30 días hasta más de un año.
Los pagarés no garantizados tuvieron una banda más amplia, de 4,5% a 13,5%, con promedios de entre 7,5% y 9,9%. El costo adicional frente al segmento avalado fue de entre 1,1 y 2,8 puntos porcentuales según el plazo.
Convenio entre el MAV y la Provincia de Santa Fe
Un hecho relevante para el financiamiento en el mercado de capitales es la reciente firma del convenio entre la Provincia de Santa Fe y el MAV para bonificar las tasas de las MiPyMEs santafesinas. Pueden acceder las empresas con domicilio o explotación en la provincia, lo que incluye a los productores agropecuarios, siempre que obtengan un Certificado de Elegibilidad emitido por la Provincia.
El beneficio alcanza a la primera negociación de cheques de pago diferido, echeqs, pagarés bursátiles electrónicos y facturas de crédito electrónicas en pesos, con vencimiento de hasta 180 días. Sobre la tasa de mercado de cada operación, la Provincia bonifica hasta 10 puntos porcentuales, con un piso de 15% para la tasa final que paga la empresa. Por ejemplo, un echeq avalado negociado al 25% quedaría en 15%, y un pagaré directo al 29% bajaría a 19%. La operación se liquida a la tasa concertada y el MAV transfiere luego la bonificación directamente a la cuenta de la empresa. El programa cuenta con un aporte provincial de $1.000 millones y un tope dinámico de $180 millones de valor nominal negociado por beneficiario, es decir, que el tope se renueva a medida que vencen los documentos.
Crédito comercial
El crédito comercial que otorgan los proveedores de insumos, las cooperativas, los acopios, los exportadores, entre otros agentes de la cadena, sigue siendo la principal fuente de financiamiento del productor agropecuario. Como no hay estadísticas oficiales sobre este canal, las condiciones se relevaron a partir de entrevistas realizadas a agentes del sector.
De acuerdo con lo relevado, el financiamiento se pacta casi en su totalidad en dólares y con pago a cosecha. Las tasas se ubican mayormente entre 6% y 10% anual, y en casos excepcionales se bonifican hasta 5% para clientes de larga trayectoria. La modalidad más difundida es el canje, es decir, el productor paga los insumos financiados con mercadería física a cosecha. Más allá de dicha modalidad, también se utilizan créditos en dólares y pagarés.
Oferta y Demanda proyectada
Índice de contenidos
- Los granos como biomasa: consolidación de un nuevo paradigma
- Seguimos haciendo historia: exportación agroindustrial en máximos
- Entre enero y agosto, Argentina sostuvo superávits gemelos por tercer año consecutivo
- Mercados y expectativas: mejora el frente externo argentino, Brasil reacciona a las elecciones y EE.UU. modera su mercado laboral
- FEEDLOTS: encierres récord y una estacionalidad que pierde fuerza