
 Reporte del Mercado de Capitales
Mercados y expectativas: mejora el frente externo argentino, Brasil reacciona a las elecciones y EE.UU. modera su mercado laboral
1) Mejoran las expectativas para la balanza externa argentina
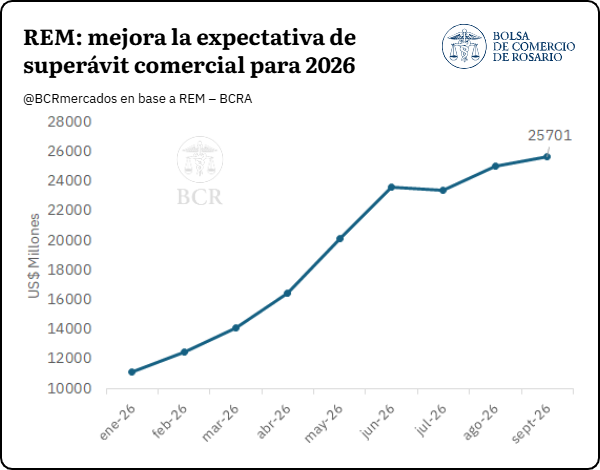
Las expectativas del mercado sobre el saldo comercial de 2026 mostraron una mejora significativa a lo largo del año. Según los distintos relevamientos del REM, la proyección de superávit comercial pasó de USD 11.175 millones en enero a USD 25.701 millones en septiembre, más que duplicándose en apenas ocho meses.
La mejora fue particularmente marcada durante el segundo trimestre, cuando la estimación pasó de USD 16.506 millones en abril a USD 23.600 millones en junio. Luego de una leve corrección en julio, la expectativa volvió a crecer en agosto y septiembre, alcanzando su mayor nivel del año. En el último REM, el BCRA informó que los analistas proyectan exportaciones por USD 101.200 millones e importaciones por USD 75.499 millones para 2026.
En conjunto, la evolución del REM refleja una visión cada vez más favorable sobre el desempeño del sector externo argentino durante 2026. Entre enero y septiembre, la proyección de superávit aumentó en USD 14.526 millones, mostrando una fuerte revisión al alza de las expectativas comerciales a medida que avanzó el año.
2) Elecciones en Brasil y reacción del mercado accionario
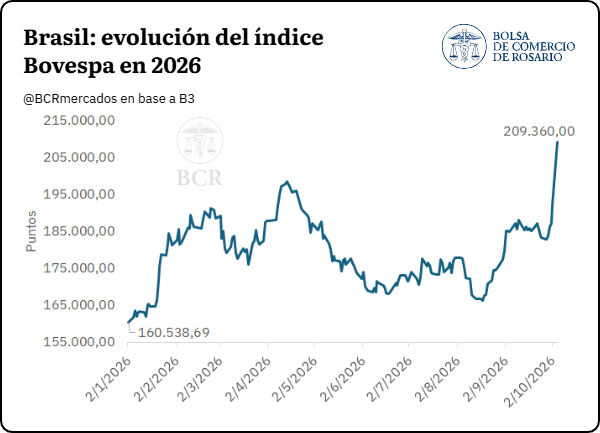
Durante 2026, el mercado accionario brasileño mostró una evolución marcada por una elevada volatilidad. El índice Bovespa comenzó el año en torno a los 160.500 puntos, avanzó con fuerza durante el primer cuatrimestre y alcanzó niveles cercanos a los 199.000 puntos en abril. Posteriormente, el índice corrigió parte de esas ganancias y llegó a ubicarse por debajo de los 170.000 puntos durante agosto, antes de iniciar una recuperación hacia septiembre.
El movimiento se aceleró significativamente tras la primera vuelta de las elecciones presidenciales del 4 de octubre. La reacción de los inversores estuvo asociada principalmente a expectativas de una política fiscal más restrictiva y a una mayor posibilidad de avanzar con reformas económicas en un escenario favorable a Bolsonaro.
En la primera rueda posterior a los comicios, el bovespa avanzó 7,70% y cerró en 206.911,89 puntos, alcanzando el mayor nivel de cierre de su historia y registrando su mayor suba diaria desde 2020. Durante la jornada llegó incluso a tocar un máximo intradiario de 209.605,70 puntos. Este fuerte movimiento evidencia la sensibilidad de los activos brasileños al escenario político y deja al resultado del balotaje como uno de los principales factores a monitorear para la evolución de los mercados de Brasil durante las próximas semanas.
3) Se ameseta el mercado laboral en EE. UU.
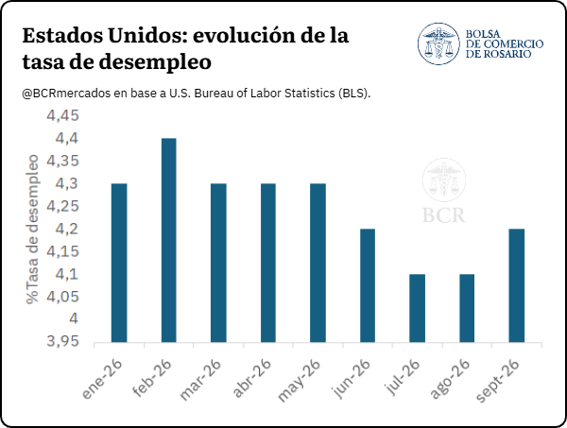
El mercado laboral de Estados Unidos mostró una leve moderación durante septiembre. La tasa de desempleo se ubicó en 4,2%, por encima del 4,1% registrado tanto en julio como en agosto. A lo largo de 2026, el indicador se mantuvo relativamente estable: comenzó el año en 4,3%, alcanzó un máximo de 4,4% en febrero y posteriormente descendió hasta 4,1%, antes del incremento observado en septiembre.
El aumento de la tasa durante septiembre se produjo en un contexto de expansión de la fuerza laboral. Según el Bureau of Labor Statistics, la población económicamente activa aumentó en aproximadamente 485.000 personas, mientras que el nivel de empleo creció en alrededor de 406.000. Como resultado, la cantidad de desempleados aumentó en 78.000 personas, hasta aproximadamente 7,1 millones, explicando la suba de una décima en la tasa de desempleo.
La evolución del mercado laboral continuará siendo uno de los principales elementos considerados por la Reserva Federal en sus próximas decisiones de política monetaria. Un debilitamiento más pronunciado del empleo podría otorgar mayor margen para una política monetaria menos restrictiva y eventuales recortes de tasas, aunque la trayectoria de la inflación seguirá siendo determinante. En este sentido, la combinación de una creación de empleo moderada y una tasa de desempleo ligeramente mayor aporta señales de cierto enfriamiento del mercado laboral estadounidense.
Oferta y Demanda proyectada
Índice de contenidos
- Los granos como biomasa: consolidación de un nuevo paradigma
- ¿A qué tasas se están financiando los productores en la campaña 2026/27?
- Seguimos haciendo historia: exportación agroindustrial en máximos
- Entre enero y agosto, Argentina sostuvo superávits gemelos por tercer año consecutivo
- FEEDLOTS: encierres récord y una estacionalidad que pierde fuerza