
 Reporte del Mercado de Capitales
El Mercado Argentino de Valores consolida su crecimiento y registra un récord de operaciones
1. Evolución del monto total operado en el Mercado Argentino de Valores
Según datos del Mercado Argentino de Valores (MAV), en los primeros nueve meses de 2026 la negociación de cheques de pago diferido (CPD), facturas de crédito electrónicas (FCE), pagarés y pagarés producto (PP) acumuló un total de $ 27,4 billones. Este valor marca un crecimiento real del 35,7% respecto del mismo período de 2025 y más que duplica el promedio de los cinco años anteriores (+112%), constituyendo el mayor volumen operado para este período del año del que se tiene registro.
Diferenciando por mes, se evidencia que el mayor volumen operado durante el año se registró en junio por un valor de $ 3,49 billones, seguido por el mes de septiembre, cuando se negociaron instrumentos por $ 3,46 billones. Estos montos constituyen el segundo y tercer mayor volumen mensual de la serie histórica, respectivamente, apenas por debajo del máximo alcanzado en diciembre de 2025.
Cabe aclarar que el análisis realizado en este apartado considera el volumen total negociado en el MAV expresado en pesos constantes de septiembre de 2026, con el objetivo de aislar el efecto del incremento de precios. Para ello, los montos originalmente denominados en dólares fueron convertidos a pesos utilizando el tipo de cambio mayorista de referencia (Comunicación A3500 del Banco Central de la República Argentina) del día de la negociación y posteriormente ajustados mediante el Índice de Precios al Consumidor (IPC) publicado por el Instituto Nacional de Estadística y Censos (INDEC).
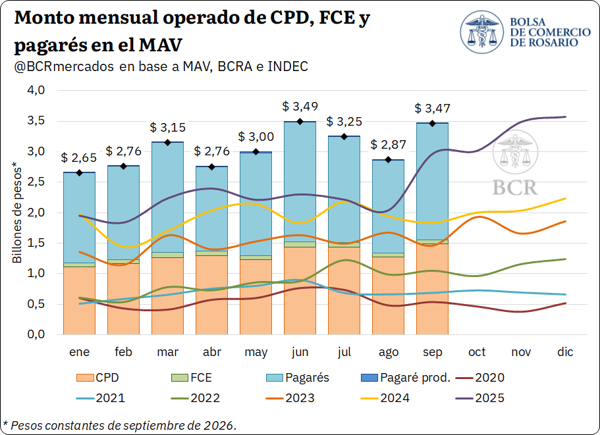
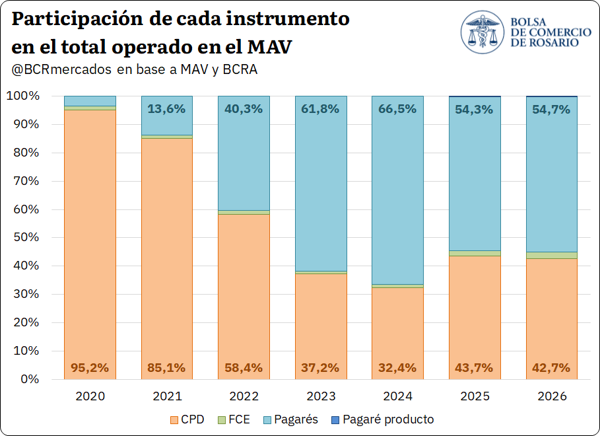
Considerando el acumulado entre enero y septiembre, el pagaré se mantuvo como el principal instrumento negociado, concentrando el 54,7% del volumen total, prácticamente en línea con lo registrado en igual período de 2025, lo que refuerza su predominio dentro del mercado. En segundo lugar, los cheques de pago diferido (CPD) representaron el 42,7% de las operaciones, registrando una disminución de 1 p.p. respecto del mismo período del año anterior. Por su parte, las facturas de crédito electrónicas (FCE) incrementaron su participación hasta el 2,4%, alcanzando su mayor incidencia para los primeros nueve meses del año, considerando que su participación promedio en los últimos cinco años fue de 1,3%. Finalmente, el pagaré producto explicó alrededor del 0,2% de las negociaciones.
2. Análisis por instrumento
Centrando el análisis en cada instrumento, el volumen operado en el MAV a través de pagarés ascendió a $ 15 billones durante los primeros nueve meses de 2026, mostrando un incremento real del 39% respecto del mismo período del año anterior. Este monto constituye el mayor valor alcanzado por el instrumento para los primeros nueve meses del año y se posiciona 121% por encima del promedio de los últimos años. En lo que va del año, junio presentó el mayor nivel de operatoria, con negociaciones por $ 1,96 billones, seguido por el mes de septiembre, que marcó $ 1,91 billones. Por su parte, el último trimestre analizado, esto es, el que se extiende de julio a septiembre del año actual, acumuló una operatoria de $ 5,2 billones, siendo el mayor volumen para un trimestre del que se tiene registro.
Para entender por qué el pagaré es el instrumento más elegido, cabe mencionar que entre sus beneficios se destaca su facilidad de emisión y sus reducidos costos de transacción, además de que no cuenta con un plazo máximo de vencimiento. Puede ser emitido tanto en pesos como en dólares, permitiendo acceder a una cobertura dollar linked vinculada al dólar Banco Nación o al tipo de cambio A3500 del BCRA.
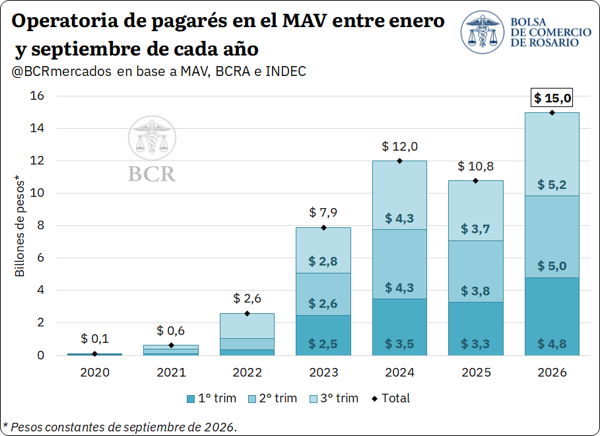
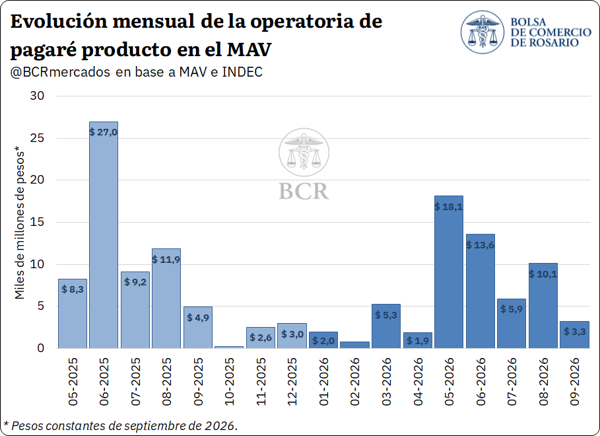
Por su parte, las operaciones con pagarés bursátiles a la vista, también denominados pagaré producto, acumularon negociaciones por casi $ 61.000 millones durante los primeros nueve meses de 2026. Este instrumento permite vincular los intereses del pagaré con la evolución de un índice de referencia, que puede ser el precio de la soja publicado por la Cámara Arbitral de Cereales (CAC) de Rosario, la tasa BADLAR o la tasa TAMAR. No obstante, en lo que va del año, la totalidad de las operaciones utilizó como referencia la tasa TAMAR.
Cabe mencionar que no resulta posible realizar una comparación interanual debido a que este instrumento comenzó a operarse en el quinto mes de 2025. Considerando su evolución mensual en lo que va de 2026, se destaca que el mes de mayo registró el mayor volumen operado en el año, por un valor de $ 18.130 millones, seguido por el mes de junio, que totalizó $ 13.590 millones. No obstante, a comparación de los demás instrumentos del MAV, el pagaré producto aún presenta una operatoria relativamente acotada.
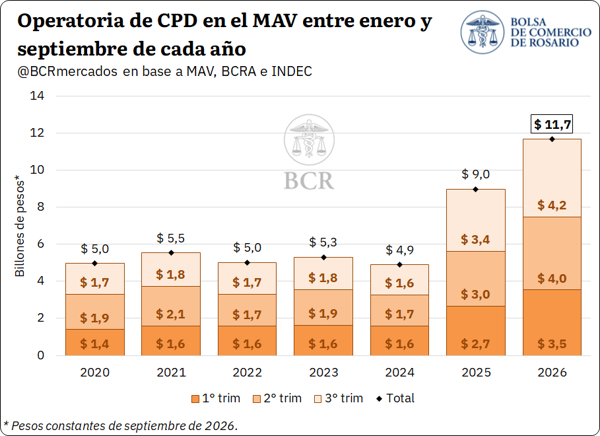
En lo que respecta a los CPD, el monto negociado en los primeros nueve meses de 2026 alcanzó $ 11,7 billones, marcando un incremento real del 30% interanual y del 96,3% respecto de los últimos cinco años. Como resultado, este instrumento acumuló su mayor valor para los primeros nueve meses del año. Considerando su evolución mensual en 2026, septiembre fue el mes de mayor operatoria para los CPD, con un volumen de $ 1,5 billones, siendo el mayor registro mensual en términos históricos.
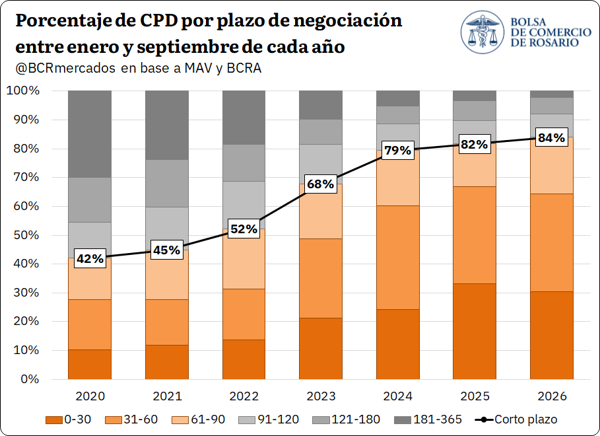
Un aspecto relevante surge al observar la distribución de los plazos de negociación. En este sentido, los CPD con vencimientos de entre 31 y 60 días concentraron la mayor proporción del volumen, dando cuenta del 34% del total. Los instrumentos con plazos de hasta 30 días explicaron el 30%, mientras que aquellos de entre 61 y 90 días representaron el 20%. En conjunto, los instrumentos de corto plazo (con vencimientos de hasta 90 días) representaron el 84% de los CPD operados durante los primeros nueve meses de 2026. En contraposición, los plazos más extensos mostraron una participación acotada. Los CPD de entre 91 y 120 días explicaron el 8% del volumen; los de entre 121 y 180 días, el 6%; y aquellos de entre 181 y 365 días, apenas el 2%. De esta manera, los instrumentos de largo plazo dieron cuenta del 16% de la operatoria.
Desde una perspectiva histórica, se advierte un cambio marcado en la composición de los plazos. Mientras que en 2020 y 2021 los instrumentos de corto plazo representaban entre el 42% y 45% de las operaciones, esta proporción se incrementó progresivamente hasta alcanzar el 84% en 2026, siendo un máximo para este período del año. Esto evidencia que en los últimos años se optó por horizontes de financiamiento más reducidos dentro de este instrumento. No obstante, esta tendencia debe analizarse considerando que los CPD fueron perdiendo participación frente a los pagarés, teniendo en cuenta que en 2020 los CPD representaban el 95% de las operaciones en el MAV. El pagaré, que desde 2023 se posiciona como el instrumento más utilizado, puede destinarse al financiamiento de mediano y largo plazo ya que no cuenta con un plazo máximo de vencimiento. En este sentido, es posible que parte de la menor participación de los CPD de largo plazo responda a su sustitución por pagarés.
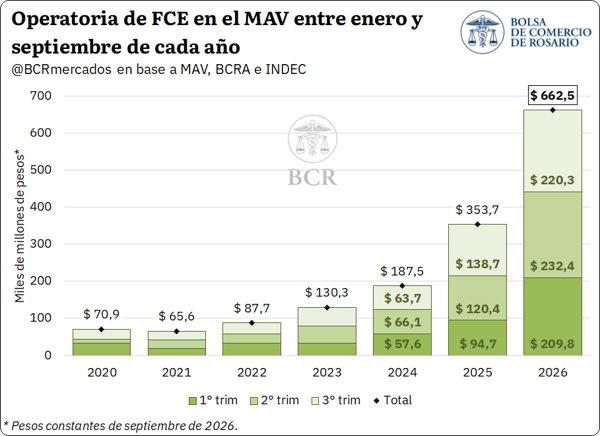
Finalmente, el monto negociado mediante facturas de crédito electrónicas alcanzó $ 662.500 millones en los primeros nueve meses del año, marcando un incremento real interanual del 87,3% y cuadruplicando el volumen promedio del último lustro (+302%). Este valor constituye un claro máximo histórico para este período del año.
A nivel mensual, se destaca que en junio se operaron $ 88.800 millones, el mayor volumen mensual negociado a través de FCE del que se tiene registro. De hecho, los valores operados en cada uno de los primeros nueve meses de 2026 son los nueve mayores registros de la serie histórica. De esta manera, el instrumento mantiene una trayectoria de crecimiento y gana progresivamente terreno dentro del financiamiento canalizado por el MAV.
3. Evolución de los montos operados en pesos y en dólares
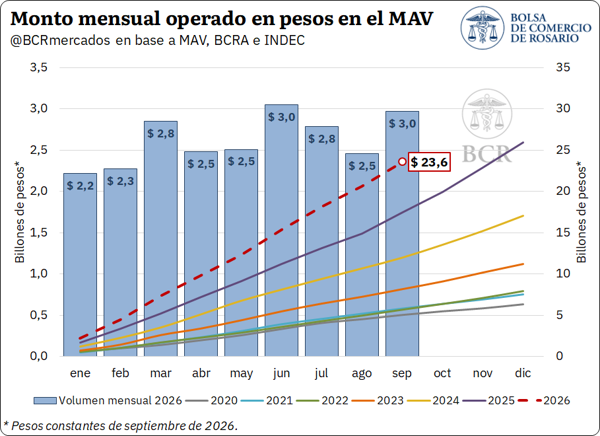
Distinguiendo las operaciones según la moneda de denominación, se advierte que alrededor del 86% del volumen negociado entre enero y septiembre se realizó en pesos, 1 p.p. por encima de la proporción del mismo período de 2025, aunque 11 p.p. superior respecto del promedio. El monto operado en moneda local ascendió a $ 23,6 billones, registrando un crecimiento real del 34,9% interanual y alcanzando un nuevo máximo para este período del año.
Los CPD se destacaron como el instrumento más utilizado dentro de las negociaciones en pesos, dando cuenta de casi la mitad de estas (49,6%), por un total de $ 11,7 billones. En segundo lugar, se posicionaron los pagarés, siendo responsables del 47,7% de las operaciones en pesos por un total de $ 11,2 billones. Las FCE en pesos, por su parte, registraron el mayor crecimiento relativo, con negociaciones por $ 593.600 millones, posicionándose muy por encima del volumen de igual período de 2025 (+87,4%), aunque con una participación aún acotada del 2,5%. Por último, los pagarés producto totalizaron casi $ 61.000 millones y representaron el 0,3% de las operaciones en moneda local.
En cuanto a las operaciones en moneda extranjera, durante los primeros nueve meses del año se negociaron instrumentos por US$ 2.475 millones, medidos en dólares constantes de septiembre de 2026. Para ello, los montos nominales expresados en dólares fueron deflactados utilizando el Índice de Precios al Consumidor de Estados Unidos (CPI), en su serie ajustada por estacionalidad, publicado por el U.S. Bureau of Labor Statistics.
El monto negociado implicó una recuperación real del 46,7% respecto del mismo período de 2025, interrumpiendo la caída que había presentado la operatoria en dólares durante los dos años anteriores. No obstante, este volumen permaneció por detrás de los montos registrados en 2023 y 2024.
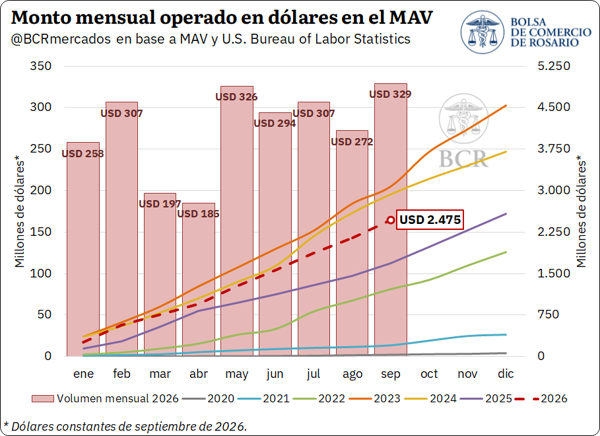
Los pagarés continuaron concentrando prácticamente la totalidad de las operaciones en moneda extranjera (98,2%), con un volumen de US$ 2.430 millones, un 46,1% más que en igual período de 2025. Por su parte, las FCE en dólares ascendieron a aproximadamente US$ 44,6 millones, casi duplicando los registros de los primeros nueve meses de 2025, aunque con una participación aún reducida sobre el total (1,8%).
En resumen, durante lo que va de 2026 el volumen total operado en el MAV alcanzó un nuevo máximo histórico, impulsado por un crecimiento generalizado de todos los instrumentos. A diferencia de lo observado durante los últimos dos años, la expansión interanual encontró sustento tanto en las operaciones en pesos como en la recuperación de las negociaciones en dólares. No obstante, el financiamiento en moneda local continuó siendo el principal motor del mercado. De esta manera, el MAV continúa consolidándose como un canal relevante de financiamiento corporativo, facilitando recursos para el capital de trabajo y para el desarrollo de proyectos de inversión de las empresas.
Oferta y Demanda proyectada
Índice de contenidos
- El agro argentino ya comercializó un récord de 105 Mt en lo que va de la campaña 2025/26
- El mundo crecerá en demanda de productos agroindustriales y Argentina podría ser un abastecedor clave
- El FMI proyecta una economía mundial dividida entre el shock energético y el impulso tecnológico
- Mercado mundial de carnes: Señales de estabilización de la oferta global y un Brasil bajo fuerte presión comercial