
 Economía
El FMI proyecta una economía mundial dividida entre el shock energético y el impulso tecnológico
En su reciente informe de Perspectivas de la economía mundial, titulado “La resiliencia puesta a prueba exige decisiones urgentes”, el Fondo Monetario Internacional (FMI) presenta un escenario moldeado por dos fuerzas de signo opuesto. Por un lado, la guerra en Medio Oriente operó como un shock de oferta negativo, a través de precios de la energía más elevados y volátiles, en un contexto de persistentes tensiones comerciales. Por otro, la inversión en inteligencia artificial (IA) continuó impulsando la demanda y el comercio internacional.
En este contexto, el organismo estima que la economía mundial creció 3,5% en 2025 y proyecta una expansión de 3,1% en 2026 y de 3,4% en 2027; ambas tasas de crecimiento continúan por debajo del promedio registrado entre 2000 y 2019. Por su parte, la inflación mundial interrumpiría su trayectoria descendente y se ubicaría en 4,7% en 2026, antes de moderarse a 4,1% en 2027.
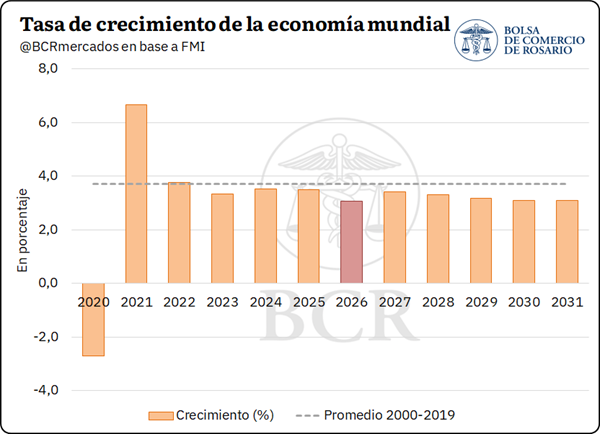
El informe destaca, una vez más, la capacidad de adaptación de la economía global frente a los sucesivos shocks de los últimos años. En octubre del año pasado, el organismo proyectaba un crecimiento de 3,2% para 2025, tres décimas por debajo de la estimación actual. Esta resiliencia respondió a diversos factores, entre ellos, los colchones financieros acumulados por hogares y empresas durante la pandemia, la mayor participación del endeudamiento privado a tasa fija y la credibilidad de los bancos centrales para mantener ancladas las expectativas de inflación. En 2025, también contribuyeron la moderación de los aranceles inicialmente anunciados, las condiciones financieras favorables y el fuerte incremento de las inversiones relacionadas con la IA.
Durante 2026, esta capacidad de adaptación volvió a ponerse a prueba ante la prolongación del conflicto en Medio Oriente y el cierre del Estrecho de Ormuz. La interrupción del tránsito marítimo provocó un fuerte incremento de las cotizaciones energéticas, con el petróleo alcanzando un máximo de US$ 126 por barril a fines de marzo. Sin embargo, el impacto sobre la actividad mundial fue amortiguado por la reorientación de los cargamentos hacia rutas alternativas, el incremento de la producción fuera del Golfo Pérsico, la utilización de inventarios y la menor dependencia del petróleo respecto de décadas anteriores. No obstante, el organismo advierte que estos mecanismos de ajuste tienen límites: las existencias energéticas continúan disminuyendo y la persistencia del conflicto podría traducirse en mayores presiones sobre los precios.
El balance de riesgos para la economía mundial permanece sesgado a la baja
Una prolongación o intensificación de los conflictos en Medio Oriente y Ucrania podría mantener elevados los precios de la energía y los alimentos, reavivar las presiones inflacionarias y deteriorar las cuentas fiscales y externas de numerosos países. A ello se suman los riesgos climáticos, particularmente los asociados al fenómeno de El Niño.
Otro factor de preocupación es el endurecimiento de las condiciones financieras. Desde el inicio del conflicto, los rendimientos de los bonos soberanos a 10 años aumentaron entre 75 y 150 puntos básicos en las principales economías avanzadas. Esto encarece el crédito y limita el margen de maniobra de los gobiernos, en un contexto en el que la deuda pública de las economías avanzadas pasaría de 108% del PIB en 2025 a 115% en 2031.
Por su parte, aunque la inversión vinculada a la IA constituye uno de los principales factores de sostén de la actividad global, también representa una fuente potencial de vulnerabilidad. El FMI advierte que una revisión de las expectativas sobre su rentabilidad y sus efectos sobre la productividad podría desencadenar una desaceleración de las inversiones, correcciones en los mercados bursátiles y un deterioro de las condiciones financieras.
Como contrapartida, el organismo identifica oportunidades que podrían mejorar las perspectivas. Según la visión del organismo, la difusión más rápida de la IA permitiría acelerar las ganancias de productividad, mientras que nuevos acuerdos comerciales contribuirían a reducir barreras, mejorar la previsibilidad y fortalecer las cadenas de suministro.
La diversificación del comercio internacional constituye, además, uno de los pilares que el FMI identifica para fortalecer la resiliencia económica frente a futuros shocks. En este aspecto, la Argentina muestra señales de una mayor presencia en mercados alternativos. Según datos del INDEC, entre enero y agosto de 2026 las exportaciones argentinas hacia los países de la ASEAN[1] crecieron 57,7% interanual, mientras que las ventas destinadas a India aumentaron 25,5%.
Asimismo, el encarecimiento de los combustibles fósiles podría incentivar inversiones en fuentes alternativas de energía y generar oportunidades para los países con disponibilidad de minerales críticos. En este marco se inscribe el acuerdo estratégico anunciado en febrero entre Estados Unidos y la Argentina para fortalecer las cadenas de suministro de estos minerales, en un contexto en el que el Régimen de Incentivo para Grandes Inversiones (RIGI) busca favorecer el desarrollo de proyectos de gran escala.
Impactos diferenciados y oportunidades para la Argentina
La interacción entre el shock energético y el impulso tecnológico configura un escenario internacional heterogéneo. Mientras las economías importadoras de energía con escasa participación en las cadenas de valor tecnológicas enfrentan mayores costos de abastecimiento y presiones sobre sus ingresos reales, los exportadores energéticos situados fuera de la zona de conflicto pueden beneficiarse de una mejora de sus términos del intercambio.
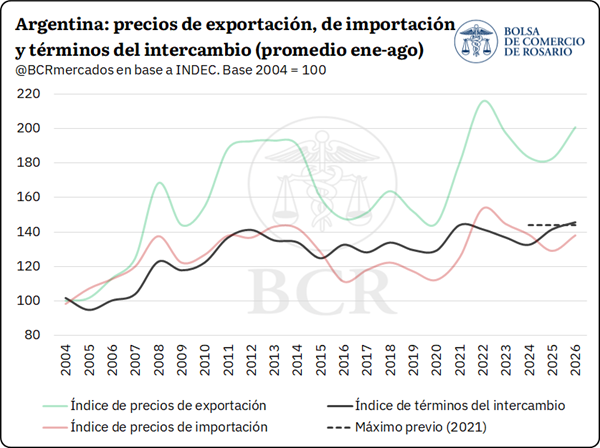
Argentina se encuentra entre las economías con posibilidades de capitalizar este último efecto, dado su creciente protagonismo como productor y exportador de energía. Según cálculos propios sobre la base de información del INDEC, los términos del intercambio del país alcanzaron, en el acumulado de enero a agosto de 2026, su nivel más elevado para ese período desde el inicio de la serie mensual. Esta mejora estuvo impulsada principalmente por el incremento de los precios de exportación de combustibles y manufacturas.
Los efectos de la coyuntura internacional también se trasladan a los mercados agrícolas, un canal de particular relevancia para la Argentina por su perfil agroexportador. De acuerdo con las proyecciones de precios de materias primas utilizadas por el FMI, el precio promedio internacional del trigo aumentaría 29,4% en 2026, el de la soja 14,0% y el del maíz 10,3%. Entre los subproductos oleaginosos, se destaca el aceite de soja, con una suba proyectada de 35,5%.
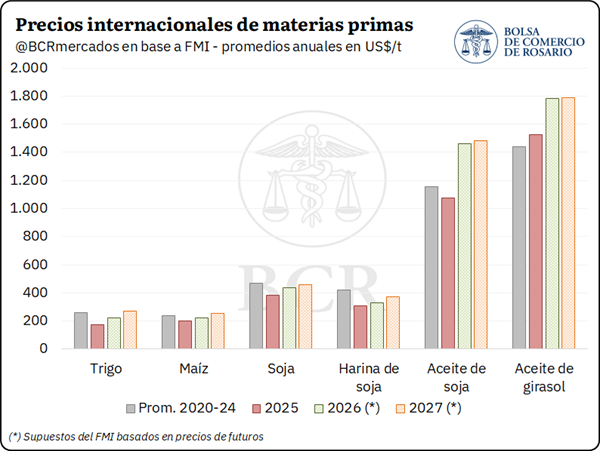
Para 2027, los supuestos[2] del organismo contemplan precios promedio más elevados para los cereales y la harina de soja, que registraría un incremento de 12,8%, mientras que el petróleo Brent mostraría una caída de 13,7%. Este contexto de precios internacionales coincide con el comienzo de la campaña 2026/27, para la cual se proyecta la segunda mayor cosecha de granos de la historia y una molienda récord de oleaginosas.
Economías avanzadas: se proyecta un crecimiento de 2,1% en 2026 y de 1,8% en 2027
Para el conjunto de las economías avanzadas, el FMI proyecta un crecimiento de 2,1% en 2026 y de 1,8% en 2027, con desempeños diferenciados según la exposición a los precios energéticos y el grado de participación en las inversiones tecnológicas.
En Estados Unidos, la expansión económica se mantendría en 2,3% tanto en 2026 como en 2027, sostenida por el consumo privado, la política fiscal, las condiciones financieras favorables y la inversión empresarial vinculada a la tecnología. Su condición de exportador neto de energía permite limitar los efectos directos del shock energético sobre la actividad. No obstante, la inflación estadounidense se aceleraría de 2,7% en 2025 a 3,6% en 2026, antes de moderarse a 2,8% en 2027.
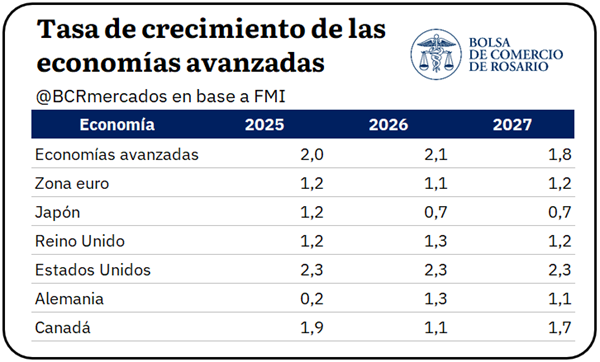
En la zona euro, el crecimiento alcanzaría 1,1% en 2026 y 1,2% en 2027, condicionado por el encarecimiento de la energía y la debilidad de la confianza de los consumidores. Entre las principales economías europeas, el FMI revisó al alza sus previsiones para Alemania y el Reino Unido respecto de abril. Este último crecería 1,3% en 2026, aunque moderaría su expansión a 1,2% en 2027, como consecuencia de los mayores costos energéticos y de financiamiento de largo plazo.
Japón, por su parte, desaceleraría su crecimiento a 0,7% en 2026 y mantendría ese ritmo en 2027. Las medidas de apoyo fiscal contribuirían a amortiguar parcialmente los efectos del encarecimiento de la energía, mientras que la política monetaria avanzaría gradualmente hacia su normalización.
Economías de mercados emergentes y en desarrollo: se anticipa un crecimiento de 3,7% en 2026 y 4,4% en 2027
Para el conjunto de las economías emergentes y en desarrollo, el FMI anticipa una desaceleración del crecimiento desde 4,5% en 2025 hasta 3,7% en 2026, seguida de una recuperación a 4,4% en 2027.
En Asia, China registraría un crecimiento de 4,5% en 2026 y 4% en 2027, afectada por los mayores precios internacionales del petróleo, la debilidad del consumo interno y las dificultades persistentes en el sector inmobiliario. India, en cambio, continuaría entre las grandes economías de mayor dinamismo, con una expansión proyectada de 7,0%, respaldada por la fortaleza de la demanda doméstica y del sector servicios.
En América Latina y el Caribe, la actividad económica crecería 2,3% en 2026 y 2,5% en 2027. El efecto del shock energético sería heterogéneo: los países exportadores de materias primas podrían beneficiarse de mejores términos del intercambio, mientras que las economías dependientes de las importaciones energéticas enfrentarían mayores costos y presiones inflacionarias. Para Brasil, el FMI proyecta una desaceleración del crecimiento a 1,9% en 2027, como consecuencia de las condiciones monetarias restrictivas y la incertidumbre internacional. México, por su parte, aceleraría su expansión a 1,8%, apoyado por sus exportaciones y una estabilización de la inversión.
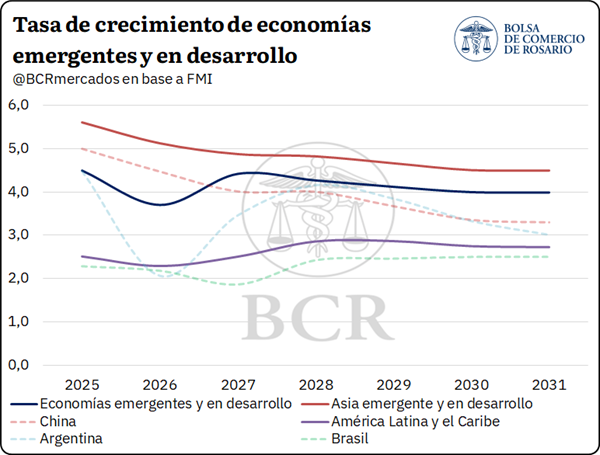
En el caso de la Argentina, el FMI prevé un crecimiento de 2,1% en 2026 y una aceleración a 3,5% en 2027. De cumplirse estas proyecciones, el país completaría tres años consecutivos de expansión económica por primera vez desde 2008. Además, según las proyecciones de mediano plazo del organismo, la economía argentina crecería a una tasa promedio anual cercana al 3,6% entre 2027 y 2031, frente a un promedio del 2,7% para América Latina.
En materia de precios, el organismo anticipa una reducción de la inflación promedio desde 41,9% en 2025 hasta 21,2% en 2027. Asimismo, proyecta que la cuenta corriente registraría un superávit equivalente al 0,6% del PIB en 2026.
Estas perspectivas se producen en un contexto de cambios en la política económica nacional. En su informe regional de octubre, el Banco Mundial destaca los avances en la consolidación fiscal y las reformas estructurales, así como su contribución a una reducción significativa del riesgo soberano argentino, desde valores promedio cercanos a 2.000 puntos básicos en 2022–2023 hasta aproximadamente 500 puntos básicos en 2026.
En definitiva, la economía mundial continúa mostrando una considerable capacidad de adaptación frente a los shocks, aunque los mecanismos que permitieron amortiguar sus efectos comienzan a agotarse. La persistencia del conflicto energético, las mayores restricciones fiscales y financieras y la concentración de las inversiones tecnológicas configuran un escenario de crecimiento global moderado y cada vez más heterogéneo.
Frente a este panorama, el FMI plantea la necesidad de pasar “de resistir a reconstruir”, recomponiendo el espacio fiscal y fortaleciendo la capacidad productiva de las economías. Para la Argentina, el contexto internacional presenta oportunidades asociadas a la mejora de los términos del intercambio, su creciente participación como exportador energético y las perspectivas de una elevada producción agrícola. No obstante, el aprovechamiento de estos factores favorables dependerá también de la evolución de los conflictos geopolíticos, las condiciones financieras internacionales y la capacidad de sostener el crecimiento económico en el mediano plazo.
Referencias
Banco Mundial. (2026). Aprovechando la transición de la IA. Panorama económico de América Latina y el Caribe (octubre 2026).
Fondo Monetario Internacional. (2026). Perspectivas de la economía mundial: La resiliencia puesta a prueba exige decisiones urgentes (octubre de 2026).
Instituto Nacional de Estadística y Censos. (2026a). Intercambio comercial argentino (ICA). Bienes. Cifras estimadas de agosto de 2026 (Informes técnicos, Vol. 10, n.º 230).
Instituto Nacional de Estadística y Censos. (2026b). Índices de precios y cantidades del comercio exterior, base 2004=100.
Tenreyro, S. (2026, 12 de octubre). La resiliencia económica mundial está bajo presión y exige medidas decisivas. Blog del FMI.
[1] Asociación de Naciones del Sudeste Asiático: Brunei, Camboya, Filipinas, Indonesia, Laos, Malasia, Myanmar, Singapur, Tailandia y Vietnam.
[2] Promedios anuales en base a FMI. Los valores de 2026 combinan datos observados y supuestos; los de 2027 son supuestos basados en precios de futuros, no pronósticos.
Oferta y Demanda proyectada
Índice de contenidos
- El agro argentino ya comercializó un récord de 105 Mt en lo que va de la campaña 2025/26
- El mundo crecerá en demanda de productos agroindustriales y Argentina podría ser un abastecedor clave
- El Mercado Argentino de Valores consolida su crecimiento y registra un récord de operaciones
- Mercado mundial de carnes: Señales de estabilización de la oferta global y un Brasil bajo fuerte presión comercial