
 Commodities
¿Cómo se comercializa la soja en Argentina?
La soja es uno de los cultivos más importantes de la agricultura argentina: se posiciona en el primer lugar en términos de superficie sembrada y en el segundo lugar en volúmenes de producción. Este cultivo se destaca por destinarse mayormente a la exportación, principalmente como producto industrializado, configurándose como el primer complejo exportador de Argentina y posicionando a nuestro país como el principal proveedor mundial de harina y aceite de soja. En este marco, resulta pertinente preguntarse ¿cómo se construye el flujo y el patrón comercial de esta producción? ¿Cómo se estructura su comercialización en Argentina? ¿Qué modalidades de contratos predominan?
1. Logística y flujos comerciales en las últimas 5 campañas.
En base a los registros de SIO Granos, se estima que durante las campañas 2020/21 a 2024/25 se comercializaron, en promedio, 40,2 Mt de soja por ciclo comercial en Argentina. La originación de esta mercadería tuvo lugar a lo largo y ancho de casi todo el país, aunque con una marcada concentración en la región central. En este sentido, se advierte que casi el 80% de la soja vendida durante las últimas cinco campañas se originó en las provincias de Santa Fe (38%), Buenos Aires (22%) y Córdoba (19%). Esta concentración geográfica se corresponde con la distribución territorial de la producción: según datos de la Secretaría de Agricultura, Ganadería y Pesca (SAGyP), estas tres provincias concentraron el 79% de la producción nacional en el promedio de las últimas cinco campañas.
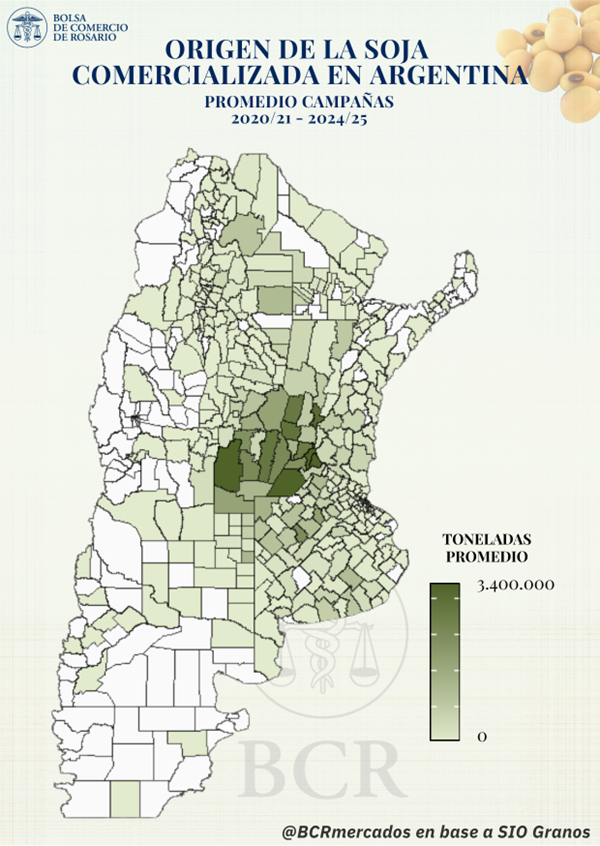
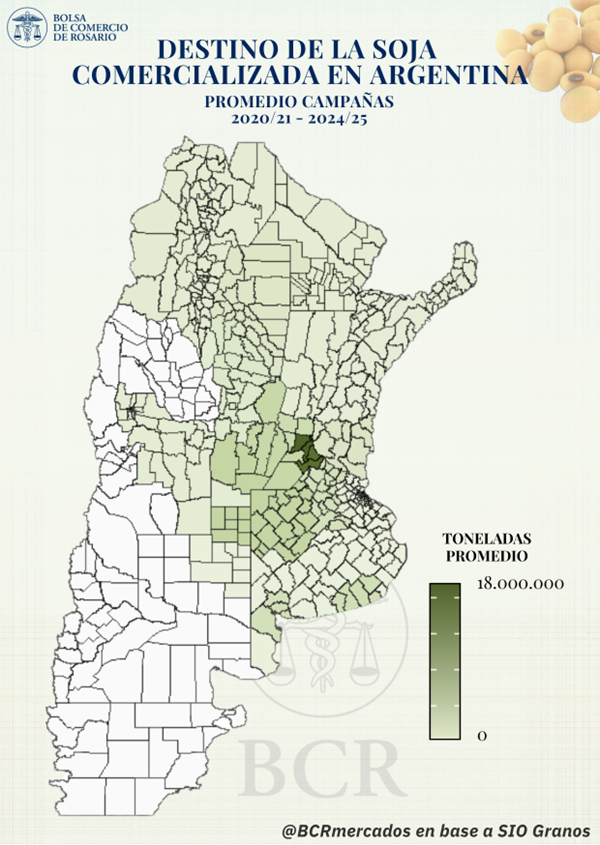
En relación al destino de la mercadería, se destaca que la demanda de soja se encuentra fuertemente vinculada al sector exportador, tanto por los envíos de poroto como, principalmente, por la industrialización destinada a la exportación de harina y aceite, siendo el complejo soja el principal complejo de exportación de nuestro país. De esta manera, se evidencia que el mayor porcentaje de la soja comercializada en Argentina converge hacia el Gran Rosario, donde se concentra la mayor capacidad de crushing de oleaginosas del país, así como también se sitúa el principal nodo portuario.
En este marco, los datos de SIO Granos advierten que, en promedio, aproximadamente el 64% de la soja comercializada en las últimas campañas tuvo como destino al Gran Rosario. En términos de volumen, esto implica que aproximadamente 25,6 Mt de toneladas de soja por campaña comercial tuvieron como destino de entrega la zona del Up-River. En lo que respecta a las demás regiones, se destacan las entregas en el Sur de Córdoba, Suroeste de Santa Fe y Noroeste de Buenos Aires (zonas 7, 8 y 9), donde se envió casi el 14% de la oleaginosa comercializada en las últimas cinco campañas, esto es, 5,6 Mt promedio por ciclo comercial; y la zona de los puertos de Quequén y Bahía Blanca, hacia donde se dirigió el 6% de la mercadería, que equivale a 2,5 Mt promedio.
2. Modalidades de negociación en las últimas 5 campañas.
Momento de la negociación y entrega de la mercadería
Al analizar las modalidades de comercialización de soja en Argentina, se advierte que la mayor parte de la producción (69%) se negocia durante la campaña comercial, la cual se extiende de abril a marzo de cada año. Mientras tanto, el 28% se negocia de manera adelantada, y apenas el 3% restante se comercializa una vez finalizado el ciclo. Dentro de las tres categorías, predominan ampliamente las operaciones de compraventa tradicional (97%), en tanto los negocios de canje representan apenas el 3% del total negociado.
Por otro lado, considerando el momento de entrega de la mercadería, se pueden distinguir dos tipos de contratos: con entrega inmediata, denominados “disponible/contractual”; y con entrega diferida, los cuales se conocen como “forward”[1]. El análisis de los datos muestra que la elección de la modalidad se encuentra fuertemente ligada al momento en el que se negocia la mercadería.
Para aquellos contratos que se realizan antes del inicio de la campaña, se advierte una fuerte prevalencia de los contratos forward (93%). Esto tiene sentido dado que la mercadería aún no fue cosechada y por ende no puede comprometerse la entrega inmediata, mientras que los pocos contratos negociados con entrega disponible/contractual previo al inicio de la campaña pueden deberse a mercadería proveniente de campos donde la cosecha comienza con anterioridad al inicio formal del ciclo comercial o negociaciones que se hacen apenas unos días antes de dicha fecha, comprometiendo mercadería pronta a recolectar.
Por el contrario, en las operaciones que se llevan a cabo durante la campaña comercial y después de finalizada la misma se observa una mayor preponderancia de negocios con entrega disponible/contractual. En el transcurso de la campaña, esta modalidad concentra más de tres cuartas partes de las operaciones (76%), mientras que, una vez finalizada, alcanza prácticamente la totalidad de estas (93%).
En suma, tomando en cuenta el total de las negociaciones, se observa una predominancia de los contratos con entrega más inmediata (57%) frente a aquellos de entrega diferida (43%).
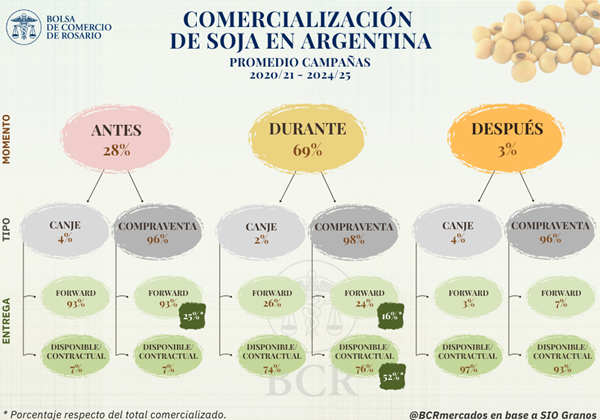
Como resultado, considerando todas las combinaciones posibles de negociación, se destaca que la modalidad más utilizada de comercialización de soja en Argentina es la negociación durante la campaña comercial, con contratos de compraventa y entrega disponible/contractual (52%). La segunda modalidad que prevalece es la mercadería negociada antes del inicio de la cosecha, con contratos de compraventa y entrega forward (25%), en tanto le siguen las operaciones de soja durante la campaña, bajo contratos de compraventa y con entrega forward (16%).
Modalidad y referencias para la fijación de precios
Otro aspecto relevante para analizar con la información disponible es la modalidad de fijación del precio; es decir, si la mercadería se comercializa a precio hecho o con precio a fijar. En este caso, se observan claras diferencias entre las negociaciones que se pactan con entrega más inmediata y aquellas con entrega diferida.
En el caso de los contratos con entrega disponible/contractual, se evidencia que la mayoría se negocia a precio hecho (77%), mientras que el 21% se realiza con precio a fijar y el restante 2% se salda con entrega de mercadería, es decir, mediante operaciones de canje. Por el contrario, en lo que respecta a los contratos forward, más de la mitad de las operaciones se realizan con precio a fijar (55%), en tanto el 41% corresponde a negocios a precio hecho y el 4% a operaciones de canje.
A su vez, cuando se negocia un contrato con precio a fijar, suele pactarse un mercado de referencia para dicha fijación. En la comercialización de soja, los datos disponibles advierten que la principal referencia para la fijación de precios es el mercado comprador (24%), es decir, el precio que los agentes demandantes ofrecen pagar a sus oferentes en un determinado día. Casi en igual proporción, se destacan las negociaciones que utilizaron como referencia el Precio Cámara (22%), una cotización publicada a diario por las Cámaras Arbitrales de Cereales del país, que surge de las negociaciones llevadas a cabo en el mercado físico de granos. Finalmente, el 2% de estos contratos pactaron utilizar como referencia el mercado a término; esto es, las cotizaciones de los contratos de futuros.
No obstante, hay que tener en cuenta que más de la mitad de las operaciones con precio a fijar (51%) no especificaron la referencia, lo que puede afectar el análisis y las proporciones efectivas para cada tipo de precio utilizado.
En relación con el momento de pago respecto de la entrega de la mercadería, se estima que el 72% de los contratos se pagan “contra entrega”, es decir, al momento de entregar la mercadería; mientras que tanto las cancelaciones con posterioridad a la entrega y de manera anticipada dan cuenta del 13% cada una. El restante corresponde a operaciones de canje, que no implican un pago monetario sino en especie.
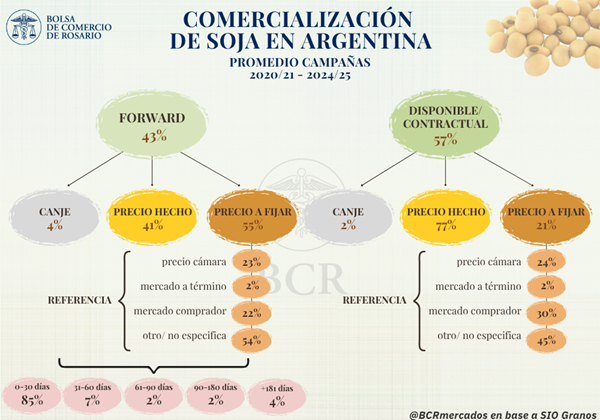
Por último, resulta importante mencionar los plazos de entrega que predominan en los contratos forward, es decir, cuando se negocia la mercadería con entrega a plazo. Se aclara que, para calcular los plazos de entrega, se toma como referencia la fecha límite de descarga de la mercadería en comparación con la fecha inicial en que puede entregarse la misma, es decir, la longitud del intervalo dentro del cual puede concretarse la descarga de la mercadería.
De esta manera, se advierte que el 85% de la mercadería que se negocia bajo modalidad de contrato forward se entrega en un plazo entre 0 y 30 días a partir de que se habilita la posibilidad de descargar la mercadería. Esto implica que la gran mayoría de las entregas se establece para un mes en particular, asociado a la necesidad de la mercadería en un momento específico del año. En cuanto al resto de los contratos, siguiendo un orden cronológico, se advierte que el 7% de la mercadería se entrega con un plazo entre 31 y 60 días, el 2% entre 61 y 90 días, otro 2% entre 90 y 180 días, y el 4% restante en un plazo superior a 180 días.
3. Comercialización de soja durante la campaña en curso.
Con la campaña de soja 2025/26 en curso, los datos hasta el momento indican que ya se encuentran comercializadas 40,3 Mt de la oleaginosa, con 15,1 Mt vendidas antes del inicio de la campaña en el mes de abril. Dado que la producción estimada asciende a 51,5 Mt, se infiere que antes del inicio del ciclo comercial ya se había vendido el equivalente al 29% de la producción estimada para la campaña, en línea con el promedio de las últimas campañas.
En cuanto a las modalidades de contratación, con los datos disponibles hasta el momento, se evidencia que casi la totalidad de los contratos de la campaña 2025/26 (98%) fueron de compraventa, negociándose apenas el 2% de la mercadería como canje, prácticamente en línea con el promedio. En lo que sí se advierte una diferencia es en lo que respecta a la entrega de la mercadería: hasta el momento, el 64% de los contratos se negoció con entrega diferida y el 36% con entrega disponible/contractual. No obstante, la mayor parte de los contratos con entrega inmediata se realizan durante la vigencia de la campaña, la cual se encuentra apenas por la mitad, de manera que es esperable que estas proporciones se vayan modificando en el transcurso del ciclo comercial.
En cuanto a la fijación del precio, considerando el total de contratos de compraventa, el 56% de las toneladas se negociaron con precio hecho y el 44% se comercializó con precio a fijar. En este sentido, se evidencia que la proporción de mercadería negociada con precio a fijar se incrementó 8 p.p. respecto a lo observado en el promedio de las últimas campañas (36%). Por su parte, la referencia más utilizada para la fijación de precio de la soja resultó el precio cámara (18%), seguido por el mercado comprador (14%) y una muy baja proporción del mercado a término (0,3%). No obstante, el porcentaje de contratos que no especifica la modalidad de fijación asciende al 68%.
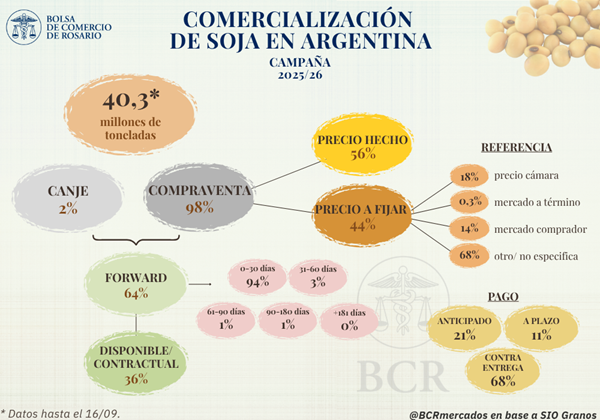
Finalmente, el 68% de los contratos de compraventa se saldaron con pago contra entrega de la mercadería, mientras que el 21% se pagó de manera anticipada y el 11% a plazo. Respecto al promedio, se advierte un incremento de las negociaciones con pago de la mercadería de manera anticipada (+7 p.p.) en detrimento de una disminución de la proporción de negocios con pago contra entrega (-5 p.p.) o a plazo (-2p.p.).
4. Conclusión y síntesis de la estructura comercial.
En conjunto, los datos muestran que una gran proporción de la soja comercializada en Argentina se origina en las provincias del centro del país: Santa Fe, Buenos Aires y Córdoba. A su vez, más de 6 de cada 10 toneladas tienen como destino la región del Up-River, siendo esta el polo agroexportador y agroindustrial más grande de Argentina, donde se concentra más del 80% de la capacidad de crushing de oleaginosas del país.
Respecto a la comercialización, la soja se negocia principalmente bajo contratos de compraventa durante la campaña comercial, con entrega disponible. En general, en los contratos con entrega más inmediata, se observa una predominancia a cubrir riesgo precio con negocios a precio hecho; mientras que en aquellos negocios con entrega diferida predomina la modalidad de precio a fijar. En estos casos, la principal referencia es el mercado comprador y, casi en igual medida, el Precio Cámara.
Por su parte, en cuanto al momento de entrega de la mercadería, se advierte que una importante proporción de los contratos forward poseen ventanas de entrega muy acotadas (0 a 30 días), particularmente en un mes específico. Cabe aclarar que este indicador no mide el tiempo transcurrido entre la concertación del contrato y la entrega, sino la amplitud de la ventana pactada para realizar la descarga. Esto implica que estas negociaciones suelen utilizarse para asegurar mercadería en un momento puntual del año, en función de las necesidades de industrialización y del cumplimiento de compromisos de exportación.
En lo que respecta a la campaña 2025/26, hasta el momento se observa una mayor participación de los contratos forward, de las operaciones con precio a fijar y de los pagos anticipados respecto del promedio reciente. No obstante, dado que el ciclo comercial aún se encuentra en curso, estas proporciones podrían modificarse a medida que avance la campaña.
A grandes rasgos, estas serían características claves del mercado de soja en Argentina, que permiten tener una idea de cómo se estructura el circuito comercial del cultivo más importante de nuestro país.
[1] En el presente artículo se considera que los contratos con entrega inmediata, denominados “disponible/contractual”, comprenden aquellos cuya fecha de entrega se pacta dentro de los 31 días posteriores a la concertación del negocio; mientras que, los contratos con entrega diferida, o “forward”, refieren a las operaciones en las que la mercadería se descarga a partir de que haya transcurrido al menos un mes desde la fecha de concertación.
Oferta y Demanda proyectada
Índice de contenidos
- Proyecciones preliminares 2026/27: el agro argentino sostiene muy buenas expectativas
- Las exportaciones argentinas de aceite de soja alcanzan un récord histórico
- El recrudecimiento de los conflictos globales sigue impactando en el precio del petróleo
- Ventana a China: Una oportunidad de demanda breve pero excepcional para la exportación
- Convocatoria a Asamblea y Comicios para elección de Autoridades BCR